
Société anonyme au Maroc : capital, actionnaires et fonctionnement
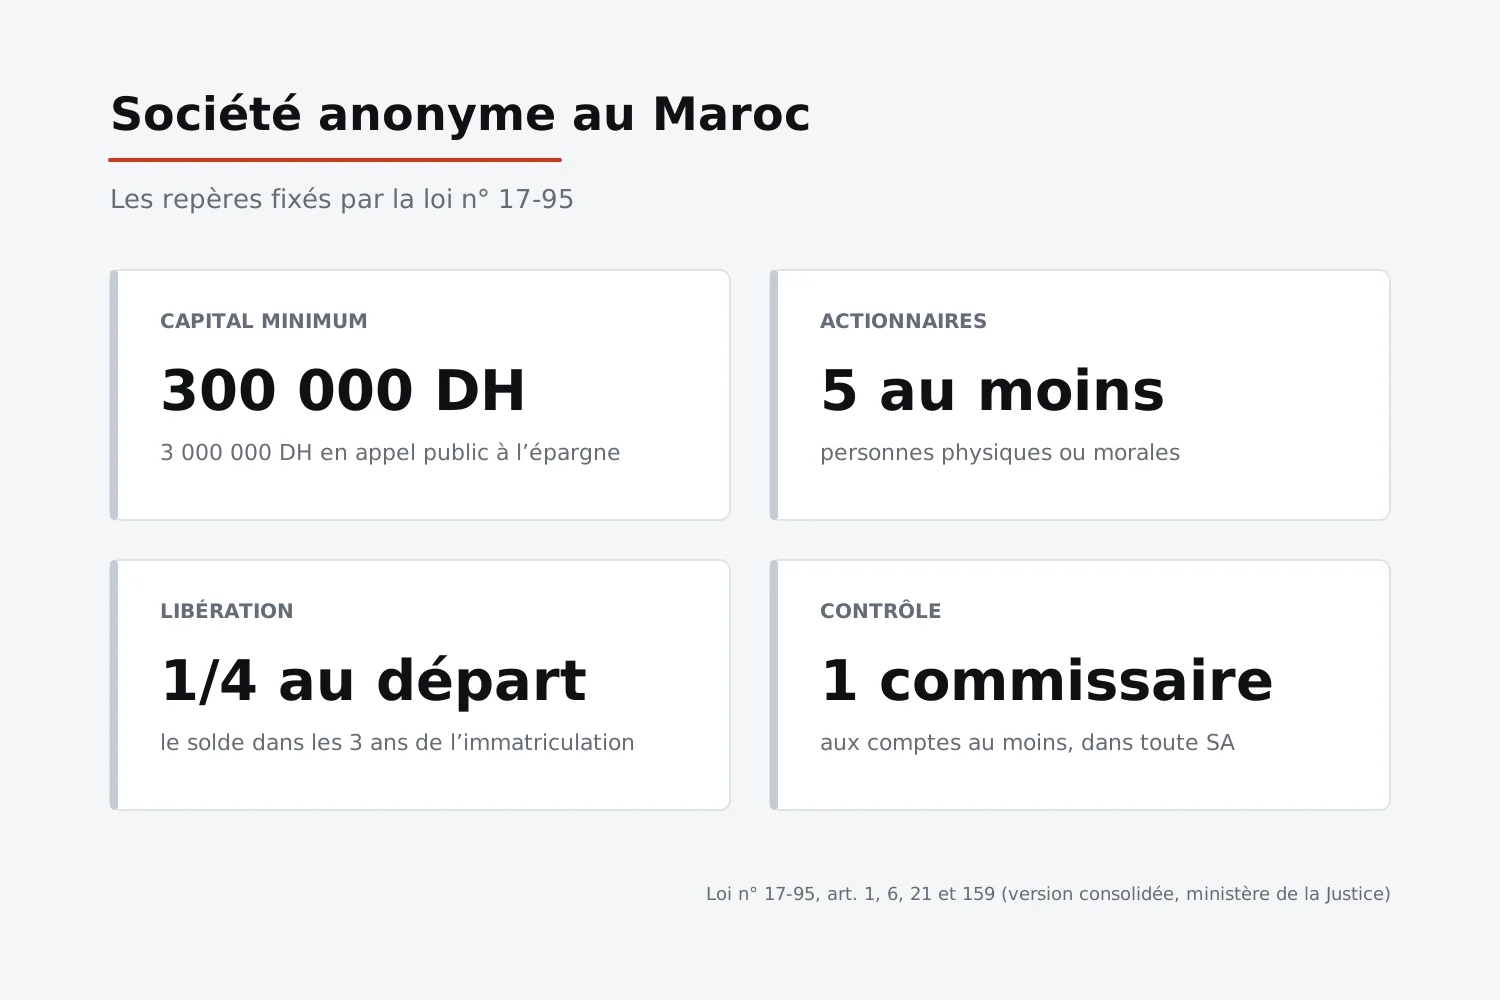
La société anonyme (SA) est la forme la plus encadrée du droit marocain des sociétés. Elle réunit au moins cinq actionnaires, exige un capital minimum de 300 000 DH et fonctionne avec des organes imposés par la loi : conseil d’administration ou directoire, assemblées générales, commissaire aux comptes. Ce cadre a un coût en formalités, mais il permet d’accueillir de nombreux investisseurs et, à certaines conditions, de faire appel public à l’épargne.
Ce guide s’adresse aux entrepreneurs qui comparent les formes juridiques au Maroc. Il présente les projets auxquels une SA peut convenir, les règles de capital et d’apports, les deux modes de gouvernance, les décisions des assemblées, le contrôle des comptes, les étapes de constitution, les obligations après la création, puis une comparaison avec la SARL et la SAS. Chaque montant et chaque délai renvoie à l’article de loi qui le fixe. Les règles générales sont distinguées des cas particuliers : sociétés faisant appel public à l’épargne, sociétés cotées et établissements financiers.
Société anonyme au Maroc : l’essentiel
- Actionnaires : cinq au moins, dont la responsabilité est limitée à leurs apports (loi n° 17-95, art. 1).
- Capital minimum : 300 000 DH, ou 3 000 000 DH pour une société qui fait appel public à l’épargne (art. 6).
- Libération : au moins un quart de chaque action de numéraire à la souscription, le solde dans un délai de trois ans à compter de l’immatriculation au registre du commerce (art. 21).
- Apports : en numéraire ou en nature ; l’apport en industrie n’est pas admis (art. 1).
- Gouvernance : conseil d’administration de 3 à 12 membres, ou directoire d’au plus 5 membres contrôlé par un conseil de surveillance (art. 39, 77, 78 et 83).
- Contrôle : au moins un commissaire aux comptes dans toute SA (art. 159).
- Actions : de forme nominative depuis la loi n° 96-21, sauf pour les sociétés faisant appel public à l’épargne (art. 245).
Qu’est-ce qu’une société anonyme, et pour quels projets ?
La loi n° 17-95 définit la société anonyme comme une société commerciale par sa forme, quel que soit son objet. Son capital est divisé en actions négociables, les actionnaires ne supportent les pertes qu’à concurrence de leurs apports, et la société ne peut compter moins de cinq actionnaires (art. 1). Sa durée ne peut excéder 99 ans (art. 2).
Le texte ne réserve pas la SA à un secteur ou à une taille d’entreprise. Ce sont ses règles qui la rendent plus adaptée à certains projets :
- Un tour de table large : la SA n’a pas de nombre maximal d’actionnaires, alors que la SARL est limitée à 50 associés. Une SARL qui dépasse ce seuil doit se transformer en société anonyme dans un délai de deux ans (loi n° 5-96, art. 47).
- Des investisseurs qui reçoivent des titres : les actions de SA sont négociables (art. 1 et 247). Une SARL, elle, ne peut pas émettre de valeurs mobilières (loi n° 5-96, art. 54).
- Un appel public à l’épargne : parmi la SA, la SARL et la SAS, seule la SA peut y recourir. La SAS l’interdit expressément (loi n° 5-96, art. 43-3), et la SA qui le fait doit porter son capital à 3 000 000 DH au moins (loi n° 17-95, art. 6).
- Des activités financières : les banques, sociétés de crédit, d’investissement, d’assurance, de capitalisation et d’épargne ne peuvent pas adopter la forme de SARL (loi n° 5-96, art. 44). Les lois propres à ces secteurs fixent la forme exigée et les agréments ; elles sortent du champ de cet article.
À l’inverse, pour un projet porté par une ou deux personnes, avec un capital modeste, la SA impose des contraintes difficiles à justifier : cinq actionnaires, un conseil ou un directoire, un commissaire aux comptes rémunéré dès la première année, des assemblées convoquées selon des formes légales. La SARL, la SARL à associé unique ou la SAS répondent alors à la plupart des besoins. Notre guide des formes juridiques et de la création d’entreprise au Maroc présente ces options côte à côte.
Capital, actionnaires, apports et libération du capital
Le capital minimum de la société anonyme
Le capital d’une SA ne peut être inférieur à 300 000 DH. Ce minimum passe à 3 000 000 DH lorsque la société fait appel public à l’épargne (art. 6). La valeur nominale d’une action ne peut être inférieure à 50 DH, ou à 10 DH pour les sociétés cotées en bourse (art. 246).
Les actionnaires
La règle générale est d’au moins cinq actionnaires (art. 1). Il peut s’agir de personnes physiques ou de personnes morales. La loi exclut certaines personnes de la qualité de fondateur d’une SA (art. 38). Les relations entre actionnaires peuvent être organisées par un pacte d’actionnaires, qui doit être écrit (art. 11).
Apports en numéraire et apports en nature
Le capital est constitué d’apports en numéraire, c’est-à-dire d’argent, ou d’apports en nature : un fonds de commerce, un immeuble, du matériel, une marque. L’apport en industrie, qui consiste à apporter son travail ou son savoir-faire, n’est pas possible dans une SA (art. 1).
Les apports en nature sont évalués par un commissaire aux apports, choisi parmi les personnes habilitées à exercer les fonctions de commissaire aux comptes (art. 24 et 25). Son rapport est déposé au siège social et au greffe du tribunal au moins cinq jours avant la signature des statuts (art. 26). Les actions d’apport en nature sont intégralement libérées dès leur émission (art. 21).
La libération du capital
Le capital doit être intégralement souscrit, mais il n’a pas à être versé en totalité dès le départ. Les actions de numéraire sont libérées d’un quart au moins de leur valeur nominale lors de la souscription. Le solde est appelé en une ou plusieurs fois, sur décision du conseil d’administration ou du directoire, dans un délai de trois ans à compter de l’immatriculation au registre du commerce (art. 21).
Les fonds versés sont déposés, dans les huit jours de leur réception, sur un compte bancaire bloqué ouvert au nom de la société en formation (art. 22). Ils ne sont débloqués qu’au profit du mandataire de la société, sur justification de son immatriculation au registre du commerce (art. 34). Si la société n’est pas constituée dans les six mois du dépôt, la loi organise la restitution des fonds aux souscripteurs (art. 35).
| Règle | Cas général | Cas particulier |
|---|---|---|
| Capital minimum | 300 000 DH | 3 000 000 DH en cas d’appel public à l’épargne |
| Nombre d’actionnaires | 5 au moins, sans maximum | — |
| Valeur nominale d’une action | 50 DH au moins | 10 DH au moins pour une société cotée |
| Libération des actions de numéraire | 1/4 à la souscription, solde sous 3 ans après l’immatriculation | — |
| Actions d’apport en nature | Libérées en totalité dès l’émission, après évaluation par un commissaire aux apports | — |
| Dépôt des fonds | Compte bloqué, dans les 8 jours de leur réception | Restitution des fonds si la société n’est pas constituée dans les 6 mois |
Gouvernance de la SA : conseil d’administration ou directoire
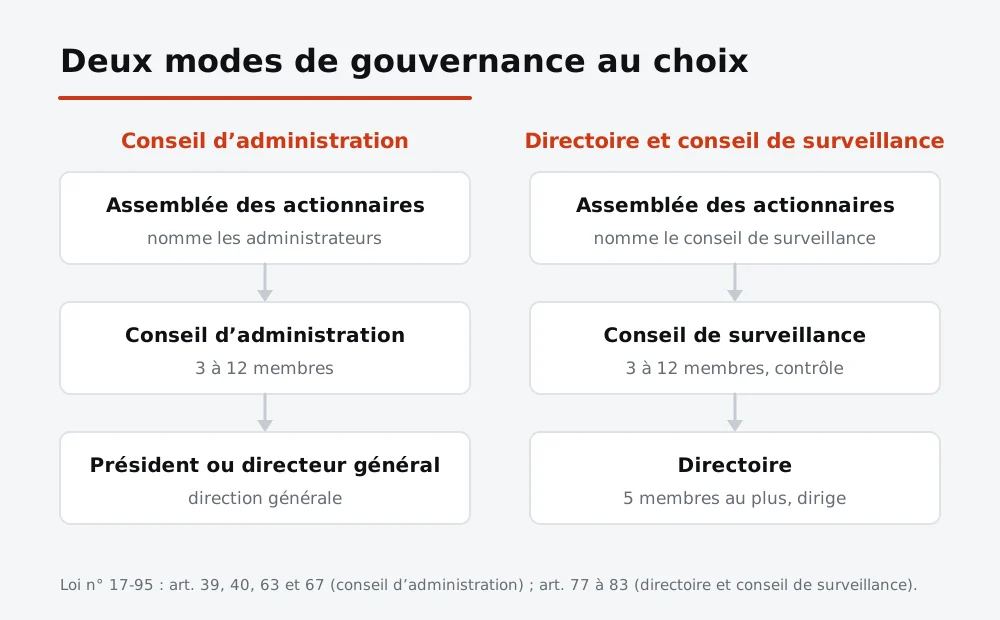
La loi offre deux modes d’organisation. Le choix figure dans les statuts. Le mode classique est le conseil d’administration ; le mode à directoire et conseil de surveillance est facultatif et doit être prévu expressément (art. 77).
SA à conseil d’administration
Le conseil d’administration compte de 3 à 12 membres, ou jusqu’à 15 lorsque les actions de la société sont inscrites à la cote de la bourse des valeurs (art. 39). Depuis la loi n° 19-20, la composition du conseil doit rechercher une représentation équilibrée des femmes et des hommes (art. 39).
- Nomination : les premiers administrateurs sont désignés dans les statuts ou dans un acte séparé ; ensuite, par l’assemblée générale ordinaire (art. 20 et 40).
- Mandat : six ans au plus en cas de nomination par l’assemblée générale, trois ans au plus pour les administrateurs désignés dans les statuts. Les administrateurs sont rééligibles et révocables à tout moment par l’assemblée générale ordinaire (art. 48).
- Actions des administrateurs : chaque administrateur doit détenir le nombre d’actions fixé par les statuts ; un administrateur qui ne les détient pas dispose de trois mois pour régulariser (art. 44 et 45).
- Personne morale administrateur : elle désigne un représentant permanent (art. 42).
- Salariés administrateurs : leur nombre ne peut dépasser le tiers des membres du conseil (art. 43).
- Délibérations : le conseil ne délibère valablement que si la moitié au moins de ses membres sont présents ; la participation par visioconférence est admise dans les conditions prévues par la loi (art. 50).
Le conseil élit un président, obligatoirement une personne physique, révocable à tout moment (art. 63). La direction générale est assumée soit par le président, qui porte alors le titre de président-directeur général, soit par un directeur général distinct. Le conseil choisit entre ces deux formules ; si les statuts ne prévoient rien, c’est au président d’assumer la direction générale. Les administrateurs non exécutifs doivent être plus nombreux que les administrateurs exécutifs (art. 67).
SA à directoire et conseil de surveillance
Ce mode sépare la gestion et le contrôle. Le directoire dirige la société ; il compte cinq membres au plus, ou sept lorsque les actions sont cotées. Dans une SA dont le capital est inférieur à 1 500 000 DH, les fonctions du directoire peuvent être exercées par une seule personne, appelée directeur général unique (art. 78). Ses membres sont obligatoirement des personnes physiques, nommés par le conseil de surveillance (art. 79). Ils sont révocables par l’assemblée générale et, si les statuts le prévoient, par le conseil de surveillance (art. 80). Leur mandat dure de deux à six ans selon les statuts, et quatre ans à défaut (art. 81).
Le conseil de surveillance contrôle la gestion du directoire. Il compte de 3 à 12 membres, ou jusqu’à 15 pour une société cotée (art. 83). Dans ce mode, les articles 39 à 76 relatifs au conseil d’administration ne s’appliquent pas (art. 77).
| Point | Conseil d’administration | Directoire et conseil de surveillance |
|---|---|---|
| Organe de direction | Président-directeur général, ou président et directeur général | Directoire de 5 membres au plus (7 si cotée), ou directeur général unique si le capital est inférieur à 1 500 000 DH |
| Organe collégial | Conseil de 3 à 12 membres (15 si cotée) | Conseil de surveillance de 3 à 12 membres (15 si cotée) |
| Nomination des dirigeants | Par le conseil d’administration | Membres du directoire nommés par le conseil de surveillance |
| Durée des mandats | Administrateurs : 6 ans au plus (3 ans si désignés par les statuts) | Directoire : 2 à 6 ans, 4 ans à défaut |
| Logique | Un organe qui oriente et contrôle, une direction générale qui exécute | Séparation nette entre gestion et surveillance |
Cas particulier : les administrateurs indépendants
Les SA qui font appel public à l’épargne doivent compter un ou plusieurs administrateurs indépendants, dans la limite du tiers des membres du conseil (art. 41 bis, issu de la loi n° 20-19). Pour les autres SA, la nomination d’administrateurs indépendants est facultative (art. 41 ter).
Décisions des actionnaires et contrôle des comptes
Assemblée générale ordinaire et assemblée générale extraordinaire
Les actionnaires décident en assemblée. L’assemblée générale ordinaire (AGO) prend les décisions courantes, dont l’approbation des comptes et la nomination des administrateurs. L’assemblée générale extraordinaire (AGE) est seule habilitée à modifier les statuts (art. 110). Les statuts peuvent prévoir un quorum ou une majorité plus élevés que ceux de la loi, jamais plus faibles (art. 114).
| Assemblée | Quorum sur première convocation | Quorum sur deuxième convocation | Majorité |
|---|---|---|---|
| Ordinaire (AGO) | Un quart des actions ayant droit de vote | Aucun quorum requis | Majorité simple des voix |
| Extraordinaire (AGE) | La moitié des actions ayant droit de vote | Un quart des actions ayant droit de vote | Deux tiers des voix |
L’AGO se réunit au moins une fois par an, dans les six mois qui suivent la clôture de l’exercice ; ce délai peut être prolongé par ordonnance du président du tribunal (art. 115). L’avis de convocation est publié dans un journal d’annonces légales, ou remplacé par une convocation individuelle lorsque toutes les actions sont nominatives (art. 122). Il doit s’écouler au moins quinze jours entre la convocation et la réunion sur première convocation, et huit jours sur les convocations suivantes (art. 123). Les SA qui font appel public à l’épargne publient en plus un avis trente jours au moins avant la réunion (art. 121).
Pour le déroulé d’une modification statutaire, qu’il s’agisse d’une augmentation de capital, d’un changement d’objet ou d’un transfert de siège, consultez notre page sur la modification des statuts d’une société au Maroc.
Le commissaire aux comptes
Toute société anonyme désigne au moins un commissaire aux comptes. Il en faut deux au moins dans les SA qui font appel public à l’épargne, ainsi que dans les banques, sociétés de crédit, d’investissement, d’assurance, de capitalisation et d’épargne (art. 159). Le commissaire aux comptes doit être inscrit au tableau de l’Ordre des experts-comptables (art. 160). Il est nommé pour trois exercices ; les premiers commissaires, désignés dans les statuts, le sont pour un exercice au plus (art. 163).
C’est une différence nette avec la SARL et la SAS, où le commissaire aux comptes ne devient obligatoire qu’au-delà de seuils (voir la comparaison plus bas).
Les étapes de constitution d’une société anonyme
La loi décrit la constitution autour de quatre actes : la signature des statuts, la libération d’au moins un quart de chaque action de numéraire, le transfert des apports en nature après évaluation, et l’accomplissement des formalités de publicité (art. 17). En pratique, les étapes s’enchaînent ainsi pour une SA qui ne fait pas appel public à l’épargne :
- Réserver la dénomination en obtenant le certificat négatif auprès de l’OMPIC : voir notre article sur le certificat négatif au Maroc.
- Rédiger les statuts, par écrit (art. 11). Ils précisent notamment le mode de gouvernance, le nombre d’actions que doit détenir chaque administrateur et la forme nominative des actions (art. 12).
- Recueillir les souscriptions pour la totalité du capital et encaisser au moins un quart de chaque action de numéraire (art. 21).
- Déposer les fonds sur un compte bloqué au nom de la société en formation, dans les huit jours de leur réception (art. 22).
- Faire évaluer les apports en nature, s’il y en a, par un commissaire aux apports dont le rapport est déposé au moins cinq jours avant la signature des statuts (art. 24 à 26).
- Établir la déclaration de souscription et de versement, par acte notarié ou sous seing privé, déposée au greffe (art. 23).
- Signer les statuts, en personne ou par mandataire muni d’un pouvoir spécial (art. 18). Les premiers administrateurs ou membres du conseil de surveillance et les premiers commissaires aux comptes sont désignés dans les statuts ou dans un acte séparé (art. 20).
- Déposer le dossier au greffe et immatriculer la société au registre du commerce (art. 31 et 32). Les premiers organes entrent en fonction à compter de cette immatriculation (art. 20). Pour les identifiants qui suivent, voir notre guide identifiant fiscal, ICE et RC d’une nouvelle société.
- Publier un avis au Bulletin officiel et dans un journal d’annonces légales, dans les trente jours qui suivent l’immatriculation (art. 33).
- Débloquer les fonds sur justification de l’immatriculation (art. 34).
Les actes accomplis pour le compte de la société avant son immatriculation obéissent à des règles propres de reprise par la société une fois constituée (art. 27 et 29). Les actions ne deviennent négociables qu’après l’immatriculation (art. 247).
Cas particulier : une SA qui fait appel public à l’épargne suit une procédure renforcée, avec dépôt des statuts au greffe ou chez un notaire (art. 19), un capital minimum de 3 000 000 DH et les règles du marché des capitaux. Autre cas : la transformation d’une société existante en SA fait intervenir un ou plusieurs commissaires à la transformation (art. 36).
Obligations de la société anonyme après sa création
- Appeler le solde du capital dans les trois ans qui suivent l’immatriculation (art. 21).
- Tenir l’AGO annuelle dans les six mois de la clôture de chaque exercice, pour approuver les comptes (art. 115).
- Déposer les états de synthèse au greffe, avec le rapport du commissaire aux comptes, dans les deux mois qui suivent leur approbation ; le dépôt peut se faire par voie électronique (art. 158). Notre article sur le dépôt des états de synthèse au tribunal détaille les pièces et les sanctions.
- Tenir le registre des transferts : depuis la loi n° 96-21, les valeurs mobilières émises par une SA revêtent la forme nominative, et les droits des actionnaires résultent de leur inscription. Seules les sociétés faisant appel public à l’épargne peuvent émettre des titres au porteur (art. 245). Les sanctions et la conversion des anciens titres sont expliquées dans notre article sur les actions au porteur au Maroc.
- Publier les modifications des statuts dans les trente jours (art. 37).
- Faire fonctionner les organes : réunions du conseil ou du directoire, renouvellement des mandats d’administrateurs et de commissaires aux comptes, procès-verbaux.
La SA a aussi des obligations fiscales et comptables communes à toutes les sociétés commerciales. Pour la première année, voir notre guide de la fiscalité de la première année d’une société au Maroc.
SA, SARL ou SAS : comparaison des trois formes
La SARL est régie par la loi n° 5-96. La SAS figure dans le titre III bis de cette même loi, issu de la loi n° 19-20, et emprunte pour le reste les règles de la loi n° 17-95 lorsqu’elles sont compatibles (loi n° 5-96, art. 1). Le tableau ci-dessous compare les points qui pèsent le plus dans le choix.
| Point | Société anonyme | SARL | SAS |
|---|---|---|---|
| Nombre d’associés | 5 au moins, sans maximum | 1 à 50 associés | Une ou plusieurs personnes |
| Capital minimum | 300 000 DH (3 000 000 DH en appel public à l’épargne) | Fixé librement | Fixé librement par les statuts |
| Titres | Actions négociables, de forme nominative | Parts sociales ; pas d’émission de valeurs mobilières | Actions ; inaliénabilité possible jusqu’à 10 ans |
| Direction | Conseil d’administration et direction générale, ou directoire et conseil de surveillance | Un ou plusieurs gérants | Un président, désigné selon les statuts |
| Liberté statutaire | Faible : organes, quorums et majorités fixés par la loi | Encadrée par la loi | Large : les statuts organisent le fonctionnement |
| Commissaire aux comptes | Toujours obligatoire, deux dans certains cas | Obligatoire au-delà de 50 millions de DH de chiffre d’affaires hors taxes | Facultatif, obligatoire au-delà d’un seuil de chiffre d’affaires fixé par voie réglementaire |
| Entrée de nouveaux associés | Actions négociables après l’immatriculation | Cession à un tiers soumise à l’accord des associés représentant les trois quarts des parts | Agrément préalable possible selon les statuts |
| Appel public à l’épargne | Possible | Impossible | Interdit |
En résumé, la SA convient aux projets qui doivent accueillir de nombreux actionnaires ou se préparer à une ouverture large du capital, et qui peuvent supporter un fonctionnement formalisé. La SARL convient à la plupart des PME : capital libre, une gérance simple et un commissaire aux comptes seulement au-delà d’un seuil de chiffre d’affaires. La SAS offre des actions et une grande liberté de rédaction, sans capital minimum, mais sans accès à l’épargne publique.
BW accompagne la création de sociétés au Maroc. La société anonyme ne figure pas parmi les formules présentées sur notre page tarifs : cet article est informatif. Si votre projet relève plutôt d’une SARL, d’une SARL à associé unique ou d’une SAS, vous pouvez démarrer en ligne.
Questions fréquentes sur la société anonyme au Maroc
Combien faut-il d’actionnaires pour créer une SA ?
Cinq au moins (loi n° 17-95, art. 1). La loi ne fixe pas de maximum. Pour entreprendre seul, la SARL à associé unique ou la SAS à associé unique sont les formes adaptées.
Quel est le capital minimum d’une société anonyme au Maroc ?
300 000 DH, ou 3 000 000 DH pour une société qui fait appel public à l’épargne (art. 6).
Faut-il verser tout le capital à la création ?
Non. Chaque action de numéraire est libérée d’au moins un quart à la souscription ; le solde est appelé dans les trois ans qui suivent l’immatriculation au registre du commerce. Les actions d’apport en nature, elles, sont libérées en totalité dès leur émission (art. 21).
Le commissaire aux comptes est-il obligatoire dans une SA ?
Oui, dans toute société anonyme, dès sa constitution. Deux commissaires au moins sont exigés pour les sociétés faisant appel public à l’épargne et pour les établissements financiers et d’assurance énumérés par la loi (art. 159).
Quelle est la durée du mandat d’un administrateur ?
Six ans au plus lorsqu’il est nommé par l’assemblée générale, trois ans au plus lorsqu’il est désigné dans les statuts. Il est rééligible et révocable à tout moment par l’assemblée générale ordinaire (art. 48).
Une SA peut-elle émettre des actions au porteur ?
Seulement si elle fait appel public à l’épargne. Depuis la loi n° 96-21, les autres SA émettent des titres nominatifs (art. 245). Notre article sur les actions au porteur détaille les conséquences pratiques.
Peut-on transformer une SARL en société anonyme ?
Oui. La transformation d’une société en SA fait intervenir un ou plusieurs commissaires à la transformation (loi n° 17-95, art. 36). Elle devient obligatoire lorsqu’une SARL dépasse 50 associés : la société dispose alors de deux ans pour se transformer en SA (loi n° 5-96, art. 47).
Quelle différence entre la SA et la SAS ?
Les deux émettent des actions. La SA impose cinq actionnaires, 300 000 DH de capital minimum, des organes légaux et un commissaire aux comptes. La SAS peut être créée par une seule personne, avec un capital libre et une organisation fixée par les statuts, mais elle ne peut pas faire appel public à l’épargne (loi n° 5-96, art. 43-1, 43-3, 43-4 et 43-5).
BW crée-t-il des sociétés anonymes ?
La société anonyme ne fait pas partie des formules présentées sur notre page tarifs. Cet article a une vocation informative ; pour une SA, rapprochez-vous d’un professionnel habilité au regard de votre projet.
Sources
- Loi n° 17-95 relative aux sociétés anonymes, promulguée par le dahir n° 1-96-124 du 14 rabii II 1417 (30 août 1996), Bulletin officiel n° 4422 du 17 octobre 1996, telle que modifiée notamment par les lois n° 81-99, 23-01, 20-05, 78-12, 20-19 et 19-20 ; version consolidée au 19 août 2021 publiée sur le portail juridique du ministère de la Justice : art. 1, 2, 6, 11, 12, 17 à 27, 29, 31 à 38, 39 à 45, 48, 50, 63, 67, 77 à 83, 110, 111, 114, 115, 121 à 123, 158 à 160, 163, 246 et 247.
- Loi n° 19-20 modifiant et complétant la loi n° 17-95 et la loi n° 5-96, promulguée par le dahir n° 1-21-75 du 14 juillet 2021, Bulletin officiel n° 7014 du 19 août 2021.
- Loi n° 96-21 modifiant et complétant la loi n° 17-95 relative aux sociétés anonymes, promulguée par le dahir n° 1-23-15 du 19 rejeb 1444 (10 février 2023), Bulletin officiel n° 7173 du 27 février 2023 (édition générale en langue arabe) : art. 245 nouveau ; texte publié par l’Autorité marocaine du marché des capitaux.
- Loi n° 5-96 sur la société en nom collectif, la société en commandite simple, la société en commandite par actions, la société à responsabilité limitée et la société en participation, telle que modifiée, notamment par la loi n° 19-20 ; version consolidée publiée sur le portail juridique du ministère de la Justice : art. 1, 43-1 à 43-11, 44, 46, 47, 54, 58 et 80.
Les règles citées sont celles des textes officiels consultés en octobre 2026. Aucune loi modificative de la loi n° 17-95 postérieure à la loi n° 96-21 n’a été identifiée dans nos recherches. Les sociétés faisant appel public à l’épargne, les sociétés cotées et les établissements financiers sont soumis à des textes complémentaires non traités ici. Ces informations sont générales et ne remplacent pas un conseil adapté à votre situation.
Dernière mise à jour :