
Identifiant fiscal Maroc, ICE et RC : comment les obtenir pour une société nouvelle
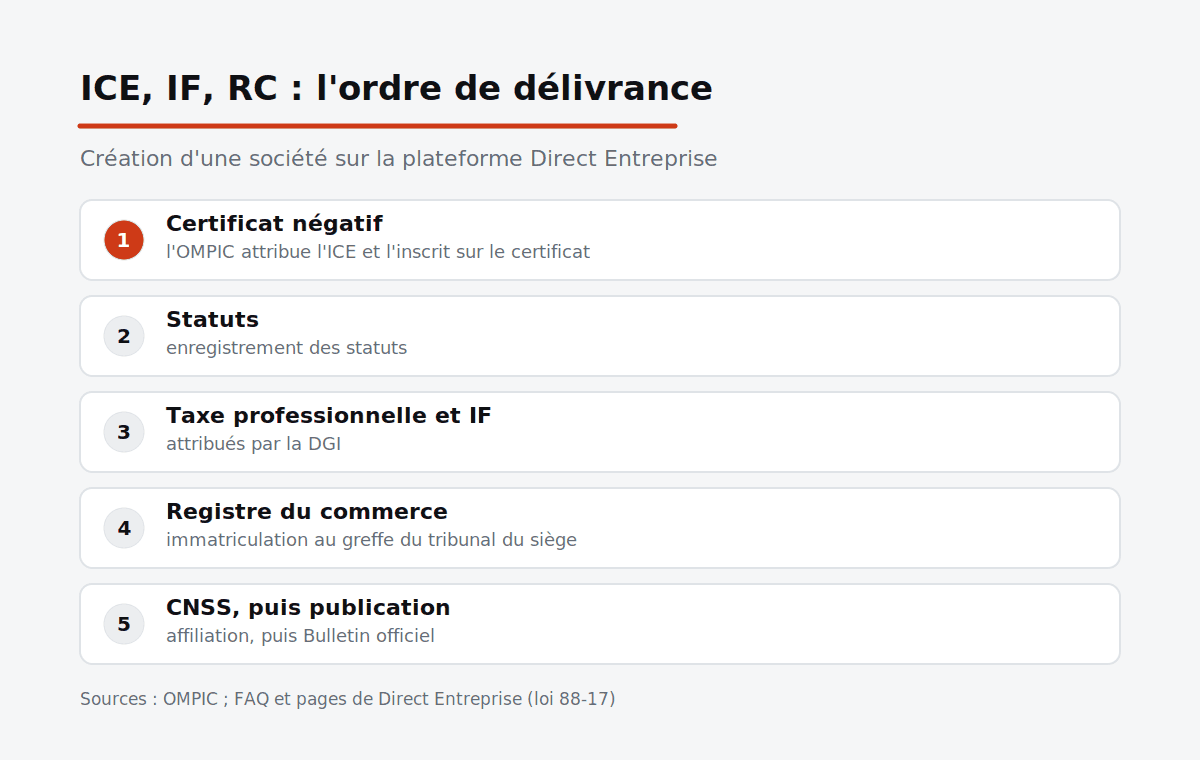
Une société qui naît au Maroc reçoit plusieurs numéros : l’identifiant commun de l’entreprise (ICE), l’identifiant fiscal (IF), le numéro d’immatriculation au registre du commerce (RC) et le numéro de taxe professionnelle. Chacun vient d’une administration différente et intervient à une étape précise de la création.
Ce guide s’adresse aux créateurs d’une SARL, d’une SARL AU, d’une SAS ou d’une société anonyme. Il explique qui attribue chaque identifiant, à quel moment, et où il doit figurer ensuite. Les personnes physiques qui exercent en nom propre suivent un parcours différent, qui n’est pas traité ici. Pour la recherche et la vérification des numéros d’un client, d’un fournisseur ou de partenaires, voyez plutôt notre guide pour vérifier une entreprise au Maroc.
ICE, IF, RC et patente : l’essentiel
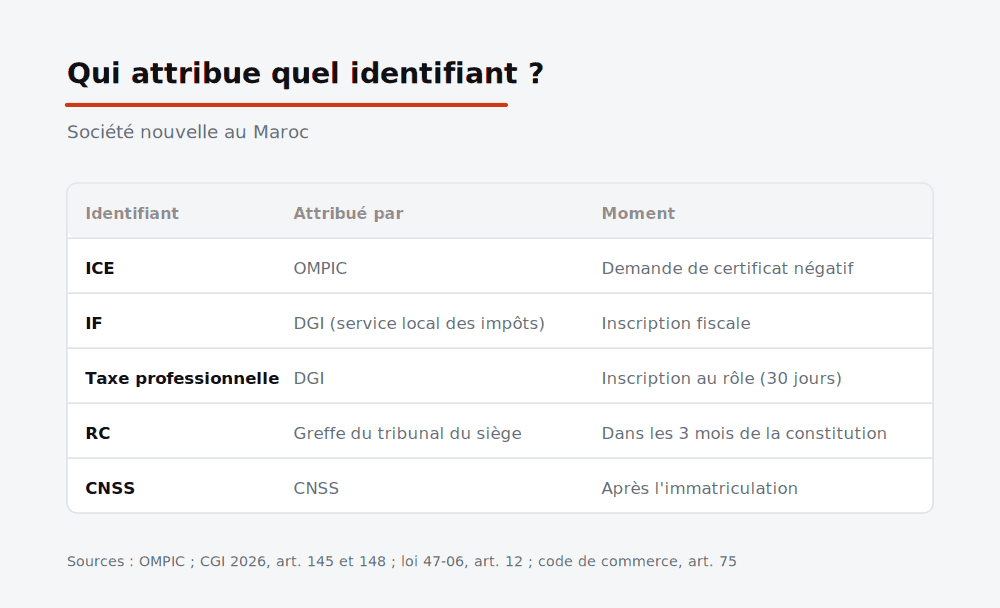
- ICE : attribué par l’OMPIC dès la demande de certificat négatif, et inscrit sur ce certificat.
- IF et taxe professionnelle : attribués par la DGI lors de l’inscription fiscale de la société. La taxe professionnelle a remplacé la patente, dont le nom reste courant.
- RC : numéro d’immatriculation au registre du commerce, tenu au greffe du tribunal du siège social.
- CNSS : affiliation de la société, qui vient après le RC sur la plateforme de création.
Identifiant commun de l’entreprise (ICE)
Un identifiant commun à toutes les administrations
L’ICE identifie l’entreprise et ses établissements de façon unique pour toutes les administrations. Selon l’OMPIC, il « vient s’ajouter aux autres identifiants légaux », notamment le RC, l’identifiant fiscal et le numéro CNSS. Il ne les remplace donc pas.
Quand une société nouvelle reçoit son ICE
Pour les personnes morales, l’ICE est attribué par l’OMPIC lors de la demande de certificat négatif. Il est transcrit sur ce document et servira pour toutes les démarches de création. La FAQ de Direct Entreprise le confirme : l’ICE est attribué avec la délivrance du certificat négatif. Notre guide du certificat négatif au Maroc détaille cette première étape.
Le site web officiel ice.gov.ma propose seulement deux services : « Récupérer votre ICE » et « Déclarer vos établissements ». Il précise de ne faire une demande que si le certificat négatif ou le bulletin d’identification ne contient pas déjà un numéro ICE. Obtenir un ICE ne passe pas par un intermédiaire payant.
La composition de l’ICE
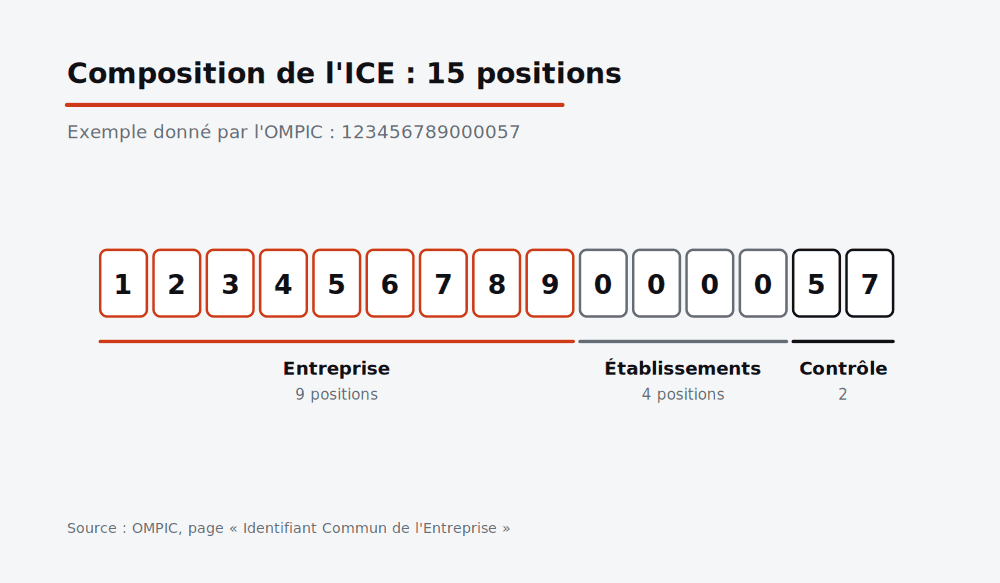
L’ICE compte 15 positions : 9 pour l’entreprise, 4 pour ses établissements, comme ses succursales, et 2 caractères de contrôle. L’OMPIC donne l’exemple 123456789000057, composé uniquement de chiffres.
Où mentionner l’ICE
Le Code général des impôts impose de mentionner l’ICE sur les factures et sur toutes les déclarations fiscales (CGI, art. 145-VIII). La facture porte aussi l’ICE du client (art. 145-III). Chaque omission ou inexactitude est passible d’une amende de 100 DH (art. 198 ter). L’ICE est aussi une condition pour bénéficier des exonérations prévues par le code (art. 164-I). Notre guide de la facture conforme au Maroc reprend toutes les mentions obligatoires.
Identifiant fiscal Maroc : l’IF d’une société
Qui attribue cet identifiant fiscal ?
L’identifiant fiscal Maroc est le numéro d’identification fiscale attribué par le service local des impôts (CGI, art. 145-III). Il identifie la société comme contribuable auprès de la DGI, pour tous les impôts qu’elle déclare, comme l’impôt sur les sociétés (IS) ou la TVA. Sur la plateforme de création, c’est la Direction générale des impôts (DGI) qui se charge de l’inscription à la taxe professionnelle et de l’identification fiscale.
La déclaration d’existence dans les 30 jours
Une société de droit marocain adresse une déclaration d’existence au service local des impôts dans un délai maximum de 30 jours suivant sa constitution (CGI, art. 148-I). Ce délai court donc à partir de la constitution, et non du début de l’activité. La déclaration mentionne notamment la forme juridique, la raison sociale, le siège, les établissements et succursales, les activités, les dirigeants, les options fiscales (IS, TVA) et les numéros RC, CNSS et taxe professionnelle (art. 148-II). Elle est accompagnée des statuts et de la liste des associés fondateurs. Ces données servent de base à une identification complète de la société par la DGI, en tant qu’administration fiscale.
Le bulletin de notification de l’identifiant fiscal
La DGI délivre un bulletin de notification du numéro d’identification fiscale. Le ministère de l’Économie et des Finances indique qu’il peut être téléchargé, avec une attestation d’inscription à la taxe professionnelle, par les adhérents aux services en ligne SIMPL. Copiez toujours l’IF depuis un document officiel plutôt que depuis un échange d’e-mail.
Taxe professionnelle : inscription et numéro
Toute société qui exerce une activité professionnelle relève de la taxe professionnelle, qui a remplacé la patente avec la loi 47-06. Elle doit déposer une déclaration d’inscription au rôle dans les 30 jours qui suivent le début de son activité. Au vu de cette déclaration, la loi précise qu’« un numéro d’identification est attribué » au redevable (loi 47-06, art. 12).
Ce numéro doit être affiché dans chaque établissement (art. 14) et figurer sur les factures avec l’identifiant fiscal (CGI, art. 145-III).
Régime fiscal de la première année
Une activité nouvellement créée est exonérée de taxe professionnelle pendant cinq ans à compter de l’année de son début (loi 47-06, art. 6). Le régime fiscal de la première année est détaillé dans notre guide fiscalité de la première année.
Le registre de commerce (RC)
Immatriculation au greffe du tribunal du siège
Le registre local du commerce est tenu par le greffe du tribunal compétent, et le registre central par l’OMPIC (code de commerce, art. 28 et 31). La demande d’immatriculation est déposée auprès du greffe du tribunal dans le ressort duquel se trouve le siège social (art. 39), par exemple le tribunal de commerce de Casablanca pour un siège dans cette ville. Seuls les gérants ou les membres des organes de direction peuvent la demander (art. 38). La déclaration d’immatriculation, faite sur la plateforme électronique, mentionne la raison sociale ou la dénomination de la société et la date du certificat négatif (art. 45).
Délai : trois mois après la constitution
L’immatriculation d’une société doit être requise dans les trois mois de sa constitution (code de commerce, art. 75). Le certificat négatif impose aussi son propre délai : le nom doit être inscrit au registre dans les 90 jours qui suivent sa délivrance (art. 74). Après une mise en demeure restée sans effet pendant un mois, l’absence d’inscription expose les dirigeants à une amende de 1 000 à 5 000 DH (art. 62). L’article 76 subordonne enfin l’immatriculation des commerçants et des sociétés commerciales à l’inscription à « l’impôt des patentes », aujourd’hui la taxe professionnelle.
Le numéro RC sur les documents
Le numéro et le lieu d’immatriculation doivent figurer sur les factures, lettres, bons de commande et autres papiers de commerce (art. 49). Le registre central rassemble les informations inscrites dans les registres locaux et délivre des certificats et des copies des inscriptions.
ICE, IF, RC : les obtenir en une seule démarche
La plateforme Direct Entreprise
Depuis la loi 88-17, la plateforme électronique Direct Entreprise, gérée par l’OMPIC, est présentée comme « le seul moyen » d’effectuer les formalités de création et d’inscription au registre du commerce. Elle permet notamment :
- la demande du nom commercial (certificat négatif), qui fournit l’ICE ;
- l’enregistrement des statuts ;
- l’inscription à la taxe professionnelle et l’obtention de l’identifiant fiscal ;
- l’immatriculation au registre du commerce ;
- l’affiliation à la Caisse nationale de sécurité sociale (CNSS) ;
- la publicité au Bulletin officiel.
Selon sa FAQ, le greffe traite l’immatriculation une fois la taxe professionnelle attribuée par la DGI ; viennent ensuite l’affiliation à la CNSS et la publication. Une notification par e-mail annonce la création de la société. Certains centres régionaux d’investissement (CRI), comme celui de Rabat-Salé-Kénitra, proposent aussi un appui à cette création en ligne. Notre page création de société en ligne décrit ce parcours.
Ce qu’il faut préparer
Le certificat négatif, les statuts signés, le justificatif de siège et les pièces d’identité des associés et des dirigeants forment la base du dossier. La liste complète figure sur notre page documents pour créer une société.
Erreurs fréquentes
- Confondre ICE et IF : l’ICE est commun à toutes les administrations, l’IF est le numéro fiscal de la DGI. Les deux figurent sur les factures.
- Demander un ICE sur ice.gov.ma alors qu’il est déjà sur le certificat négatif : le portail demande de réutiliser le numéro existant.
- Calculer le délai fiscal à partir du début de l’activité : pour une société, la déclaration d’existence court à partir de la constitution.
- Oublier les numéros sur les factures : ICE, IF, numéro de taxe professionnelle, numéro et lieu du RC.
Le rôle de BW et celui des administrations
L’OMPIC attribue l’ICE et tient le registre central ; la DGI attribue l’IF et le numéro de taxe professionnelle ; le greffe du tribunal immatricule la société ; la CNSS l’affilie. BW n’est aucune de ces administrations et n’a aucun lien avec elles.
Dans une création de société confiée à BW, nous préparons et suivons le dossier jusqu’à l’immatriculation, et ces identifiants sont obtenus au fil des étapes. Nous ne vendons pas d’ICE : il est attribué par l’administration.
Questions fréquentes
Comment retrouver l’identifiant fiscal de sa société ?
Sur le bulletin de notification de l’identifiant fiscal délivré par la DGI, téléchargeable par les adhérents aux services SIMPL. L’IF figure aussi sur les déclarations fiscales déjà déposées.
L’ICE et l’IF sont-ils le même numéro ?
Non. L’ICE, à 15 positions, est un identifiant commun à toutes les administrations. L’IF, lui, est attribué par la DGI, administration fiscale de l’État. L’ICE s’ajoute aux autres identifiants sans les remplacer.
Quel est le délai pour immatriculer une société au registre du commerce ?
Trois mois à compter de la constitution (code de commerce, art. 75), et au plus tard 90 jours après la délivrance du certificat négatif (art. 74).
Comment trouver l’ICE d’une autre entreprise ?
Ce guide porte sur les identifiants de votre propre société. Pour la recherche de l’ICE, de l’IF ou du RC d’un client ou d’un fournisseur, et pour les vérifications à faire avant de signer, suivez notre guide pour vérifier une entreprise au Maroc.
Quel est l’équivalent du numéro SIRET au Maroc ?
Pour identifier une entreprise et chacun de ses établissements, l’ICE joue un rôle comparable : 9 positions pour l’entreprise, 4 pour l’établissement et 2 caractères de contrôle. Il ne remplace ni le RC ni l’identifiant fiscal.
La patente existe-t-elle encore ?
Le mot reste courant, mais l’impôt s’appelle taxe professionnelle depuis la loi 47-06. Le code de commerce consolidé parle encore de « l’impôt des patentes » (art. 76). En pratique, le « numéro de patente » désigne donc le numéro de taxe professionnelle.
Comment dit-on « identifiant fiscal » en arabe ?
On dit « رقم التعريف الضريبي » (numéro d’identification fiscale), ou plus brièvement « التعريف الضريبي ». Sur les portails officiels bilingues, l’ICE se dit « التعريف الموحد للمقاولة », la taxe professionnelle « الرسم المهني » et le registre du commerce « السجل التجاري ».
Quels numéros mettre sur une facture ?
L’ICE de la société et celui du client, l’identifiant fiscal, le numéro de taxe professionnelle, ainsi que le numéro et le lieu d’immatriculation au registre du commerce.
Sources
- OMPIC, page « Identifiant Commun de l’Entreprise » : définition, composition, attribution au stade du certificat négatif.
- Portail ice.gov.ma et son dépliant de présentation de l’ICE.
- Direct Entreprise, FAQ et pages « Comprendre la création d’entreprise » et « Réglementation » (loi 88-17).
- Code général des impôts 2026, publié par le ministère de l’Économie et des Finances : art. 145, 148, 164 et 198 ter.
- Code de commerce, version consolidée (adala.justice.gov.ma) : art. 28, 31, 38, 39, 45, 49, 62, 74, 75 et 76.
- Loi n° 47-06 relative à la fiscalité des collectivités territoriales, texte publié par la Trésorerie générale du Royaume, modifiée par la loi n° 07-20 : art. 6, 12 et 14.
- Ministère de l’Économie et des Finances, actualité du 28 janvier 2020 sur le bulletin de notification de l’identifiant fiscal, et sa version arabe (terminologie arabe).
- CRI Rabat-Salé-Kénitra, page « Appui à l’e-création ».
Article publié le 5 octobre 2026. Les règles citées sont celles des textes officiels consultés à cette date ; vérifiez-les au moment de votre démarche.
Dernière mise à jour :