
Fiscalité de la première année : impôt sur les sociétés, taxe professionnelle et TVA au Maroc
Une société nouvelle au Maroc ne paie pas tous ses impôts dès le premier jour. Certaines exonérations jouent pendant les premières années, d’autres obligations commencent immédiatement. Ce guide donne un aperçu du système fiscal d’une société nouvelle : l’impôt sur les sociétés (IS), la cotisation minimale (CM), la taxe professionnelle et la TVA pendant la première année d’activité.
Il s’adresse aux créateurs de SARL, de SARL AU et de SAS, y compris les Marocains résidant à l’étranger. Les règles citées viennent du Code général des impôts 2026 (CGI), à jour de la loi de finances (LF) pour 2026, et de la loi 47-06 sur la fiscalité des collectivités territoriales. Elles ont été relues le 5 octobre 2026. Cette information générale ne remplace pas l’avis d’un conseil sur votre cas. Les déclarations et leur calendrier sont détaillés sur notre page déclarations fiscales.
Fiscalité de la première année : l’essentiel
- Impôt sur les sociétés : 20 % du bénéfice pour la plupart des sociétés en 2026.
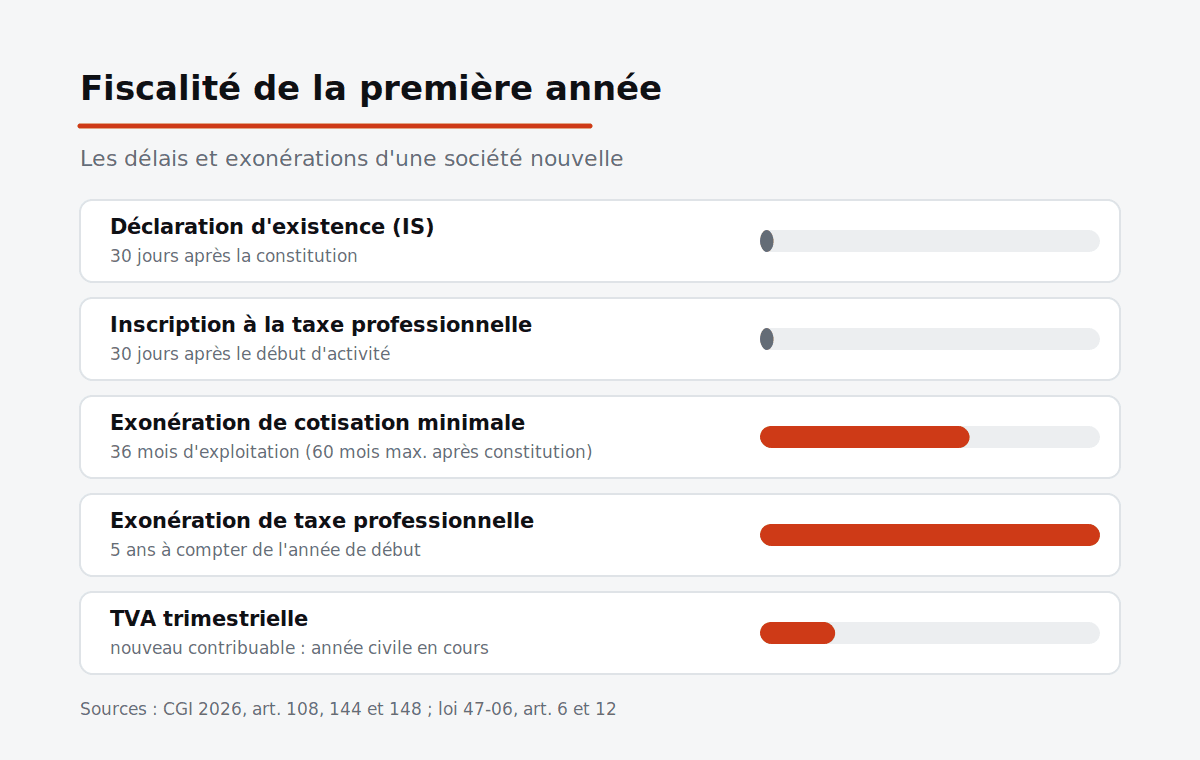
- Cotisation minimale : exonération pendant les 36 premiers mois d’exploitation, dans la limite de 60 mois après la constitution.
- Taxe professionnelle : exonération de cinq ans pour une activité nouvellement créée, mais pas de la taxe de services communaux.
- TVA : déclaration trimestrielle pour un nouveau contribuable pendant l’année civile en cours, sauf option pour le mensuel.
Impôt sur les sociétés Maroc : qu’est-ce que l’IS ?
L’impôt sur les sociétés frappe le bénéfice des sociétés, notamment des sociétés de capitaux : SARL, SARL AU, SAS et sociétés anonymes. Il est calculé au titre de chaque exercice comptable, sur le résultat fiscal de cet exercice, qui ne peut pas dépasser douze mois (CGI, art. 17). La société est imposée au lieu de son siège social ou de son principal établissement au Maroc (art. 18).
C’est un impôt direct et déclaratif. La société déclare elle-même son résultat fiscal dans les trois mois qui suivent la clôture de chaque exercice, même si elle est exonérée (art. 20). Le résultat fiscal part du résultat comptable, c’est-à-dire des produits moins les charges de l’exercice, corrigé selon les règles du code. L’impôt sur le revenu, lui, concerne les personnes physiques et non les sociétés.
Taux de l’IS en 2026 : droit commun et Bank Al-Maghrib
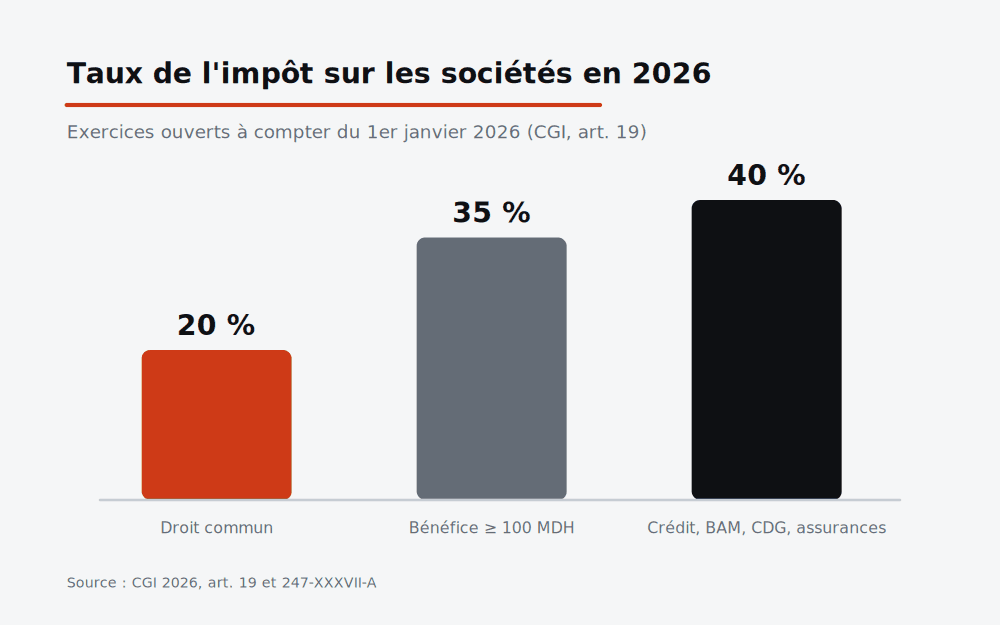
La loi de finances pour 2023 a réformé le barème de l’IS sur quatre ans. Les exercices ouverts à compter du 1er janvier 2026 arrivent au terme de cette convergence (CGI, art. 247-XXXVII-A). Les taux en vigueur sont donc ceux de l’article 19 :
| Situation de la société | Taux de l’IS |
|---|---|
| Taux de droit commun | 20 % |
| Bénéfice net égal ou supérieur à 100 millions de DH | 35 % |
| Établissements de crédit et organismes assimilés, Bank Al-Maghrib, CDG, entreprises d’assurances et de réassurance | 40 % |
Pour une société qui démarre, le taux de 20 % est donc la règle. Le code prévoit des exceptions au taux de 35 % (zones d’accélération industrielle, statut CFC, grandes conventions d’investissement) et des régimes particuliers : ils dépassent le cadre de ce guide. Une société dont le bénéfice repasse sous 100 millions de DH ne revient à 20 % qu’après trois exercices consécutifs sous ce seuil.
La cotisation minimale (CM)
Définition et calcul
La cotisation minimale est « un minimum d’imposition » que les sociétés soumises à l’IS doivent verser, même en l’absence de bénéfice (CGI, art. 144-I-A). Sa base est constituée, hors TVA, du chiffre d’affaires (CA) et des autres produits d’exploitation, des produits financiers et des subventions et dons reçus (art. 144-I-B).
Son taux est de 0,25 %. Il est de 0,15 % pour certaines ventes réalisées par des entreprises commerciales : produits pétroliers, gaz, beurre, huile, sucre, farine, eau, électricité et médicaments. Le montant de la cotisation minimale ne peut pas être inférieur à 3 000 DH (dirhams, MAD) pour une société soumise à l’IS, même sans chiffre d’affaires (art. 144-I-D).
L’exonération des 36 premiers mois
Les sociétés, autres que les concessionnaires de service public, sont exonérées de la cotisation minimale pendant les 36 premiers mois qui suivent le début de leur exploitation. Cette exonération cesse en tout état de cause à l’expiration des 60 premiers mois qui suivent la constitution de la société (art. 144-I-C-1°).
Les deux délais n’ont pas le même point de départ. Une société constituée puis restée longtemps sans activité perd une partie de ses 36 mois. Le texte exonère « de la cotisation minimale telle que prévue au A » sans dire expressément ce qu’il advient du minimum de 3 000 DH pendant cette période : faites confirmer ce point par votre conseil ou par la DGI pour votre situation.
Exonérations et dispositifs pour les nouvelles sociétés
Pour une société nouvelle, trois mesures jouent dès le départ : l’exonération de cotisation minimale des 36 premiers mois, l’exonération de taxe professionnelle de cinq ans et le régime trimestriel de TVA de la première année civile. Le CGI prévoit aussi des exonérations d’impôt sur les sociétés propres à certaines activités ou zones (article 6). Elles obéissent à des conditions précises qu’il faut vérifier au cas par cas avant de les invoquer. Pour bénéficier des exonérations du code, la société doit disposer de son identifiant commun de l’entreprise (ICE) et être à jour de ses déclarations et paiements (art. 164-I).
Taxe professionnelle : exonération de cinq ans
Le champ et le calcul
Toute personne physique ou morale qui exerce au Maroc une activité professionnelle est assujettie à la taxe professionnelle (loi 47-06, art. 5). Sa base est la valeur locative annuelle des locaux professionnels. Pour les établissements industriels et assimilés, elle ne peut être inférieure à 3 % du prix de revient des terrains, constructions et équipements (art. 7). Les taux sont de 10 %, 20 % ou 30 % selon la classe de l’activité, C3, C2 ou C1 (art. 9).
Cinq ans d’exonération pour une activité nouvelle
Toute activité professionnelle nouvellement créée est exonérée pendant cinq ans à compter de l’année du début de l’activité (art. 6-II). Un changement d’exploitant ou un transfert d’activité ne compte pas comme une création. L’exonération exclut notamment les établissements de crédit, Bank Al-Maghrib, la CDG, les assurances et les agences immobilières. La taxe devient due à partir du 1er janvier de l’année qui suit la fin de l’exonération (art. 8).
Ce qui reste dû la première année
L’exonération ne dispense pas des obligations déclaratives : inscription au rôle dans les 30 jours qui suivent le début de l’activité, avec attribution d’un numéro d’identification (art. 12), puis déclaration des éléments imposables au plus tard le 31 janvier de l’année suivante (art. 13).
Elle ne dispense pas non plus de la taxe de services communaux. Seuls les redevables bénéficiant d’une exonération permanente de taxe professionnelle en sont exclus (art. 34), et sa base inclut les biens exonérés temporairement (art. 35). Ses taux sont de 10,50 % ou de 6,50 % selon la zone (art. 36).
TVA : le régime de la première année
La TVA s’applique aux opérations industrielles, commerciales, artisanales et libérales réalisées au Maroc (CGI, art. 87). Les prestations de services sont imposables ; les commerçants le sont à partir de 2 millions de DH de chiffre d’affaires taxable de l’année précédente (art. 89). Le taux normal est de 20 % (art. 99).
Une société assujettie souscrit la déclaration d’existence prévue à l’article 148 (art. 109). Le régime mensuel est obligatoire à partir de 1 million de DH de chiffre d’affaires taxable de l’année écoulée. Les nouveaux contribuables relèvent du régime trimestriel « pour la période de l’année civile en cours » ; ils peuvent demander le régime mensuel avant le 31 janvier (art. 108). En télédéclaration, la déclaration trimestrielle est due avant la fin du premier mois de chaque trimestre (art. 111).
Déclarations, acomptes et paiement de l’impôt
Les premières obligations
- Déclaration d’existence dans les 30 jours qui suivent la constitution de la société (CGI, art. 148). Pour la taxe professionnelle, le délai part du début de l’activité : les deux points de départ diffèrent.
- Télédéclaration et télépaiement obligatoires pour toutes les entreprises depuis 2017 (art. 155).
- Comptabilité sous format électronique, obligation ajoutée par la LF 2026 (art. 145-I).
- Déclaration du résultat fiscal dans les trois mois qui suivent la clôture du premier exercice (art. 20).
Les acomptes provisionnels
L’IS se paie par quatre acomptes, chacun égal à 25 % de l’impôt du dernier exercice clos, avant la fin des 3e, 6e, 9e et 12e mois de l’exercice en cours (art. 170). Le code ne prévoit pas expressément de dispense pour une société commerciale nouvelle. Mais au premier exercice, il n’existe pas encore d’exercice clos servant de base de calcul : l’impôt de cet exercice est alors liquidé lors de la déclaration, dans les trois mois qui suivent la clôture. Si le premier exercice dure moins de douze mois, les règles particulières de l’article 170-II s’appliquent.
À la fin de l’exonération temporaire de cotisation minimale, l’exercice de référence est le dernier exercice exonéré : les acomptes de l’exercice suivant sont calculés « d’après l’impôt ou la cotisation minimale qui auraient été dus en l’absence de toute exonération » (art. 170-III). Lors de la liquidation de l’impôt, tout excédent versé fait l’objet d’une imputation d’office sur les acomptes suivants (art. 170-IV).
Exemple chiffré : IS ou cotisation minimale ?
Cet exemple est fictif et simplifié, pour illustrer le calcul. Une SARL réalise au cours d’un exercice 2 000 000 DH de chiffre d’affaires hors taxes, après la fin de son exonération de cotisation minimale. La comparaison porte sur l’IS calculé au taux de 20 % et sur la cotisation minimale : la société paie le plus élevé des deux.
- Avec un bénéfice fiscal de 150 000 DH : IS à 20 % = 30 000 DH. La cotisation minimale serait de 0,25 % × 2 000 000 = 5 000 DH. Comme elle constitue un minimum d’imposition, la société paie 30 000 DH.
- En situation de déficit : à défaut de bénéfice, il n’y a pas d’IS, mais la cotisation minimale reste due, soit 5 000 DH, et au moins 3 000 DH.
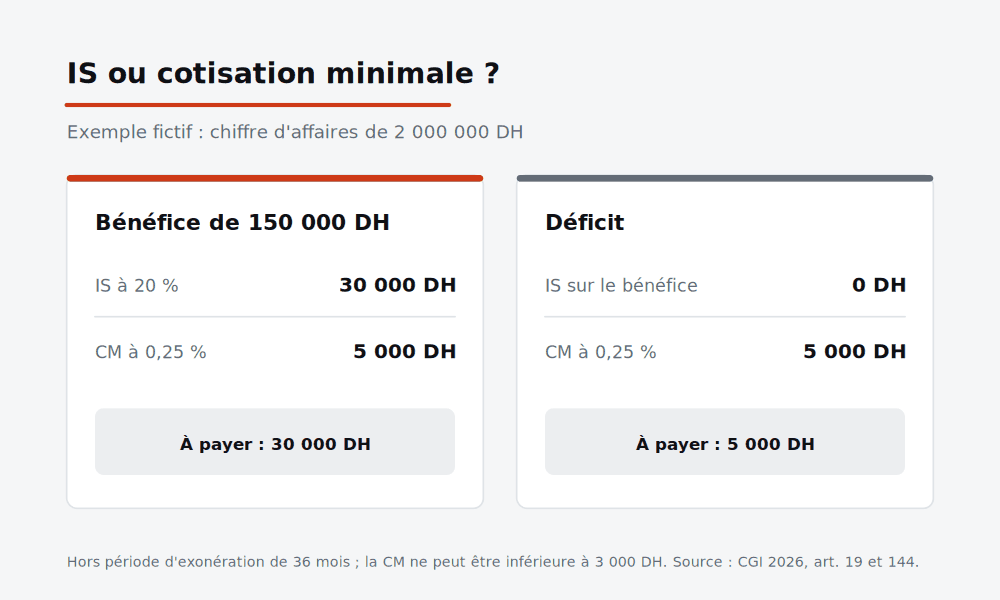
Pendant les 36 premiers mois d’exploitation, la même société en déficit n’aurait pas eu de cotisation minimale à payer, sous la réserve sur le minimum de 3 000 DH indiquée plus haut.
Checklist fiscale de la première année
- Déposer la déclaration d’existence dans les 30 jours de la constitution.
- S’inscrire à la taxe professionnelle dans les 30 jours du début de l’activité et noter la classe de l’activité.
- Choisir, si besoin, le régime mensuel de TVA avant le 31 janvier.
- Tenir une comptabilité sous format électronique dès le premier jour et organiser la gestion des documents comptables.
- Noter la date du début de l’exploitation, qui fait courir les 36 mois d’exonération de cotisation minimale.
- Préparer la déclaration du résultat fiscal dans les trois mois qui suivent la clôture du premier exercice.
Le rôle de BW
BW prend en charge la tenue comptable et les déclarations fiscales des sociétés, sur devis : le contenu de cet accompagnement dépend de la complexité de votre dossier. Nous ne sommes ni la DGI ni une collectivité territoriale : les impositions sont établies par l’administration. Pour une situation particulière, comme un régime d’exonération spécifique, faites valider votre cas avant de vous engager.
Questions fréquentes
Quel est le taux de l’impôt sur les sociétés au Maroc en 2026 ?
20 % en droit commun, 35 % pour un bénéfice net égal ou supérieur à 100 millions de DH, et 40 % pour les établissements de crédit, Bank Al-Maghrib, la CDG et les assurances (CGI, art. 19).
Une société nouvelle paie-t-elle la cotisation minimale ?
Elle en est exonérée pendant les 36 premiers mois qui suivent le début de son exploitation, dans la limite de 60 mois après sa constitution (CGI, art. 144-I-C-1°), sauf si elle est concessionnaire de service public.
Combien de temps dure l’exonération de taxe professionnelle ?
Cinq ans à compter de l’année du début de l’activité (loi 47-06, art. 6-II). La taxe de services communaux reste due.
Une société nouvelle déclare-t-elle la TVA chaque mois ?
Non, sauf option : un nouveau contribuable relève du régime trimestriel pour l’année civile en cours (CGI, art. 108).
Sources
- Code général des impôts, édition 2026 à jour de la loi de finances n° 50-25, publié par le ministère de l’Économie et des Finances : art. 17 à 20, 87, 89, 99, 108, 109, 111, 144, 145, 148, 155, 164, 170 et 247-XXXVII-A.
- Loi n° 47-06 relative à la fiscalité des collectivités territoriales, texte publié par la Trésorerie générale du Royaume, modifiée par la loi n° 07-20 : art. 5 à 9, 12, 13 et 33 à 36.
- Loi n° 14-25 modifiant la loi 47-06, Bulletin officiel n° 7418 du 3 juillet 2025, présentation de la DGCT (pas de modification des articles cités).
- Direction générale des impôts, page « Taxe professionnelle ».
Article publié le 5 octobre 2026. Les taux, seuils et délais cités sont ceux des textes officiels consultés à cette date ; l’exemple chiffré est fictif. Vérifiez votre situation au moment de vos déclarations.
Dernière mise à jour :