
Mentions obligatoires facture Maroc : la liste de l’article 145 du CGI et les sanctions
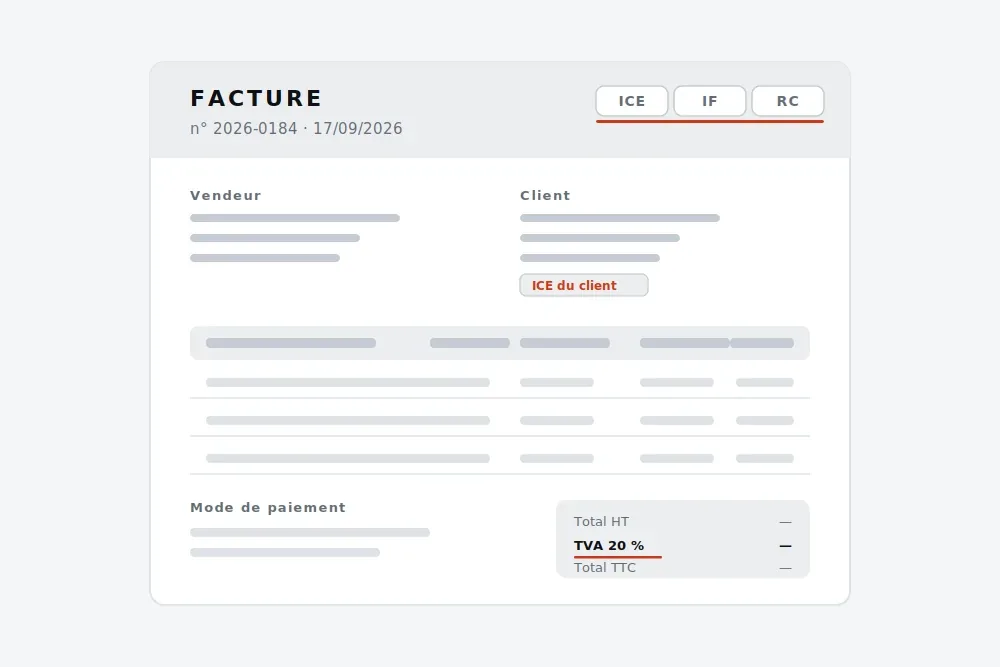
Une facture mal remplie ne se remarque pas le jour où elle est émise. Elle se remarque deux ans plus tard, quand un inspecteur reprend les achats d’un exercice et écarte ceux qui ne sont pas justifiés comme le code l’exige. Le montant en jeu n’est pas l’amende : c’est la charge refusée, la TVA rendue non déductible, et l’impôt recalculé sur une base plus large.
Les mentions ne sont pas laissées à l’usage commercial. L’article 145 du Code général des impôts les énumère, l’article 146 dit ce qu’une facture d’achat doit prouver, et plusieurs articles de sanction s’y rattachent. Ce guide reprend ces textes dans leur rédaction en vigueur, avec les numéros d’article, pour que vous puissiez vérifier chaque ligne plutôt que nous croire.

Qui doit facturer, et sous quelle forme
L’article 145 ouvre la section consacrée aux obligations comptables des contribuables soumis à l’impôt sur les sociétés, à l’impôt sur le revenu et à la taxe sur la valeur ajoutée. Son paragraphe III pose l’obligation de facturer : les contribuables « sont tenus de délivrer à leurs acheteurs ou clients des factures ou mémoires pré-numérotés et tirés d’une série continue ou édités par un système informatique selon une série continue ».
Deux choses se lisent dans cette seule phrase. La facture est due à l’acheteur, elle n’est pas une pièce interne que l’on garde pour sa comptabilité. Et sa numérotation est encadrée avant même que l’on parle de son contenu.
Le paragraphe XI écarte du champ de l’article les personnes physiques dont le revenu professionnel relève de la contribution professionnelle unique ou du régime de l’auto-entrepreneur, sous réserve du paragraphe X, qui impose à tous les contribuables de détenir une adresse électronique (e-mail). Une société commerciale, elle, y est soumise dès son premier client.
Quelles sont les mentions obligatoires d’une facture au Maroc selon l’article 145-III ?
Le texte demande huit catégories de renseignements, « en plus des indications habituelles d’ordre commercial ». Cette formule compte : le code ajoute des informations fiscales à ce qu’une facture porte déjà, il ne remplace pas les usages du commerce.
- 1° L’identité du vendeur. Dénomination et adresse du siège social, au minimum. Si votre siège est une adresse de domiciliation, c’est cette adresse qui figure sur la facture, celle qui est inscrite au registre du commerce.
- 2° Le numéro d’identification fiscale (IF) attribué par le service local des impôts, ainsi que le numéro d’article d’imposition à la taxe professionnelle. Les deux, pas l’un ou l’autre.
- 3° La date de l’opération.
- 4° Le client : nom, prénoms ou raison sociale, adresse, et son identifiant commun de l’entreprise.
- 5° Les prix, quantité et nature des marchandises vendues, des travaux exécutés ou des services rendus. Une ligne « prestations diverses » ne répond pas à cette exigence.
- 6° La taxe sur la valeur ajoutée, de manière distincte, qu’elle soit réclamée en sus du prix, c’est-à-dire ajoutée au prix hors taxes, ou comprise dans le prix. Pour les opérations visées aux articles 91, 92 et 94, la mention de la taxe est remplacée par l’indication de l’exonération ou du régime suspensif sous lequel l’opération est réalisée.
- 7° Les références et le mode de paiement se rapportant à la facture.
- 8° Tous autres renseignements prescrits par les dispositions légales. C’est la clause qui fait entrer, selon l’activité, des mentions posées par d’autres textes que le code des impôts.
La date de l’opération n’est pas un détail administratif : c’est d’elle que part le délai de paiement légal, et c’est elle qui rattache l’opération à un exercice et à une période de déclaration. Nous avons traité ce point à part dans notre article sur les délais de paiement entre entreprises.
Ce que le code ne dit pas
L’article 145 ne fixe pas de modèle de facture, ni de langue, ni de délai d’émission. Nous n’en déduisons pas qu’aucune règle n’existe ailleurs : nous disons seulement que ces points ne figurent pas dans les dispositions que nous avons lues, et qu’une facture reste due à la livraison ou à la prestation, pas « quand on y pense ».
Les autres mentions obligatoires : code de commerce et loi 5-96
Le 8° de l’article 145-III renvoie aux autres textes. Deux d’entre eux s’appliquent à la plupart des sociétés, et ils ajoutent des mentions que le code des impôts ne cite pas lui-même.
- Le code de commerce, article 49. Toute personne assujettie à l’immatriculation au registre du commerce mentionne, dans ses factures, lettres, bons de commande, tarifs, prospectus et autres papiers de commerce destinés aux tiers, le numéro et le lieu de son immatriculation au registre analytique.
- La loi 5-96, article 45, pour la SARL. La dénomination sociale doit être précédée ou suivie de la mention « société à responsabilité limitée », des initiales SARL ou de la mention « société à responsabilité limitée d’associé unique ». Ces indications, ainsi que le montant du capital social, le siège social et le numéro d’immatriculation au registre de commerce, figurent sur les actes, lettres, factures et autres documents émanant de la société et destinés aux tiers.
Pour une SARL, la facture porte donc, en plus des mentions fiscales, la forme de la société, son capital social et son numéro de registre du commerce. Une personne morale d’une autre forme relève des textes propres à cette forme, que nous ne détaillons pas ici.
L’ICE, numéro unique du vendeur et du client
L’identifiant commun de l’entreprise, numéro unique qui identifie l’entreprise auprès des administrations, a été institué par le décret n° 2-11-63 du 16 joumada II 1432 (20 mai 2011), publié au Bulletin officiel n° 5952 du 16 juin 2011. Le code des impôts en tire deux obligations distinctes, qu’il ne faut pas confondre.
- Le paragraphe VIII de l’article 145 impose au contribuable de mentionner son propre ICE sur les factures ou les documents en tenant lieu qu’il délivre à ses clients, « ainsi que sur toutes les déclarations fiscales prévues par le présent code ».
- Le paragraphe III, 4° impose de porter l’ICE du client sur la facture, à côté de son nom et de son adresse.
La conséquence pratique est simple : une facture entre entreprises porte deux ICE. Demander l’ICE d’un nouveau client avant d’émettre la première facture évite d’avoir à réémettre la série entière ensuite. Reste un cas que nous ne tranchons pas : un client étranger sans ICE marocain. Les dispositions lues ne prévoient pas cette hypothèse, et nous préférons vous renvoyer à votre service des impôts plutôt que d’inventer une règle.
Une série continue
Les factures sont « pré-numérotées et tirées d’une série continue », ou éditées par un système informatique selon une série continue. Deux carnets utilisés en parallèle, un logiciel réinitialisé en cours d’année, une facture annulée et simplement jetée : chacun de ces gestes crée un trou dans la série, et un trou se voit à la lecture des livres.
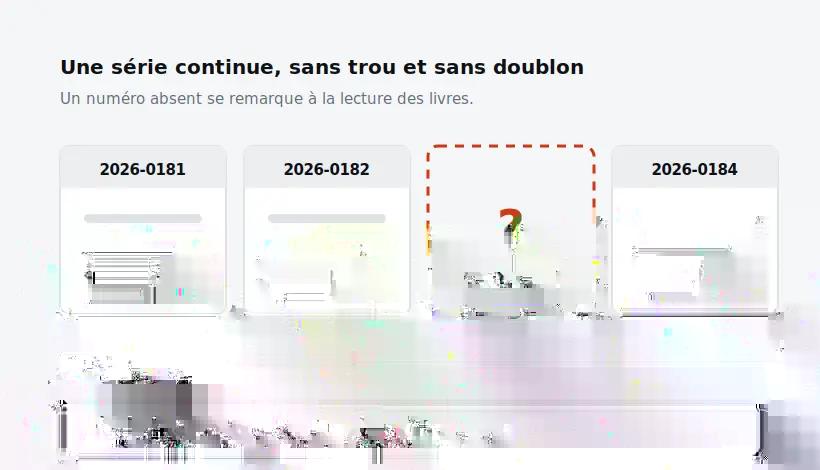
Une facture erronée se corrige par une pièce qui reste dans la série, pas par une disparition. Le code ne décrit pas la mécanique de l’avoir dans cet article ; en revanche, il exige au titre de l’article 211 la conservation des doubles des factures de vente, ce qui suppose que la pièce annulée existe toujours. C’est aussi ce que la tenue comptable met en place dès le premier mois : un rangement où chaque numéro correspond à une pièce.
Ventes aux particuliers : le ticket de caisse
Le code prévoit un allègement, et il le borne. « Lorsqu’il s’agit de vente de produits ou de marchandises par les entreprises à des particuliers, le ticket de caisse peut tenir lieu de facture. » Le ticket doit alors comporter au moins quatre indications :
- la date de l’opération ;
- l’identification du vendeur ou du prestataire de services ;
- la désignation du produit ou du service ;
- la quantité et le prix de vente, avec mention, le cas échéant, de la taxe sur la valeur ajoutée.
La tolérance vise les particuliers. Face à une entreprise qui achète pour son activité, le ticket ne remplace pas la facture : c’est l’acheteur qui en aura besoin pour justifier sa charge, et il reviendra la demander.
Les cas particuliers prévus par le code
- Cliniques et établissements assimilés (paragraphe IV). La facture remise au patient porte le montant global des honoraires et rémunérations versés, avec l’indication de la part revenant à l’établissement, qui entre dans son chiffre d’affaires imposable, et de la part revenant aux médecins pour les actes qu’ils ont effectués.
- Ventes en tournée (paragraphe V). Le vendeur qui pratique des tournées auprès de clients soumis à la taxe professionnelle doit mentionner sur ses factures le numéro d’article du rôle d’imposition de ces clients à cette taxe. L’obligation ne s’applique pas aux entreprises qui communiquent l’état des ventes par client prévu aux articles 20-I et 82-I.
- Résultat net simplifié (paragraphe VI). Ces contribuables délivrent à leurs clients professionnels des factures conformes au paragraphe III, et en conservent les doubles pendant les dix années suivant celle de leur établissement.
- Contribuables n’ayant pas la qualité de commerçant (paragraphe VII). Ils portent sur tous les documents délivrés à leurs clients ou à des tiers leur numéro d’identification fiscale et leur numéro d’article d’imposition à la taxe professionnelle.
Côté acheteur : la facture qui ouvre la déduction
C’est ici que l’enjeu change d’échelle. L’article 146 énonce que tout achat de biens ou de services effectué auprès d’un fournisseur soumis à la taxe professionnelle « doit être réellement réalisé et doit être justifié par une facture régulière et probante établie au nom de l’intéressé ». Trois conditions, donc : la réalité de l’opération, la régularité de la pièce, et le nom du bénéficiaire. Une facture au nom du gérant ne justifie pas une charge de la société.
Le même article ajoute que la facture « doit comporter les mêmes indications que celles citées à l’article 145 (III et VIII) ». Autrement dit, les mentions que vous devez porter sur vos ventes sont exactement celles que vous devez exiger de vos fournisseurs.
Deux situations où la déduction est refusée
L’article 146 vise d’abord le fournisseur défaillant : lorsque l’administration constate l’émission d’une facture par ou au nom d’un fournisseur qui ne satisfait pas aux obligations de déclaration et de paiement prévues par le code et l’inexistence d’une activité effective, la déduction correspondante n’est pas admise. L’administration met à disposition sur son site électronique une liste des numéros d’identification fiscale de ces fournisseurs, tenue et mise à jour après un jugement ayant acquis force de chose jugée.
Il vise ensuite l’entreprise inactive au sens de l’article 228 bis : là aussi, la déduction correspondant à la facture n’est pas admise. Vérifier l’existence réelle d’un fournisseur avant de l’engager relève donc de la gestion du risque fiscal, pas de la méfiance.
Ce que l’absence de facture régulière coûte
Deux articles, deux impôts.
- Résultat fiscal. L’article 11-III écarte du résultat les montants des achats, des travaux et des prestations de services non justifiés par une facture régulière ou toute autre pièce probante établie au nom du contribuable et comportant les renseignements prévus à l’article 145. Le texte prévoit toutefois une porte de sortie, et elle est précieuse : la réintégration notifiée à l’issue d’un contrôle « ne devient définitive que si le contribuable ne parvient pas à compléter ses factures par les renseignements manquants », au cours de la procédure prévue selon le cas aux articles 220 ou 221. Une mention oubliée peut donc être régularisée pendant la procédure, à condition que le fournisseur existe et réponde.
- Taxe sur la valeur ajoutée. L’article 106-I, 9° exclut du droit à déduction la taxe ayant grevé les achats de biens et de services non justifiés par des factures conformes aux dispositions de l’article 146.
Les plafonds de règlement en espèces
Une facture parfaite ne sauve pas un paiement fait hors des moyens admis. Les deux impôts posent la règle séparément, et leur rédaction n’est pas identique.
Pour le résultat fiscal, l’article 11-II ne rend déductibles les dépenses afférentes aux charges visées à l’article 10 (I-A, B et E) que dans la limite de 5 000 dirhams par jour et par fournisseur, sans dépasser 50 000 dirhams par mois et par fournisseur, lorsque leur règlement n’est pas justifié par chèque barré non endossable, effet de commerce, moyen magnétique de paiement, virement bancaire, procédé électronique ou compensation avec une créance à l’égard d’une même personne, cette compensation devant reposer sur des documents datés, signés des parties et portant acceptation du principe. Les dotations aux amortissements des immobilisations acquises dans ces conditions ne sont pas déductibles non plus. Les transactions sur animaux vivants et produits agricoles non transformés échappent à cette limite, à l’exclusion de celles effectuées entre commerçants.
Pour la TVA, l’article 106-II écarte la déduction de la taxe ayant grevé les achats, travaux ou prestations dont le montant dépasse 5 000 dirhams par jour et par fournisseur, dans la limite de 50 000 dirhams par mois et par fournisseur, et dont le règlement n’est pas justifié par l’un de ces mêmes moyens. Les achats d’animaux vivants et de produits agricoles non transformés ne sont pas soumis à ces conditions de paiement.
Traduit en gestion courante : le mode de paiement inscrit au 7° de l’article 145-III n’est pas une formalité de présentation, c’est la trace qui décide de la déductibilité. Le rythme de ces vérifications se cale sur celui des déclarations fiscales, pas sur la clôture.
Conservation et contrôle
L’article 211 fixe la durée : dix ans, au lieu où le contribuable est imposé. Sont visés les doubles des factures de vente ou des tickets de caisse, les pièces justificatives des dépenses et des investissements, ainsi que les documents comptables nécessaires au contrôle fiscal, dont le livre-journal, le grand livre, le livre d’inventaire et les fiches des clients et des fournisseurs. Les contribuables qui tiennent leur comptabilité par procédé électronique, ou qui y sont obligés au titre de l’article 145-I, conservent ces documents sur support électronique.
En cas de perte, le même article impose d’en informer l’inspecteur des impôts par lettre recommandée avec accusé de réception dans les quinze jours suivant la date à laquelle la perte a été constatée, délai porté à trente jours en cas de force majeure.
Du côté de l’administration, l’article 210 prévoit un droit de constatation : elle peut demander aux contribuables de se faire présenter les factures, les livres, les registres et les documents professionnels se rapportant à des opérations ayant donné ou devant donner lieu à facturation. Ce droit s’exerce sur place, dans les locaux professionnels, après remise d’un avis de constatation. Une facturation en règle et des comptes annuels cohérents avec elle sont ce qui rend cette visite banale.
Ce que coûte un manquement
Le code sépare les amendes selon l’obligation en cause. Elles se cumulent avec le refus de déduction décrit plus haut, qui reste le coût le plus lourd.
- Défaut de mention de l’ICE. Toute infraction au paragraphe VIII de l’article 145 est passible d’une amende de 100 dirhams par omission ou inexactitude relevée (article 198 ter). Le montant unitaire est faible ; sur une année de facturation, il se multiplie par le nombre de pièces.
- Non-présentation des pièces. Une amende de 2 000 dirhams et, le cas échéant, une astreinte de 100 dirhams par jour de retard dans la limite de 1 000 dirhams s’applique aux contribuables qui ne présentent pas les documents comptables et pièces justificatives visés aux articles 145 et 146, ou qui refusent de se soumettre au contrôle fiscal. En matière d’impôt sur le revenu, cette amende varie de 500 à 2 000 dirhams (article 191-I).
- Ventes en tournée. Une amende égale à 1 % du montant de l’opération, par impôt, frappe le contribuable qui n’a pas observé le paragraphe V de l’article 145 (article 190).
- Factures fictives et ventes sans facture. L’article 192-I punit d’une amende de 5 000 à 50 000 dirhams, indépendamment des sanctions fiscales, quiconque utilise notamment l’émission, la délivrance ou la production de factures fictives, la vente sans factures de manière répétitive, ou la soustraction et la destruction de pièces comptables légalement exigibles, en vue de se soustraire à sa qualité de contribuable ou au paiement de l’impôt, ou d’obtenir des déductions ou remboursements indus.
Facturation électronique : ce qui est écrit, et ce qui ne l’est pas encore
Le paragraphe IX de l’article 145 existe depuis la loi de finances pour 2018. Il impose aux contribuables soumis à l’impôt sur les sociétés, à ceux imposés à l’impôt sur le revenu selon le résultat net réel ou le résultat net simplifié, et aux assujettis à la TVA, de « se doter d’un système informatique de facturation qui répond aux critères techniques déterminés par l’administration », conformément aux obligations des paragraphes III et IV. Le texte renvoie à la voie réglementaire, « selon les activités de chaque secteur », pour ses modalités d’application.
Nous n’avons pas trouvé, dans les sommaires du Bulletin officiel consultés auprès du Secrétariat général du gouvernement, de texte réglementaire fixant ces critères techniques. Nous ne publions donc ni format de facture électronique, ni format de données, ni calendrier, ni liste de logiciels homologués. Ce silence des sommaires consultés ne prouve pas qu’aucun texte n’existe : il signifie que nous n’avons pas pu en lire un, et qu’il faut poser la question à la Direction générale des impôts avant d’engager un budget logiciel.
Deux autres obligations du même article ont bougé avec la loi de finances pour 2026, l’adresse électronique du paragraphe X et la comptabilité sous format électronique du paragraphe I : nous les avons traitées dans un article dédié aux obligations électroniques de la loi de finances 2026.
Checklist avant d’envoyer une facture
- Un numéro qui suit le précédent, sans trou ni doublon, dans une seule série.
- Votre dénomination sociale et l’adresse de votre siège social, telle qu’elle est inscrite au registre du commerce.
- Le numéro et le lieu de votre immatriculation au registre du commerce ; pour une SARL, la forme de la société et le montant de son capital social.
- Votre identifiant fiscal et votre numéro d’article d’imposition à la taxe professionnelle.
- Votre ICE.
- Le nom ou la raison sociale du client, son adresse et son ICE.
- La date de l’opération.
- La nature, la quantité et le prix de ce qui est vendu, ligne par ligne.
- La TVA isolée, par taux ; ou l’indication de l’exonération ou du régime suspensif pour les opérations des articles 91, 92 et 94.
- Les références et le mode de paiement.
- Le double conservé, et rangé pour dix ans.
Ce que BW prend en charge
Nous constituons la société, puis nous tenons la comptabilité et préparons les déclarations si vous le souhaitez : à ce titre, nous contrôlons la conformité des mentions de vos factures de vente et de celles de vos factures d’achat, et nous vous signalons les pièces qui ne justifieront pas une charge. Le détail des prestations retenues et leur prix figurent dans le devis écrit.
Une limite, pour être net. Nous ne validons pas une facture au nom de l’administration fiscale et nous ne nous prononçons pas à sa place sur le traitement d’une opération particulière. Ce que nous faisons, c’est appliquer les textes cités ici à vos pièces réelles, et vous dire où elles s’écartent.
Questions fréquentes
Quelles sont les mentions obligatoires d’une facture au Maroc ?
L’article 145-III du Code général des impôts en énumère huit, en plus des indications habituelles d’ordre commercial : l’identité du vendeur ; son numéro d’identification fiscale et son numéro d’article d’imposition à la taxe professionnelle ; la date de l’opération ; les nom, prénoms ou raison sociale, l’adresse et l’ICE du client ; les prix, quantité et nature de ce qui est vendu ; le montant de la TVA de manière distincte ; les références et le mode de paiement ; et tous autres renseignements prescrits par les dispositions légales. Le paragraphe VIII y ajoute l’ICE du vendeur.
L’ICE du client est-il obligatoire sur la facture ?
Oui. Le 4° du paragraphe III mentionne expressément l’identifiant commun de l’entreprise des acheteurs ou clients, à côté de leur nom et de leur adresse. L’ICE du vendeur est exigé par le paragraphe VIII, sur les factures comme sur toutes les déclarations fiscales prévues par le code.
Que risque-t-on si l’ICE manque ?
Une amende de 100 dirhams par omission ou inexactitude relevée, au titre de l’article 198 ter. À cela s’ajoute, du côté de l’acheteur, le risque que la facture ne soit pas jugée régulière au sens des articles 146 et 11-III, donc que la charge et la TVA soient écartées.
Un ticket de caisse remplace-t-il une facture ?
Pour les ventes de produits ou de marchandises à des particuliers, oui, à condition qu’il porte au moins la date de l’opération, l’identification du vendeur, la désignation du produit ou du service, la quantité et le prix avec mention de la TVA le cas échéant. Pour un client professionnel, la facture reste nécessaire, car c’est elle qui justifiera sa charge.
Une facture incomplète peut-elle être corrigée après un contrôle ?
L’article 11-III le prévoit pour le résultat fiscal : la réintégration notifiée à l’issue d’un contrôle ne devient définitive que si le contribuable ne parvient pas à compléter ses factures par les renseignements manquants au cours de la procédure des articles 220 ou 221. Cela suppose d’obtenir la pièce complétée du fournisseur, ce qui est plus simple quand il est toujours en activité.
Combien de temps faut-il conserver les factures ?
Dix ans, au lieu où le contribuable est imposé, pour les doubles des factures de vente ou des tickets de caisse, les pièces justificatives des dépenses et des investissements et les documents comptables (article 211). Les comptabilités tenues ou devant être tenues par voie électronique sont conservées sur support électronique.
Peut-on payer un fournisseur en espèces ?
Oui, mais la déductibilité est plafonnée. Les charges réglées hors des moyens listés par le code ne sont déductibles du résultat que dans la limite de 5 000 dirhams par jour et par fournisseur, sans dépasser 50 000 dirhams par mois et par fournisseur (article 11-II), et la TVA correspondante n’est pas déductible au-delà des mêmes seuils (article 106-II).
La facturation électronique est-elle obligatoire au Maroc ?
L’obligation de se doter d’un système informatique de facturation répondant aux critères techniques déterminés par l’administration figure au paragraphe IX de l’article 145, issu de la loi de finances pour 2018, et ses modalités sont renvoyées à la voie réglementaire selon les secteurs. Nous n’avons pas pu vérifier, sur une source officielle, la publication d’un texte fixant ces critères, et nous ne donnons donc aucun format ni aucune échéance.
Un auto-entrepreneur est-il concerné ?
Le paragraphe XI de l’article 145 écarte de cet article les personnes physiques dont le revenu professionnel est déterminé selon le régime de la contribution professionnelle unique ou celui de l’auto-entrepreneur, sous réserve du paragraphe X relatif à l’adresse électronique. En revanche, le contribuable soumis à la contribution professionnelle unique reste tenu, par l’article 146 bis, de justifier ses achats comme le prévoit l’article 146.
Sources
- Code général des impôts, édition 2026, Direction générale des impôts — texte intégral (PDF) : articles 11 (II et III), 91, 92, 94, 106 (I-9° et II), 145 (I, III, IV, V, VI, VII, VIII, IX, X et XI), 146, 146 bis, 190, 191-I, 192-I, 198 ter, 210 et 211.
- Code de commerce (loi 15-95), article 49 — texte publié par le ministère de la Justice (PDF).
- Loi 5-96 sur la SNC, la société en commandite simple, la société en commandite par actions, la SARL et la société en participation, article 45 — texte publié sur eRegulations Oriental (PDF).
- Décret n° 2-11-63 du 16 joumada II 1432 (20 mai 2011) instituant l’identifiant commun de l’entreprise, Bulletin officiel n° 5952 du 16 juin 2011 — référence relevée dans les sommaires du Bulletin officiel du Secrétariat général du gouvernement. Aucun texte modificatif portant ce même objet n’y figure.
- Les paragraphes de l’article 145 cités renvoient, dans l’édition 2026 du code, aux lois de finances suivantes : n° 68-17 (2018) pour les paragraphes III-4°, VIII, IX et X, n° 70-15 (2016) pour le VII, n° 70-19 (2020) et n° 65-20 (2021) pour le XI, n° 60-24 (2025) et n° 50-25 (2026) pour le X, n° 50-25 (2026) pour le second alinéa du I.
Article publié le 17 septembre 2026, à partir de l’édition 2026 du Code général des impôts. Points que nous n’avons pas pu vérifier sur une source officielle : les critères techniques du système informatique de facturation prévus à l’article 145-IX, et le traitement de la mention de l’ICE pour un client établi hors du Maroc.
Dernière mise à jour :