
Délais de paiement au Maroc : ce que la loi impose à votre société
Un client règle avec trois mois de retard. La trésorerie a encaissé le coup, la relance a coûté du temps, et l’affaire semble close. Depuis 2023, elle ne l’est pas : le retard a fait naître une amende au profit du Trésor, et c’est au fournisseur, pas au client, de la déclarer et de la payer. Beaucoup de dirigeants découvrent la mécanique au moment où un ordre de recettes arrive.
Le texte qui organise tout cela est la loi n° 69.21, qui a réécrit le chapitre du code de commerce consacré aux délais de paiement. Nous l’avons lue dans sa version publiée au Bulletin officiel et nous en restituons ici les règles article par article : qui est assujetti, à partir de quand court le délai, comment se calcule l’amende, ce que contient la déclaration trimestrielle et ce que coûte un oubli. Là où nous n’avons pas pu vérifier un point sur une source officielle, nous le disons plutôt que de combler le vide.
Qui est concerné, et à partir de quel chiffre d’affaires
L’article 78-1 vise les transactions réalisées entre commerçants qui ont au Maroc leur siège social, leur domicile fiscal ou un établissement. Deux catégories s’y ajoutent expressément : les personnes de droit privé chargées de la gestion d’un service public, et les établissements publics qui exercent à titre habituel ou professionnel les activités commerciales prévues par le code de commerce.
Le même article pose une sortie nette : les dispositions du chapitre ne s’appliquent pas aux personnes physiques et morales qui réalisent un chiffre d’affaires annuel inférieur ou égal à 2 000 000 de dirhams hors taxe sur la valeur ajoutée. En dessous de ce seuil, ni amende ni déclaration. Au-dessus, tout le régime s’applique.
Une obligation passe souvent inaperçue au début de l’article : chaque commerçant concerné doit faire connaître ses conditions de paiement à tout commerçant qui les lui demande, avant la conclusion de la transaction, et ces conditions doivent être communiquées par un moyen qui prouve la réception. Autrement dit, un devis ou un mail daté valent mieux qu’un accord verbal. C’est aussi ce qui permettra, plus tard, de démontrer quel délai avait été convenu.
60, 120, 180 jours : d’où part le compte à rebours
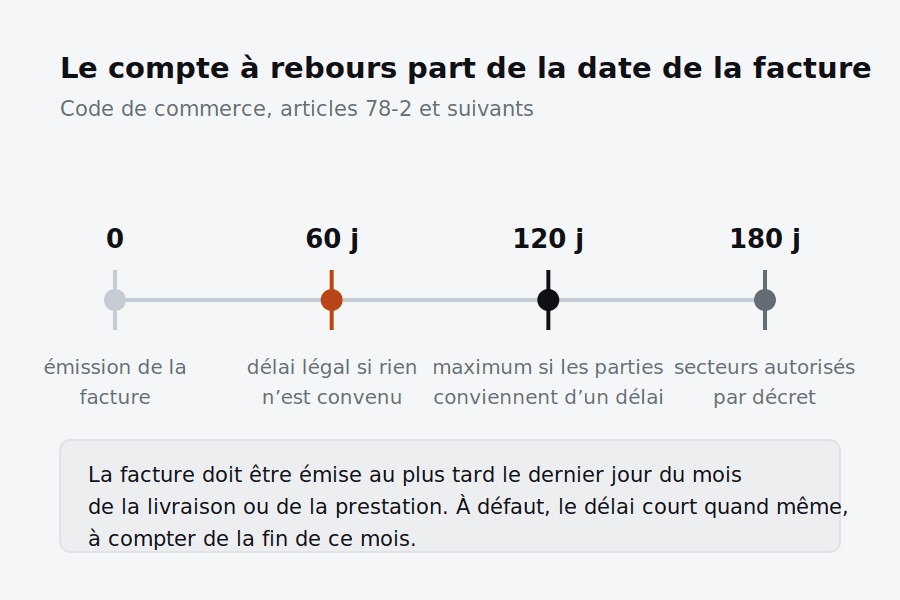
L’article 78-2 fixe deux durées et leur point de départ. À défaut d’accord entre les parties, le délai est de soixante jours à compter de la date d’émission de la facture. Lorsque les parties conviennent d’un délai, celui-ci ne peut pas dépasser cent vingt jours, toujours à compter de la date d’émission de la facture. Pour les établissements publics visés à l’article 78-1, ces deux délais courent à compter de la date de constatation du service fait, telle qu’elle est définie par les textes réglementaires en vigueur.
Reste la question qui décide de tout : quand la facture doit-elle être émise ? Le texte ne laisse pas le choix. La facture doit être émise au plus tard le dernier jour du mois au cours duquel les marchandises ont été livrées, les travaux exécutés ou les services rendus. Et si elle ne l’est pas dans ce délai, le compte à rebours part quand même, à compter de la fin de ce mois. Une facture émise avec deux mois de retard ne repousse donc pas l’échéance de deux mois : elle raccourcit d’autant le temps utile.
Deux aménagements complètent la règle.
- Lorsque les parties conviennent de réaliser entre elles des transactions commerciales périodiques ne dépassant pas un mois, les deux délais se comptent à partir du premier jour du mois suivant.
- Par dérogation, et pour tenir compte de la spécificité ou de la saisonnalité de certains secteurs, un décret pris après consultation du Conseil de la concurrence peut fixer, pour les professionnels de ces secteurs, un délai qui ne peut pas dépasser cent quatre-vingts jours. Ce décret s’appuie sur des accords conclus par les organisations professionnelles concernées et sur des études objectives propres à chaque secteur. Nous n’avons pas pu vérifier sur une source officielle quels décrets sectoriels ont été pris à ce jour, et nous n’en citons donc aucun.
L’amende : une addition qui court toute seule
L’article 78-3 institue, pour chaque infraction à l’article 78-2, une amende pécuniaire au profit du Trésor. Son taux est celui du taux directeur de Bank Al-Maghrib applicable à la clôture du premier mois de retard de paiement, auquel s’ajoutent 0,85 % par mois ou fraction de mois supplémentaire. Ce taux s’applique au montant non payé dans les délais légaux, facture par facture, taxe comprise.
Concrètement, pour une facture réglée avec deux mois et dix jours de retard, le taux retenu est celui du taux directeur en vigueur à la fin du premier mois, majoré de deux fois 0,85 % : un mois plein supplémentaire, plus une fraction de mois qui compte comme un mois entier. Nous ne publions pas ici de montant chiffré, parce que le taux directeur applicable doit être relevé au bon mois et que nous n’avons pas pu consulter le site de Bank Al-Maghrib depuis notre environnement de travail. Ce taux se vérifie sur bkam.ma avant tout calcul.
Trois points méritent d’être retenus sur le mécanisme. L’amende se paie spontanément, en même temps que la déclaration prévue à l’article 78-4 : personne ne vous l’adresse. Elle est suspendue pour les factures faisant l’objet d’un litige porté devant le tribunal, jusqu’à ce qu’une décision passée en force de chose jugée intervienne, mais elle reste due sur les sommes exigibles après le jugement. Enfin, l’article 78-3 réserve l’application de l’article 690 du code de commerce ; nous n’avons pas pu lire le texte de cet article sur une source officielle en ligne et nous ne le paraphrasons donc pas.
Cette amende ne prive pas le créancier de ses droits. Le dernier alinéa de l’article 78-3 précise que la personne physique ou morale créancière conserve le droit de demander réparation du retard de paiement à son débiteur, conformément à la législation en vigueur.
La déclaration trimestrielle et l’état qui l’accompagne
L’article 78-4 impose aux personnes physiques et morales qui réalisent un chiffre d’affaires supérieur à 2 000 000 de dirhams hors TVA de déposer, avant la fin du mois qui suit l’expiration de chaque période de trois mois, une déclaration par voie électronique, selon un modèle établi par l’administration.
Cette déclaration comporte notamment l’identification de l’entreprise déclarante (dénomination ou raison sociale, siège social, domicile fiscal ou principal établissement, numéro du registre du commerce, identifiant fiscal et identifiant commun de l’entreprise), la période concernée, le chiffre d’affaires global hors TVA du dernier exercice comptable, le montant global des factures taxe comprise non payées dans les délais de l’article 78-2, le montant des factures impayées et de celles payées en tout ou partie hors délai, le montant global de l’amende et des sanctions qui s’y rattachent le cas échéant, et le montant global des factures faisant l’objet d’une procédure de litige portée devant le tribunal.
Le texte ajoute une phrase qui vaut d’être lue deux fois : l’absence de factures non payées dans les délais ne dispense pas de déposer la déclaration. Une entreprise dont tous les clients ont réglé à l’heure doit déclarer quand même.
À la déclaration s’ajoute un état détaillé, lui aussi électronique et conforme à un modèle de l’administration, qui reprend pour chaque facture concernée : sa référence, sa date d’émission, la date de livraison des marchandises, d’exécution des travaux ou de prestation des services, la date de constatation du service fait pour les établissements publics, l’identification de l’émetteur de la facture, la nature des biens vendus, des travaux réalisés ou des services rendus, le montant taxe comprise, la date prévue ou convenue de paiement, le montant resté impayé en tout ou partie, le montant payé hors délai, la date du paiement total ou partiel hors délai, le mode de paiement et ses références, le nombre de mois de retard et le montant de l’amende. L’état doit également signaler, de façon détaillée, les factures faisant l’objet d’un litige devant le tribunal.
Dernier point, et pas le moins coûteux : la conformité des informations de cet état avec les factures non payées dans les délais doit être visée. Par le commissaire aux comptes lorsque le chiffre d’affaires annuel hors TVA du dernier exercice comptable est égal ou supérieur à 50 000 000 de dirhams. Par un expert-comptable ou un comptable agréé lorsqu’il est inférieur à ce montant. Ce visa se prépare, il ne s’improvise pas la veille de l’échéance.
L’article 78-5 désigne l’interlocuteur : l’autorité gouvernementale chargée des finances, ou la personne qu’elle délègue, reçoit les déclarations et leurs annexes, les contrôle, statue sur les réclamations et recouvre les sommes dues.
Où en est-on en 2026
La loi s’applique aux factures émises à compter du premier jour du mois suivant sa publication au Bulletin officiel, soit le 1er juillet 2023. Mais les articles 78-3 à 78-10, c’est-à-dire l’amende, la déclaration et les sanctions, sont entrés en vigueur par paliers, selon le chiffre d’affaires hors TVA du dernier exercice clos.
- Chiffre d’affaires supérieur à 50 000 000 de dirhams : factures émises à compter du 1er juillet 2023.
- Chiffre d’affaires supérieur à 10 000 000 et inférieur ou égal à 50 000 000 de dirhams : factures émises à compter du 1er janvier 2024.
- Chiffre d’affaires supérieur à 2 000 000 et inférieur ou égal à 10 000 000 de dirhams : factures émises à compter du 1er janvier 2025.
Le même article 2 de la loi ajoute deux mesures transitoires. L’amende de l’article 78-3 ne s’applique pas aux factures émises avant le 1er janvier 2025 dont le montant, taxe comprise, est inférieur ou égal à 10 000 dirhams. Et les entreprises dont le chiffre d’affaires est inférieur ou égal à 50 000 000 de dirhams déposaient une déclaration annuelle au titre de 2024 et de 2025, respectivement avant le 1er avril 2025 et avant le 1er avril 2026.
Ce régime annuel s’arrêtait là. Au titre de 2026, c’est la règle ordinaire de l’article 78-4 qui s’applique à tout le monde : une déclaration avant la fin du mois qui suit chaque période de trois mois. Les rappels publiés en 2026 sur l’échéance du 31 juillet, comme la date du 1er avril inscrite dans la loi elle-même, situent ces dépôts sur des trimestres civils, ce qui place la prochaine échéance au 31 octobre 2026 pour le troisième trimestre. Nous n’avons pas pu ouvrir le portail tax.gov.ma pendant la rédaction de cet article, le service étant indisponible ; le calendrier et le modèle publiés par la Direction générale des impôts restent à vérifier sur ce portail avant chaque dépôt.

Ce que coûte une déclaration oubliée
L’article 78-6 sanctionne trois manquements de la même façon : ne pas déposer la déclaration de l’article 78-4, la déposer en retard avec ses annexes, ou ne pas payer l’amende de l’article 78-3, ou la payer en retard. Le barème dépend du chiffre d’affaires annuel hors TVA réalisé par l’entreprise au titre du dernier exercice comptable.
- 5 000 dirhams lorsque le chiffre d’affaires dépasse 2 000 000 et reste inférieur ou égal à 10 000 000 de dirhams.
- 12 500 dirhams au-delà de 10 000 000 et jusqu’à 50 000 000 de dirhams.
- 50 000 dirhams au-delà de 50 000 000 et jusqu’à 200 000 000 de dirhams.
- 125 000 dirhams au-delà de 200 000 000 et jusqu’à 500 000 000 de dirhams.
- 250 000 dirhams au-delà de 500 000 000 de dirhams.
Une déclaration déposée mais incomplète coûte en plus 5 000 dirhams par facture manquante ou discordante. Le texte prévoyait par ailleurs, pour les déclarations annuelles de 2024 et 2025, un barème transitoire plus lourd : 20 000 dirhams pour un chiffre d’affaires compris entre 2 000 000 et 10 000 000 de dirhams, et 50 000 dirhams entre 10 000 000 et 50 000 000 de dirhams.
Contrôle, réclamation, remise
L’amende et les autres sanctions qui n’ont pas été payées spontanément sont émises par ordre de recettes et recouvrées conformément à la loi n° 15-97 formant code de recouvrement des créances publiques. L’administration peut contrôler la sincérité et l’exactitude des données figurant dans la déclaration.
Lorsqu’elle décide un contrôle sur place, elle doit en aviser au préalable les personnes concernées, au moins quinze jours avant la date fixée pour le début des opérations. Le contrôle se déroule, selon le cas, au domicile fiscal, au siège social ou au principal établissement, et il est mené par des agents assermentés de l’administration. Les personnes contrôlées doivent présenter tous les documents et justificatifs nécessaires ; à défaut, la sanction de l’article 78-6 leur est notifiée et émise par ordre de recettes, et en cas de récidive elle est portée au double.
Les infractions constatées sont consignées dans un procès-verbal dont une copie est notifiée. Les personnes concernées disposent alors de trente jours à compter de la notification pour présenter leurs observations. En l’absence de réponse, ou si la réponse est incomplète, dénuée de fondement ou hors délai, un ordre de recettes est émis pour recouvrer les sommes dues. L’article 78-8 prévoit en outre l’établissement d’une liste annuelle des contrevenants aux articles 78-2 et 78-4, transmise à l’Observatoire des délais de paiement créé par la loi n° 49-15.
Deux voies restent ouvertes. La réclamation, d’abord : la personne qui conteste tout ou partie des sommes dues au titre des amendes adresse une réclamation au ministre chargé des finances ou à son délégataire, dans les six mois suivant le mois d’émission de l’ordre de recettes. Si la décision ne lui convient pas, ou si l’administration ne répond pas dans un délai de trois mois, elle peut saisir le tribunal compétent dans les deux mois suivant la notification de la décision ou l’expiration de ce délai de trois mois. La remise, ensuite : l’article 78-10 permet au ministre d’accorder, sur demande et au vu des circonstances invoquées, une remise ou une modération de l’amende et des autres sanctions, mais seulement après règlement des factures qui les ont fait naître.
Ce qu’il faut mettre en place dans l’entreprise
Rien dans ce régime ne demande un outil sophistiqué. Il demande de la régularité, et une comptabilité qui sait dire, à n’importe quelle date, ce qui a été facturé, quand, et ce qui a été encaissé.
- Rédiger ses conditions de paiement et pouvoir prouver qu’elles ont été communiquées avant la transaction.
- Facturer dans le mois de la livraison ou de la prestation, puisque le délai court de toute façon à partir de la fin de ce mois.
- Tenir un échéancier client et fournisseur à jour, ce qui suppose une tenue comptable régulière plutôt qu’un rattrapage annuel.
- Connaître le chiffre d’affaires hors TVA du dernier exercice clos : il commande à la fois l’assujettissement, le barème des sanctions et l’identité du professionnel qui vise l’état détaillé.
- Caler le visa de l’expert-comptable, du comptable agréé ou du commissaire aux comptes assez tôt pour qu’il ne devienne pas le goulot d’étranglement de l’échéance.
- Déposer la déclaration même lorsque aucune facture n’a été payée en retard.
- Intégrer les délais réels d’encaissement dans le plan de trésorerie, au moment du business plan comme en cours d’exercice.
Ces obligations viennent s’ajouter, sans s’y substituer, aux déclarations fiscales habituelles. Elles ne dépendent pas de la forme juridique : une SARL, une société anonyme ou un commerçant personne physique sont logés à la même enseigne dès lors que le seuil de chiffre d’affaires est franchi. Si vous en êtes encore à choisir votre structure, le sujet se prépare dès la création de l’entreprise, au moment où l’on fixe les conditions de vente.
Ce que BW prend en charge
Nous constituons votre société, puis nous tenons la comptabilité et préparons les déclarations si vous le souhaitez. Sur les délais de paiement, notre travail consiste à tenir l’échéancier à jour, à repérer les factures sorties des délais légaux et à réunir, facture par facture, les informations que l’état détaillé réclame, pour que l’échéance trimestrielle ne se transforme pas en course de fin de mois. Le détail des prestations retenues et leur prix figurent dans le devis écrit.
Soyons clairs sur la limite. Nous ne délivrons pas le visa prévu par l’article 78-4 : il relève du commissaire aux comptes lorsque le chiffre d’affaires atteint 50 000 000 de dirhams, et d’un expert-comptable ou d’un comptable agréé en dessous. Nous ne nous prononçons pas non plus à la place de l’administration sur le classement d’une facture litigieuse, ni sur le montant d’une amende qui dépendra du taux directeur retenu. Ce que nous faisons, c’est produire des comptes tenus dans les règles, pour que le calcul soit fait sur des chiffres justes.
Questions fréquentes
Quel est le délai légal de paiement entre entreprises au Maroc ?
Soixante jours à compter de la date d’émission de la facture lorsque les parties n’ont rien convenu. Si elles conviennent d’un délai, celui-ci ne peut pas dépasser cent vingt jours à compter de la même date. Un décret pris après consultation du Conseil de la concurrence peut porter ce plafond à cent quatre-vingts jours pour certains secteurs.
Mon entreprise réalise moins de 2 millions de dirhams de chiffre d’affaires : suis-je concerné ?
Non. L’article 78-1 écarte du chapitre les personnes physiques et morales dont le chiffre d’affaires annuel est inférieur ou égal à 2 000 000 de dirhams hors TVA. Le seuil s’apprécie sur le chiffre d’affaires annuel, et le régime vous rattrape l’exercice où vous le franchissez.
Faut-il déclarer si tous les clients ont payé dans les délais ?
Oui. Le texte précise que l’absence de factures non payées dans les délais ne dispense pas de l’obligation de déclarer prévue au premier alinéa de l’article 78-4.
Comment se calcule l’amende ?
Le taux est celui du taux directeur de Bank Al-Maghrib applicable à la clôture du premier mois de retard, majoré de 0,85 % par mois ou fraction de mois supplémentaire. Il s’applique au montant non payé dans les délais, pour chaque facture, taxe comprise. L’amende se paie spontanément, en même temps que la déclaration.
Qui doit viser l’état détaillé ?
Le commissaire aux comptes si le chiffre d’affaires annuel hors TVA du dernier exercice comptable est égal ou supérieur à 50 000 000 de dirhams. Un expert-comptable ou un comptable agréé s’il est inférieur à ce montant.
Et si le client conteste la facture devant le tribunal ?
L’application de l’amende est suspendue pour les factures faisant l’objet d’un litige porté devant le tribunal, jusqu’à ce qu’une décision passée en force de chose jugée intervienne. L’amende reste due sur les sommes exigibles après le jugement, et la facture litigieuse doit figurer dans la déclaration et dans l’état détaillé.
Les factures de moins de 10 000 dirhams échappent-elles à l’amende ?
Seulement celles émises avant le 1er janvier 2025. La dispense figure dans les dispositions transitoires de la loi et ne vaut pas pour les factures émises depuis cette date.
Le retard de mon client m’empêche-t-il de lui réclamer des intérêts ?
Non. L’article 78-3 prévoit que le créancier conserve le droit de demander réparation du retard de paiement à son débiteur, conformément à la législation en vigueur. L’amende due au Trésor est une obligation distincte.
Que faire si un ordre de recettes me paraît injustifié ?
Adresser une réclamation au ministre chargé des finances ou à son délégataire dans les six mois suivant le mois de l’émission de l’ordre de recettes. En cas de refus, ou d’absence de réponse dans les trois mois, le tribunal compétent peut être saisi dans les deux mois qui suivent.
Sources
- Loi n° 69.21 modifiant la loi n° 15-95 formant code de commerce et édictant des dispositions transitoires particulières aux délais de paiement, promulguée par le dahir n° 1.23.40 du 5 kaada 1444 (25 mai 2023) — Bulletin officiel n° 7204 du 26 kaada 1444 (15 juin 2023), p. 5158 et suivantes, édition générale en arabe : articles 78-1 à 78-10 du code de commerce, et articles 2 et 3 de la loi. La traduction officielle française de ce texte n’apparaît pas dans les sommaires du Bulletin officiel que nous avons consultés.
- Loi n° 49-15 modifiant et complétant la loi n° 15-95 formant code de commerce et édictant des dispositions particulières relatives aux délais de paiement, promulguée par le dahir n° 1-16-128 du 21 kaada 1437 (25 août 2016) — Bulletin officiel n° 6506 du 6 octobre 2016 : texte créant l’Observatoire des délais de paiement, dont l’article 4 est abrogé par l’article 3 de la loi n° 69.21. Le fichier en ligne est un fac-similé sans couche de texte.
- Ministère de l’Économie et des Finances, Observatoire des délais de paiement, page « Textes juridiques », qui référence la loi n° 69-21 et la note circulaire n° 734 de la Direction générale des impôts relative à ses dispositions. Le fichier de cette note circulaire est un document sans couche de texte, que nous n’avons pas pu lire.
- Loi n° 15-97 formant code de recouvrement des créances publiques, visée par l’article 78-7 du code de commerce pour le recouvrement de l’amende et des sanctions.
- Loi de finances n° 50-25 pour l’année budgétaire 2026, Bulletin officiel n° 7465 bis du 16 décembre 2025 : elle ne modifie pas les dispositions relatives aux délais de paiement.
Article publié le 17 septembre 2026. Les sommaires du Bulletin officiel, édition de traduction officielle, consultés à cette date ne font apparaître aucun texte modifiant le code de commerce depuis 2020. Le taux directeur de Bank Al-Maghrib, le calendrier publié par la Direction générale des impôts et les éventuels décrets sectoriels portant le délai à cent quatre-vingts jours n’ont pas pu être vérifiés depuis notre environnement de travail et doivent l’être avant tout calcul ou tout dépôt.
Notre accompagnement sur ce sujet : conseil en gestion et rentabilité.
Dernière mise à jour :