
Loi de finances 2026 : adresse électronique et comptabilité informatisée
Chaque loi de finances déplace quelques lignes du Code général des impôts, et la plupart passent inaperçues jusqu’au jour où une notification les rend concrètes. Celle de 2026 en contient deux qui touchent toutes les sociétés, quelle que soit leur taille : l’adresse électronique par laquelle l’administration fiscale vous écrit, et la forme sous laquelle votre comptabilité doit être tenue.
Les deux vivent dans le même article du code, l’article 145, et aucune n’est une nouveauté complète : la loi de finances 2026 termine un mouvement commencé en 2018. Ce guide dit ce que le texte prévoit, ce que la note circulaire de la Direction générale des impôts en explique, et les points que nous n’avons pas pu établir sur une source officielle, plutôt que de les combler par des suppositions.
Le texte et sa référence
La loi de finances pour l’année budgétaire 2026 porte le numéro 50-25. Elle a été promulguée par le dahir n° 1-25-67 du 19 joumada II 1447 (10 décembre 2025) et publiée au Bulletin officiel n° 7465 bis du 25 joumada II 1447 (16 décembre 2025).
Son article 7 rassemble les mesures fiscales et modifie une longue liste d’articles du Code général des impôts, dont l’article 145. La Direction générale des impôts en a publié le commentaire officiel dans sa note circulaire n° 737. Ce document et le texte du Bulletin officiel sont les deux sources de tout ce qui suit.
L’adresse électronique, pour tous les contribuables
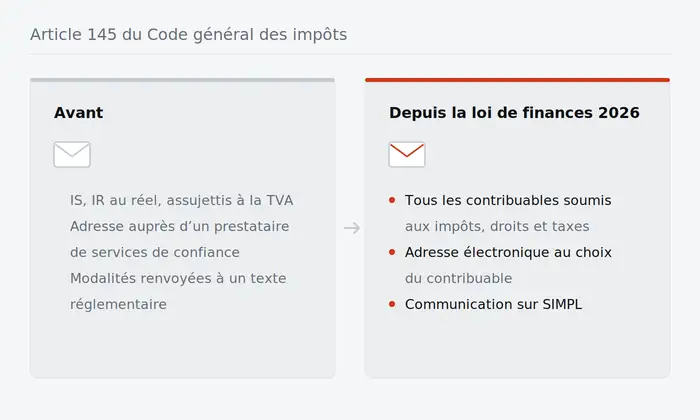
Avant la loi de finances 2026, l’article 145-X visait un cercle défini : les contribuables soumis à l’impôt sur les sociétés, ceux soumis à l’impôt sur le revenu au titre des revenus professionnels déterminés selon le régime du résultat net réel ou du résultat net simplifié, et les assujettis à la taxe sur la valeur ajoutée. Ils devaient détenir une adresse électronique auprès d’un prestataire de services de confiance.
La loi de finances 2026 modifie l’article 145 (X et XI) et change deux choses en même temps.
- La contrainte s’allège. L’obligation de passer par un prestataire de services de confiance est supprimée. Le contribuable doit détenir une adresse électronique de son choix.
- Le cercle s’élargit. L’obligation vise désormais tous les contribuables soumis aux impôts, droits et taxes en vigueur, y compris ceux qui ne tiennent pas de comptabilité : personnes physiques relevant de la contribution professionnelle unique ou du régime de l’auto-entrepreneur, personnes imposées au titre des revenus et profits fonciers ou des revenus et profits de capitaux mobiliers, et ainsi de suite.
Pour une société déjà en activité, la question n’est donc plus de savoir s’il faut une adresse. Elle est de savoir laquelle a été communiquée à l’administration, et qui la relève.
La communiquer à la DGI
La note circulaire décrit la démarche sur le plan opérationnel : l’adresse électronique choisie est communiquée à la DGI par procédé électronique, sur la plateforme des services électroniques SIMPL, en y joignant le formulaire n° ADC450 dûment renseigné, à télécharger sur le site de la DGI. En cas de changement d’adresse, la DGI doit être informée selon les mêmes modalités.
C’est un point d’organisation plus qu’un point de droit, et c’est souvent là que le fil se perd : une adresse ouverte au moment de la constitution, puis jamais relevée, reste l’adresse officielle tant que le changement n’a pas été déclaré. Si vos déclarations fiscales passent déjà par SIMPL, la démarche se fait au même endroit.
Ce qu’une notification par e-mail engage
Cette adresse n’est pas un moyen de contact parmi d’autres. L’article 219-II du Code général des impôts prévoit que la notification peut être effectuée par procédé électronique, à l’adresse choisie et communiquée par le contribuable, et qu’elle produit alors les mêmes effets juridiques que la notification habituelle.
Une précision mérite d’être isolée, parce qu’elle se confond facilement avec ce qui précède. Le contribuable n’a plus à détenir son adresse auprès d’un prestataire de services de confiance ; la note circulaire indique en revanche que la notification électronique, elle, s’effectue par l’intermédiaire d’un tel prestataire. Ce qui a disparu, c’est l’obligation du côté du contribuable, pas le circuit du côté de l’administration.
Un message reçu à cette adresse fait donc courir les mêmes délais qu’un courrier remis en main propre. Une boîte consultée une fois par trimestre devient un risque.
La comptabilité sous format électronique
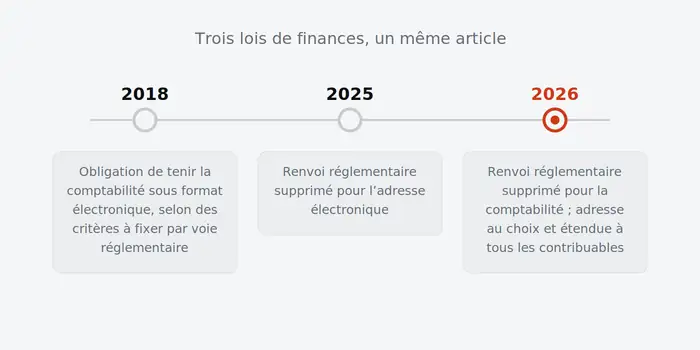
L’obligation de tenir la comptabilité sous format électronique ne date pas de 2026. Elle figure à l’article 145-I depuis la loi de finances 2018, mais elle était assortie d’un renvoi : les critères devaient être fixés par voie réglementaire.
La loi de finances 2026 supprime ce renvoi. Les contribuables concernés sont en conséquence tenus de tenir cette comptabilité sous format électronique conformément à la législation et à la réglementation en vigueur. Le même geste avait été fait un an plus tôt pour l’adresse électronique : la loi de finances 2025 avait supprimé le renvoi au texte réglementaire prévu à l’article 145-X, la loi n° 43-20 relative aux services de confiance pour les transactions électroniques et son décret d’application n° 2-22-687 ayant déjà fixé les modalités.
La référence que donne la note circulaire
Pour dire ce que « conformément à la législation et à la réglementation en vigueur » recouvre, la note circulaire rappelle l’avis n° 24 du Conseil national de la comptabilité, du 14 juin 2023. Cet avis précise que, pour être en conformité avec les objectifs et conditions édictés par le Code général de normalisation comptable, les systèmes de traitement informatique de la comptabilité normalisée doivent répondre aux principes et critères définis au point 2 de l’annexe jointe à l’avis.
Son article 2 prévoit en outre que ces systèmes doivent produire un fichier appelé « Fichier des écritures comptables », contenant au moins, au titre de chaque exercice, les informations et données comptables informatisées figurant au point 3 de cette annexe.
Pour une société, la question pratique tient en une phrase : votre logiciel, ou celui de votre cabinet, sait-il produire ce fichier pour chaque exercice ? Les autres obligations de forme, livres, pièces justificatives et conservation, sont décrites sur notre page consacrée à la tenue comptable.
Sauvegarde, redressement, liquidation
Une troisième mesure prolonge la même logique, pour les entreprises en difficulté. La loi de finances 2026 modifie les articles 150-III et 221-I du code afin de prévoir :
- l’obligation, pour l’entreprise qui demande l’ouverture d’une procédure de sauvegarde, de souscrire une déclaration auprès de l’administration fiscale avant le dépôt de sa demande au greffe du tribunal, comme c’était déjà le cas pour le redressement et la liquidation judiciaire ;
- un délai de trente jours à compter de la date de publication du jugement d’ouverture au Bulletin officiel, lorsque la procédure n’est pas ouverte à l’initiative de l’entreprise ;
- la souscription de ces déclarations par procédé électronique.
Le défaut de souscription de l’une de ces déclarations rend inopposable à l’administration fiscale la forclusion des droits se rattachant à la période antérieure à l’ouverture de la procédure. Sur le versant volontaire de la fin de vie d’une société, notre page dissolution et liquidation décrit les étapes.
Ce que nous n’avons pas pu établir
Plusieurs points restent ouverts après lecture des sources officielles, et nous préférons les nommer.
- Les dates d’effet. La note circulaire assortit la plupart des mesures d’un paragraphe « Date d’effet » précis. Elle n’en indique aucun pour la mesure relative à l’adresse électronique ni pour celle relative à la comptabilité sous format électronique. Nous n’avons pas pu vérifier sur une source officielle la date exacte à laquelle chacune produit effet, et nous ne la déduisons pas.
- Les sanctions. Nous n’avons pas relevé, dans la note circulaire n° 737, de sanction propre au défaut de tenue de la comptabilité sous format électronique. Cela ne signifie pas qu’il n’en existe pas ailleurs dans le code : cela signifie que nous ne l’avons pas vérifié.
- Le contenu de l’avis n° 24. Nous n’avons pas ouvert cet avis du Conseil national de la comptabilité. Ce que nous en disons est ce que la note circulaire en rapporte, et non une lecture du document lui-même.
- Le formulaire ADC450. Nous n’en avons vérifié ni le contenu ni les rubriques.
- La facturation électronique. De nombreux contenus en ligne annoncent un calendrier d’obligation pour 2026. La note circulaire n° 737, qui commente les mesures fiscales de la loi de finances 2026, ne comporte aucune mesure de facturation électronique. C’est un constat sur ce document, pas une conclusion sur l’état du droit : si le sujet vous concerne, posez la question à votre interlocuteur à la DGI plutôt que de vous fier à un calendrier sans source.
Ce qu’il y a à faire maintenant
1. Retrouvez l’adresse que l’administration connaît. Ce n’est pas forcément celle que vous utilisez au quotidien. Si personne dans la société ne sait laquelle a été communiquée, c’est déjà la réponse.
2. Décidez qui la relève, et à quelle fréquence. Une adresse nominative rattachée à un salarié qui part pose un problème le jour de son départ. Une adresse de fonction relevée par deux personnes en pose moins.
3. Demandez le fichier des écritures comptables. À votre cabinet ou à votre éditeur de logiciel, pour l’exercice clos le plus récent. Si le fichier sort, la question est réglée. S’il ne sort pas, vous savez ce qu’il reste à traiter.
4. Notez la démarche de changement. Tout changement d’adresse se déclare à la DGI selon les mêmes modalités que la déclaration initiale. Une ligne dans vos procédures internes évite d’y penser trop tard.
Ce que BW peut faire
Nous constituons des sociétés, tenons leur comptabilité et assurons leur domiciliation. Dans le cadre de ces missions, nous aidons à situer une société par rapport à ces obligations, à vérifier que la comptabilité tenue produit bien le fichier attendu, et à préparer les démarches déclaratives. Le détail des prestations retenues et leur prix figurent dans le devis écrit.
Une limite à poser clairement. Nous ne délivrons aucune autorisation, aucun agrément et aucune décision administrative, et nous ne sommes le prolongement d’aucune administration. Les textes cités ici sont ceux du législateur et de la Direction générale des impôts ; nous les lisons, nous ne les interprétons pas à leur place, et une question de doctrine se pose à la DGI. Sur le cadre général, la page quelle forme juridique choisir et la rubrique comptabilité et fiscalité donnent le contexte.
Questions fréquentes
Qui doit détenir une adresse électronique au sens de l’article 145 ?
Depuis la loi de finances 2026, tous les contribuables soumis aux impôts, droits et taxes en vigueur, y compris ceux qui ne tiennent pas de comptabilité, comme les personnes relevant de la contribution professionnelle unique ou du régime de l’auto-entrepreneur. Auparavant, l’obligation visait les contribuables soumis à l’IS, ceux soumis à l’IR selon le résultat net réel ou simplifié, et les assujettis à la TVA.
Faut-il toujours passer par un prestataire de services de confiance ?
Non, plus pour détenir l’adresse : la loi de finances 2026 a supprimé cette obligation, et le contribuable choisit librement son adresse. La note circulaire précise en revanche que la notification électronique de l’administration s’effectue par l’intermédiaire d’un prestataire de services de confiance, à l’adresse que vous lui avez communiquée.
Comment communiquer son adresse à la DGI ?
Par procédé électronique, sur la plateforme SIMPL, en joignant le formulaire n° ADC450 dûment renseigné, à télécharger sur le site de la DGI. Un changement d’adresse se déclare de la même manière.
Un e-mail de l’administration a-t-il la même valeur qu’un courrier ?
Oui. L’article 219-II du Code général des impôts prévoit que la notification par procédé électronique produit les mêmes effets juridiques que la notification habituelle.
Qu’est-ce que la comptabilité sous format électronique impose exactement ?
Le code renvoie à la législation et à la réglementation en vigueur, sans plus fixer de critères propres. La note circulaire rappelle à ce titre l’avis n° 24 du Conseil national de la comptabilité du 14 juin 2023, qui définit les principes et critères applicables aux systèmes de traitement informatique et prévoit la production d’un « Fichier des écritures comptables » par exercice.
Un tableur suffit-il ?
Nous ne tranchons pas cette question ici : elle dépend des principes et critères de l’avis n° 24, que nous n’avons pas lu directement, et de la capacité de l’outil à produire le fichier attendu. Posez-la à votre expert-comptable avec votre outil sous les yeux.
La facturation électronique fait-elle partie de la loi de finances 2026 ?
La note circulaire n° 737, qui commente les mesures fiscales de cette loi, n’en comporte aucune sur ce sujet. Nous n’en concluons rien sur l’état général du droit, et nous n’avons pas vérifié les calendriers annoncés par des sites non officiels.
Sources
- Loi de finances n° 50-25 pour l’année budgétaire 2026, promulguée par le dahir n° 1-25-67 du 19 joumada II 1447 (10 décembre 2025), Bulletin officiel n° 7465 bis du 25 joumada II 1447 (16 décembre 2025), article 7 — Secrétariat général du gouvernement. Consulté le 16 septembre 2026.
- Direction générale des impôts, note circulaire n° 737 relative aux mesures fiscales de la loi de finances n° 50-25 pour l’année budgétaire 2026 — section VII, mesures 2 (adresse électronique, article 145 X et XI), 3 (comptabilité sous format électronique, article 145-I, et rappel de l’avis n° 24 du Conseil national de la comptabilité du 14 juin 2023) et 4 (procédures de difficulté de l’entreprise, articles 150-III et 221-I). Publiée sur tax.gov.ma, consultée le 16 septembre 2026.
- Direction générale des impôts, note circulaire n° 736 relative aux mesures fiscales de la loi de finances n° 60-24 pour l’année budgétaire 2025 — suppression du renvoi réglementaire de l’article 145-X et référence à la loi n° 43-20 relative aux services de confiance pour les transactions électroniques et à son décret d’application n° 2-22-687. Consultée le 16 septembre 2026.
Article publié le 16 septembre 2026. Points que nous n’avons pas pu vérifier sur une source officielle et que nous n’avons donc pas tranchés : les dates d’effet propres aux mesures relatives à l’adresse électronique et à la comptabilité sous format électronique, l’existence d’une sanction spécifique en cas de comptabilité non tenue sous format électronique, le contenu de l’avis n° 24 du Conseil national de la comptabilité, et le contenu du formulaire n° ADC450.
Dernière mise à jour :