
Dépôt des états de synthèse au tribunal : délais, pièces et dépôt en ligne
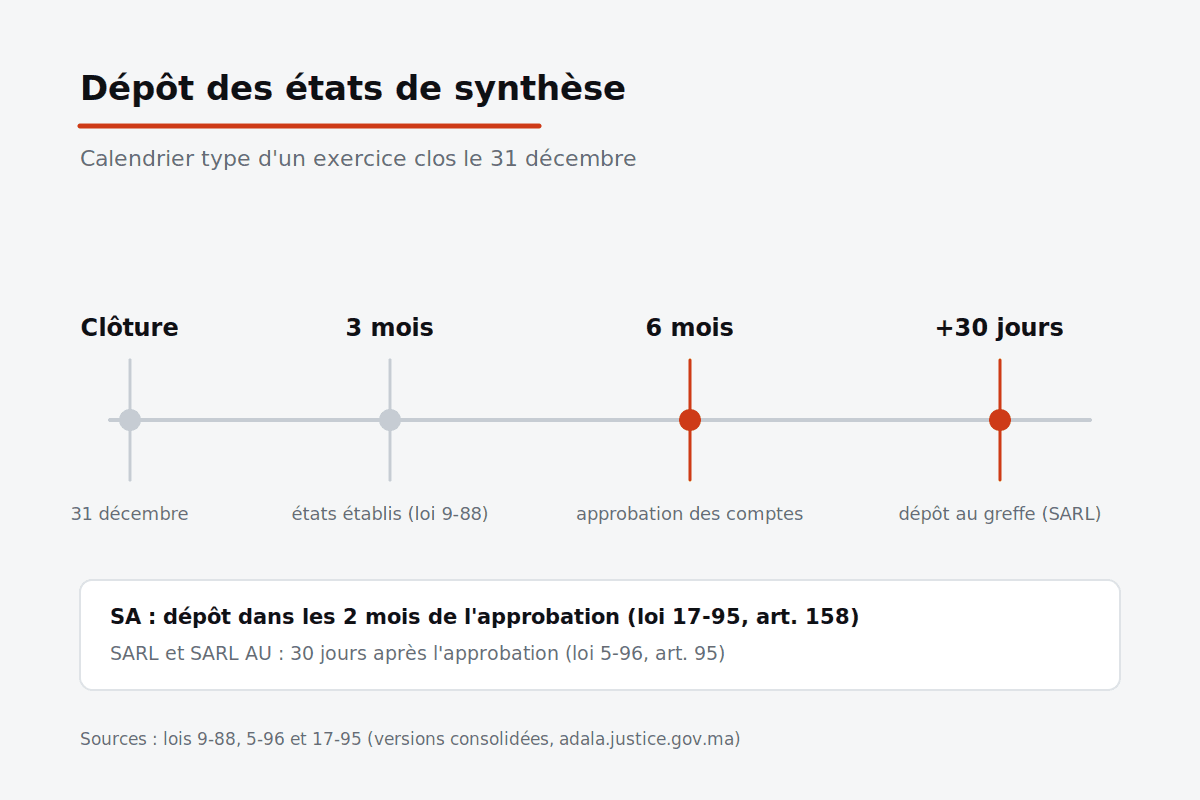
Chaque année, après la clôture de l’exercice, une société marocaine doit faire approuver ses comptes puis déposer ses états de synthèse au greffe du tribunal. Ce dépôt est souvent appelé « dépôt du bilan ». Il ne faut pas le confondre avec la déclaration fiscale envoyée à la DGI, ni avec le « dépôt de bilan » au sens d’une cessation des paiements.
Ce guide s’adresse aux entrepreneurs et aux gérants de SARL, de SARL AU, de SA et de SAS. Il explique ce qu’il faut déposer, dans quels délais, comment utiliser le portail du ministère de la Justice et ce que prévoit la loi en cas de retard. Toutes les règles citées viennent des textes officiels consolidés, relus le 5 octobre 2026.
Dépôt bilan tribunal : l’essentiel
- Quoi : deux exemplaires des états de synthèse, avec le rapport du commissaire aux comptes lorsque la société en a un.
- Où : au greffe du tribunal du lieu du siège social, ou en ligne sur le portail du ministère de la Justice.
- Quand : dans les 30 jours qui suivent l’approbation des comptes pour une SARL, dans les 2 mois pour une SA.
- Sanction : une amende de 10 000 à 50 000 DH pour les dirigeants qui ne déposent pas dans les délais.
États de synthèse et bilan comptable : de quoi parle-t-on ?
La loi 9-88 relative aux obligations comptables des commerçants définit les états de synthèse annuels. Ils forment un tout et comprennent :
- le bilan, qui présente la situation patrimoniale de la société à la date de clôture : chaque élément d’actif d’un côté, les capitaux propres et les dettes au passif de l’autre, les deux totaux étant égaux ;
- le compte de produits et charges (CPC), qui présente les produits, les charges et le résultat de l’exercice ;
- l’état des soldes de gestion (ESG) ;
- le tableau de financement (TF) ;
- l’état des informations complémentaires (ETIC).
Ces états financiers doivent être établis au plus tard trois mois après la clôture de l’exercice (loi 9-88, art. 18). Ils mesurent la performance de l’exercice et décrivent la situation financière de la société, notamment le niveau de ses capitaux propres par rapport à son capital social. Ils servent à l’information des associés, des banques, des partenaires et des investisseurs : ils donnent une base à toute analyse financière et à la prise de décision. Les banques s’en servent notamment pour apprécier la capacité de remboursement de la société. Cette obligation s’applique dès le premier exercice, ouvert à la création de la société, quelle que soit son activité.
Modèle normal ou modèle simplifié des états financiers
Une société dont le chiffre d’affaires annuel est inférieur ou égal à 10 millions de dirhams est dispensée de l’ESG, du tableau de financement et de l’ETIC. Elle peut établir son bilan et son CPC selon le modèle simplifié (loi 9-88, art. 21). Au-delà, le modèle normal s’applique. Dans les deux cas, ces documents reposent sur les données de la comptabilité tenue pendant l’exercice. Notre page bilan et comptes annuels détaille la préparation de ces documents et la clôture de l’exercice.
Approbation des comptes : six mois après la clôture
Le dépôt au greffe suit l’approbation des comptes. Le délai d’approbation dépend de la forme de la société :
- SARL : le rapport de gestion, l’inventaire et les états de synthèse sont soumis aux associés réunis en assemblée dans les six mois de la clôture (loi 5-96, art. 70). Ces documents leur sont adressés quinze jours avant la réunion.
- SARL AU : l’associé unique approuve les comptes dans le même délai de six mois (loi 5-96, art. 76).
- SA : l’assemblée générale ordinaire (AGO) se réunit dans les six mois de la clôture. Ce délai peut être prolongé une seule fois, pour la même durée, par ordonnance du président du tribunal statuant en référé (loi 17-95, art. 115).
- SAS : aucun délai légal d’approbation n’a été identifié dans les textes que nous avons vérifiés. Ce sont les statuts qui organisent les décisions collectives (loi 5-96, art. 43-4).
Pour un exercice clos le 31 décembre, l’approbation d’une SARL intervient donc au plus tard le 30 juin, et le dépôt au plus tard 30 jours après la date effective de l’approbation.
Quels documents déposer au greffe du tribunal de commerce ?
Le registre du commerce est tenu au greffe du tribunal compétent : le tribunal de commerce ou, à défaut, le tribunal de première instance. Le dépôt se fait au greffe du tribunal du lieu du siège social (loi 5-96, art. 93).
SARL et SARL AU
Les sociétés commerciales déposent, dans les trente jours qui suivent l’approbation, deux exemplaires des états de synthèse et, le cas échéant, deux exemplaires du rapport du ou des commissaires aux comptes (loi 5-96, art. 95). Les formalités incombent aux représentants légaux, sous leur responsabilité (art. 94).
SA
La SA dépose deux exemplaires des états de synthèse et une copie du rapport du ou des commissaires aux comptes, dans un délai de 2 mois à compter de l’approbation par l’assemblée générale (loi 17-95, art. 158).
SAS
La SAS relève du titre III bis de la loi 5-96 et renvoie, pour le reste, à la loi 17-95. Les textes consultés ne disent pas si son dépôt suit le délai de 30 jours de la loi 5-96 ou celui de 2 mois de la loi 17-95. Par prudence, déposez dans les 30 jours qui suivent l’approbation, ce qui respecte les deux.
Les deux articles de dépôt ne visent que les états de synthèse et le rapport du commissaire aux comptes. Ils ne mentionnent ni le rapport de gestion ni le procès-verbal d’approbation. La liste des pièces demandées par le portail n’apparaît qu’une fois connecté : vérifiez-la au moment du dépôt.
Dépôt en ligne sur le portail du ministère de la Justice
La loi permet le dépôt par voie électronique (loi 5-96, art. 95 ; loi 17-95, art. 158). Le décret n° 2-20-956 du 5 avril 2021 organise ce dépôt sur une plateforme électronique, avec paiement en ligne des taxes judiciaires. Le site web officiel est le portail « Dépôt des états de synthèse » du ministère de la Justice (depotbilan.justice.gov.ma).
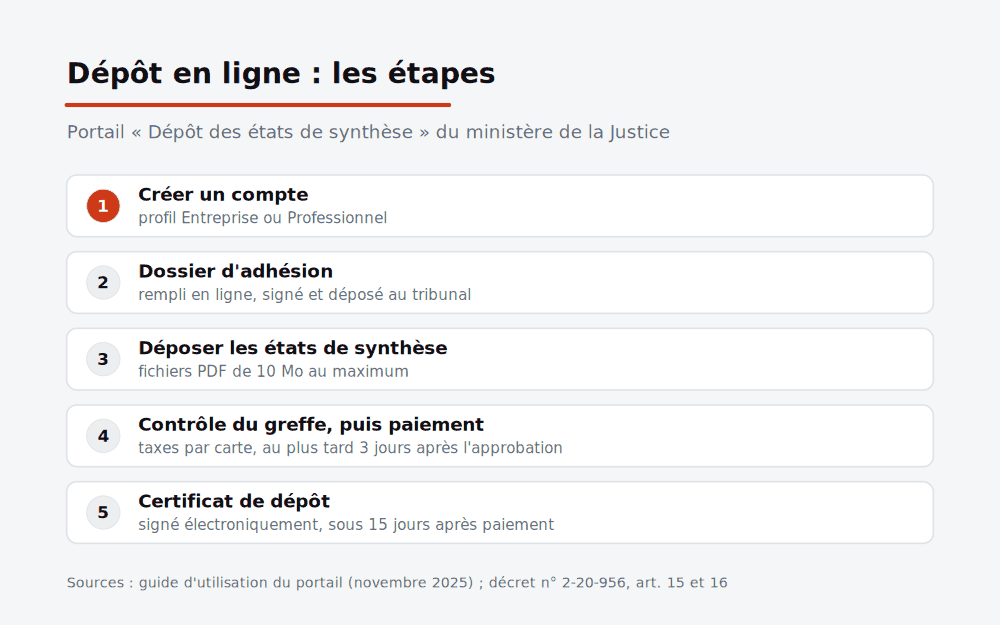
Son guide d’utilisation de novembre 2025 décrit les étapes suivantes :
- Créer un compte sur le portail, avec le profil « Entreprise » ou « Professionnel » (pour déposer pour le compte de clients).
- Remplir le dossier d’adhésion en ligne, l’imprimer, le signer et le déposer au tribunal dont relève l’entreprise.
- Déposer les états de synthèse au format PDF, chaque fichier ne dépassant pas 10 Mo.
- Attendre le contrôle juridique des services du greffe, puis payer les taxes par carte bancaire, au plus tard le troisième jour après l’approbation de la demande. Passé ce délai, la demande est rejetée.
- Télécharger le certificat de dépôt signé électroniquement.
Le décret prévoit l’envoi du certificat dans un délai maximal de quinze jours à compter du paiement (art. 16). Le guide signale aussi un statut « Amender » lorsque le dépôt est hors délai et qu’une amende doit être payée. Le montant des taxes et de cette amende n’est pas publié dans les documents consultés.
Conservez le certificat avec le procès-verbal d’approbation : c’est votre preuve de dépôt. Toute personne peut ensuite consulter les pièces déposées au greffe et s’en faire délivrer une copie (loi 5-96, art. 99). Le dépôt a donc un intérêt concret : il permet une lecture publique des comptes par les clients, les fournisseurs et les banques.
Dépôt au greffe et déclaration fiscale : deux obligations distinctes
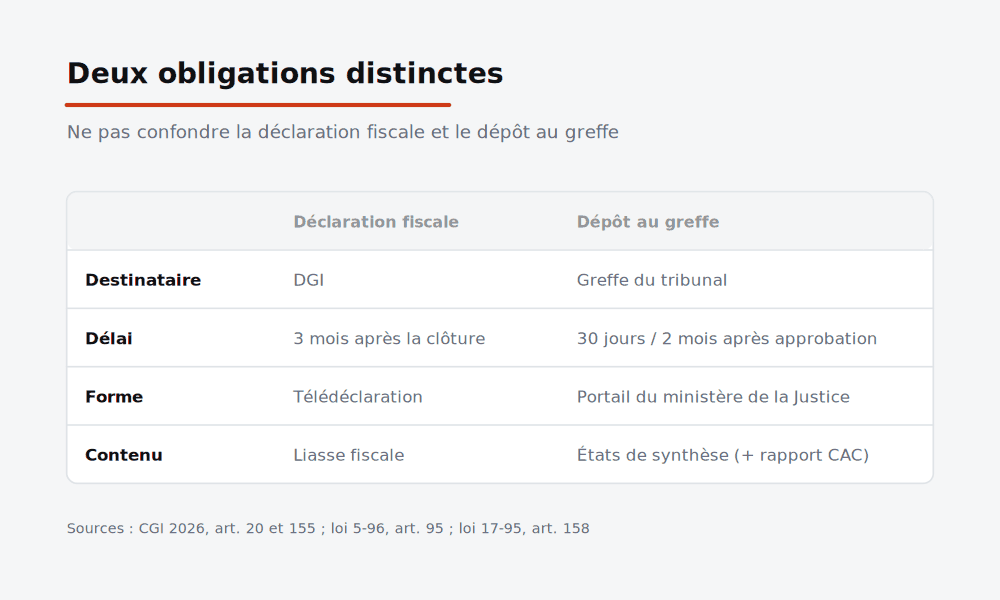
Le dépôt au greffe ne remplace pas la déclaration du résultat fiscal. Les deux obligations n’ont ni le même destinataire, ni le même calendrier.
| Déclaration fiscale | Dépôt au greffe | |
|---|---|---|
| Destinataire | Administration fiscale (DGI) | Greffe du tribunal |
| Délai | 3 mois après la clôture (CGI, art. 20) | 30 jours après l’approbation (SARL) ou 2 mois (SA) |
| Forme | Télédéclaration obligatoire depuis 2017 (CGI, art. 155) | Portail du ministère de la Justice ou greffe |
| Contenu | Liasse fiscale et pièces annexes | États de synthèse et rapport du commissaire aux comptes |
La liasse fiscale peut donc partir avant l’approbation des comptes ; le dépôt au greffe vient toujours après. Les obligations comptables et fiscales d’une société sont présentées sur notre page comptabilité et fiscalité.
Expert comptable et commissaires aux comptes : qui fait quoi ?
Préparer les comptes
La préparation commence par la collecte des informations comptables de l’exercice, puis l’inventaire et l’évaluation des actifs et des dettes. L’expert comptable ou le comptable de la société prépare ensuite les états de synthèse selon les normes du Code général de normalisation comptable (CGNC), souvent appelé plan comptable marocain, puis la liasse fiscale. Il vérifie la conformité des comptes avec la réglementation avant leur présentation aux associés, dans la mesure où sa mission le prévoit.
Certifier les comptes lorsque la loi l’exige
Le commissaire aux comptes certifie les comptes lorsqu’il est obligatoire ou qu’il a été nommé. En SARL, il devient obligatoire au-delà de 50 millions de dirhams de chiffre d’affaires hors taxes (loi 5-96). Son rapport fait alors partie des pièces à déposer au greffe.
Siège social et domiciliation : quel greffe ?
Le dépôt se fait au greffe du tribunal dans le ressort duquel se trouve le siège social. Une société domiciliée dépose donc auprès du tribunal compétent pour l’adresse de domiciliation. Si le siège a changé, l’inscription modificative au registre du commerce doit être faite pour que le dépôt parte au bon greffe. Voir nos pages domiciliation et transfert de siège social.
Délais, sanctions et régularisation
SARL et SARL AU
Les dirigeants qui ne procèdent pas aux dépôts au greffe dans les délais légaux encourent une amende de 10 000 à 50 000 DH (loi 5-96, art. 108). D’autres sanctions visent l’étape précédente : de 2 000 à 20 000 DH lorsque l’assemblée n’est pas réunie dans les six mois ou que les comptes ne lui sont pas soumis (art. 110). Les sanctions sont doublées en cas de récidive (art. 101). Tout intéressé peut aussi demander au président du tribunal, en référé, d’ordonner le dépôt sous astreinte (art. 95).
SA et SAS
Pour la SA, l’amende pour défaut de dépôt est également de 10 000 à 50 000 DH. La loi 17-95 ouvre toutefois un délai supplémentaire de 2 mois pour déposer, moyennant une pénalité de retard de 5 000 DH versée au Trésor (art. 420). Ce mécanisme n’existe pas dans la loi 5-96 pour la SARL. Le président et les dirigeants d’une SAS encourent les sanctions prévues pour les dirigeants de SA (loi 5-96, art. 43-13).
En cas de retard, régularisez le plus tôt possible : approuvez les comptes s’ils ne l’ont pas été, puis déposez-les sur le portail.
« Dépôt de bilan » : ne pas confondre avec la cessation des paiements
En France, « déposer le bilan » signifie déclarer la cessation des paiements. Au Maroc, cette situation relève des procédures collectives du livre V du code de commerce, refondu par la loi 73-17. Le chef d’entreprise doit demander l’ouverture d’une procédure de redressement judiciaire au plus tard dans les trente jours qui suivent la cessation des paiements (code de commerce, art. 576). Ce délai n’est pas celui de 45 jours du droit français. Selon la situation, le tribunal peut ouvrir une procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire.
Le dépôt annuel des états de synthèse, lui, n’a aucun lien avec une difficulté de l’entreprise : toutes les sociétés y sont tenues, chaque année.
Checklist avant le dépôt
- Les états de synthèse sont établis et signés, au modèle normal ou simplifié.
- Le rapport du commissaire aux comptes est disponible, si la société en a un.
- Les comptes sont approuvés et le procès-verbal ou la décision de l’associé unique est signé.
- Le compte sur le portail est créé et l’adhésion validée par le tribunal.
- Le paiement des taxes est prévu dans les trois jours qui suivent l’approbation de la demande.
- Le certificat de dépôt est archivé avec les documents de l’exercice.
Le rôle de BW
Dans le cadre de notre prestation bilan et comptes annuels, nous préparons les états de synthèse et les documents d’approbation. Les modalités du dépôt au greffe se fixent au devis. BW n’est ni le greffe ni le ministère de la Justice, et ne remplace pas le commissaire aux comptes lorsqu’il est obligatoire.
Questions fréquentes
Quel est le délai de dépôt des états de synthèse pour une SARL ?
Trente jours après l’approbation des comptes, qui doit elle-même intervenir dans les six mois de la clôture (loi 5-96, art. 70 et 95).
Quel est le délai pour une SA ?
Deux mois après l’approbation par l’assemblée générale ordinaire (loi 17-95, art. 158). La loi prévoit en outre un délai supplémentaire de 2 mois, avec une pénalité de 5 000 DH (art. 420).
Le dépôt peut-il se faire en ligne ?
Oui. Le portail du ministère de la Justice permet le dépôt des états de synthèse au format PDF et le paiement des taxes en ligne, sans se déplacer au tribunal.
Quand faut-il un commissaire aux comptes ?
En SARL, lorsque le chiffre d’affaires dépasse 50 millions de dirhams hors taxes. La société peut aussi en nommer un volontairement. Pour la SA, la loi 17-95 prévoit le dépôt de son rapport avec les états de synthèse (art. 158).
Sources
- Loi n° 5-96 sur la SNC, la SCS, la SCA, la SARL et la société en participation, version consolidée publiée par le ministère de la Justice : art. 43-4, 43-13, 70, 76, 93 à 95, 99, 101, 108 et 110.
- Loi n° 17-95 relative aux sociétés anonymes, version consolidée (adala.justice.gov.ma) : art. 115, 158 et 420.
- Loi n° 9-88 relative aux obligations comptables des commerçants, version arabe consolidée (adala.justice.gov.ma) : art. 9, 18 et 21.
- Décret n° 2-20-956 du 5 avril 2021, Bulletin officiel n° 6992 du 3 juin 2021, texte publié sur adala.justice.gov.ma : art. 15 et 16.
- Ministère de la Justice, portail « Dépôt des états de synthèse » et son guide d’utilisation (novembre 2025).
- Code général des impôts 2026, publié par le ministère de l’Économie et des Finances : art. 20 et 155.
- Code de commerce, version consolidée (adala.justice.gov.ma) : art. 576.
Article publié le 5 octobre 2026. Les règles citées sont celles des textes officiels consultés à cette date ; vérifiez-les au moment de votre démarche.
Dernière mise à jour :