
Auto-entrepreneur au Maroc : obligations et limites du statut
Le statut d’auto-entrepreneur permet à une personne physique d’exercer seule une activité commerciale, industrielle, artisanale ou de services avec des formalités allégées : pas d’inscription au registre du commerce, pas de comptabilité au sens du Code de commerce, un impôt calculé sur le chiffre d’affaires encaissé. En contrepartie, le régime est plafonné, certaines professions en sont exclues et il ne crée aucune société distincte de vous.
Ce guide réunit les règles qui s’appliquent en 2026 : personnes concernées, conditions d’accès, inscription, plafonds, déclarations, impôt, facturation, couverture maladie, conséquences d’un dépassement et différences avec une société comme la SARL à associé unique. Chaque taux, plafond et délai renvoie au texte qui le fixe. BW crée des sociétés : nous ne prenons pas en charge l’inscription au statut d’auto-entrepreneur, et cet article est purement informatif.
Auto-entrepreneur Maroc : l’essentiel en 2026
- Qui : une personne physique qui exerce à titre individuel une activité figurant sur les listes officielles, hors professions exclues par décret.
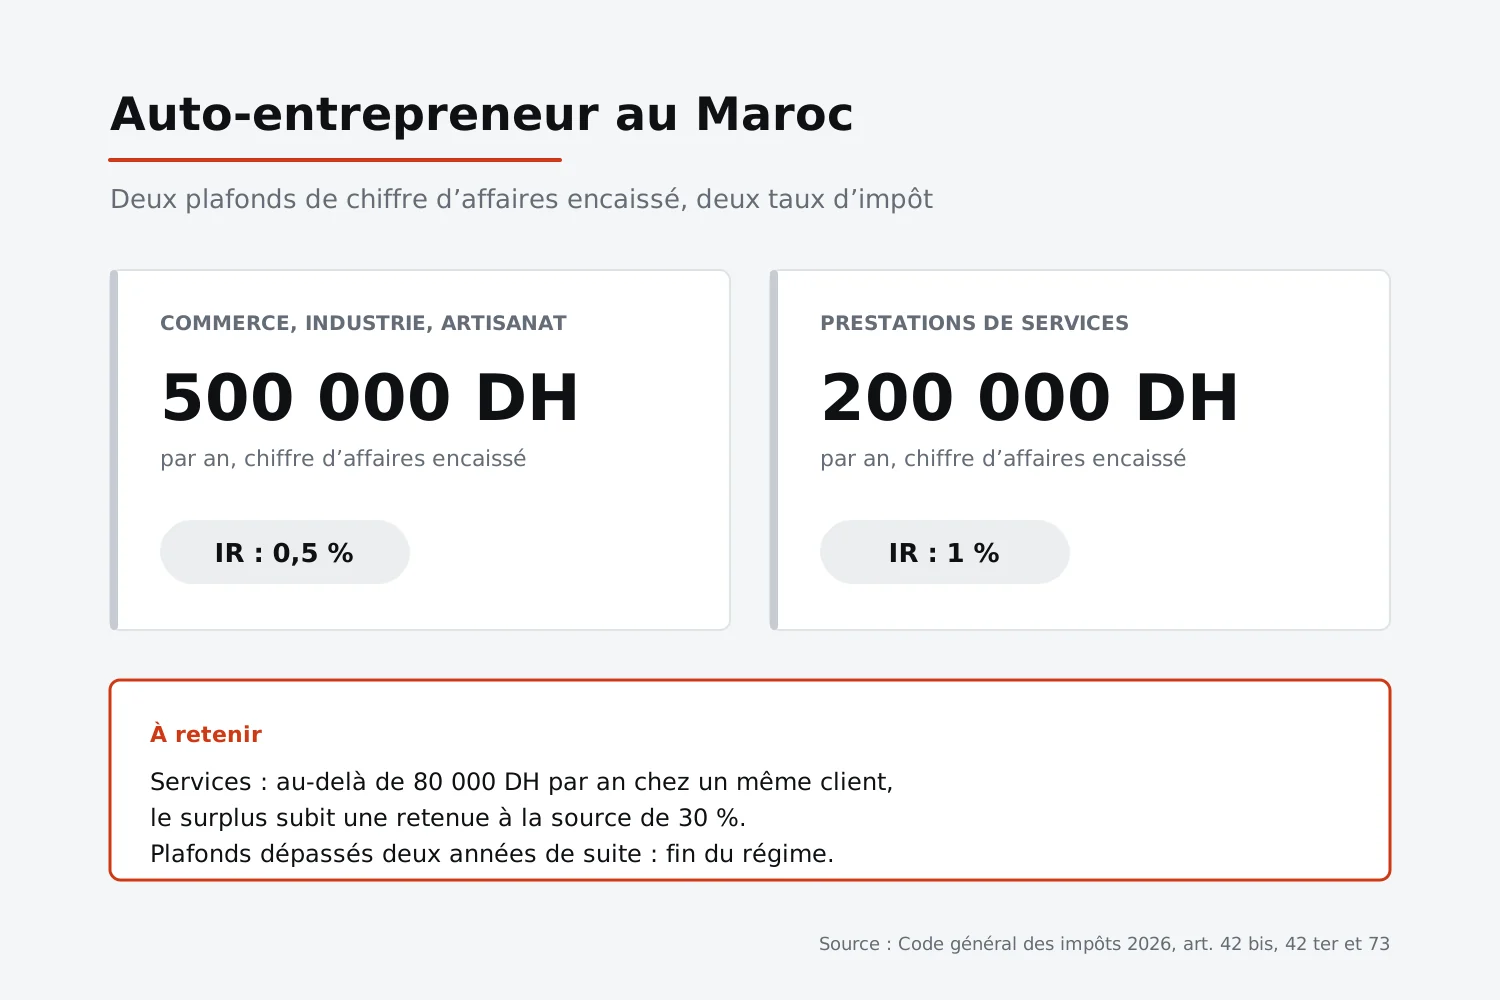
- Plafonds : 500 000 DH de chiffre d’affaires annuel encaissé pour le commerce, l’industrie et l’artisanat ; 200 000 DH pour les prestations de services.
- Impôt sur le revenu : 0,5 % ou 1 % du chiffre d’affaires encaissé, selon l’activité, déclaré et payé chaque mois ou chaque trimestre.
- Client important : pour les services, la part du chiffre d’affaires annuel qui dépasse 80 000 DH avec un même client subit une retenue à la source de 30 %, opérée par ce client lorsqu’il s’agit d’une personne morale ou d’un professionnel imposé au résultat net réel ou simplifié.
- Couverture maladie : l’adhésion à l’assurance maladie obligatoire est une condition du régime ; la cotisation s’ajoute à l’impôt sous forme de droit complémentaire.
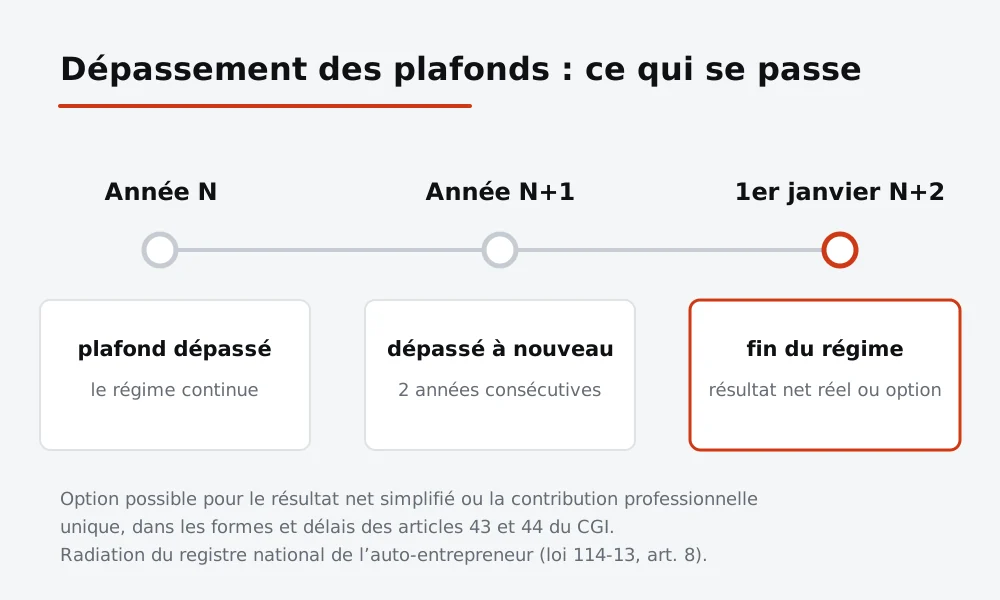
- Limite : deux années consécutives au-dessus du plafond mettent fin au régime à partir du 1er janvier suivant.
Le statut d’auto-entrepreneur : définition et personnes concernées
La loi n° 114-13 relative au statut de l’auto-entrepreneur définit l’auto-entrepreneur comme une personne physique qui exerce, à titre individuel, une activité industrielle, commerciale, artisanale ou de prestation de services, dont le chiffre d’affaires annuel encaissé ne dépasse pas les plafonds fixés par la loi (art. 1). Le Code général des impôts (CGI) reprend la même logique pour l’impôt : il vise les personnes physiques qui exercent une activité professionnelle à titre individuel en tant qu’auto-entrepreneurs (art. 42 bis).
Trois conséquences découlent de cette définition. Le statut est personnel : une société, quelle que soit sa forme, ne peut pas en bénéficier. Il s’exerce seul, sans associé. Et il concerne une activité, pas un métier choisi librement : seules les activités inscrites sur les listes réglementaires y ouvrent droit.
Les avantages du statut d’auto-entrepreneur
À partir de l’inscription au registre national de l’auto-entrepreneur, la loi accorde quatre avantages (art. 2) :
- un régime fiscal propre, prévu par le CGI ;
- un régime de couverture sociale et médicale fixé par une législation particulière ;
- une dispense de tenir une comptabilité au sens de l’article 19 du Code de commerce ;
- une dispense d’inscription au registre du commerce.
L’auto-entrepreneur exerce dans un local professionnel ou, à défaut, peut domicilier son activité à sa résidence ou dans des locaux partagés, dans le respect des lois applicables (art. 3). Sa résidence principale ne peut pas être saisie pour les dettes liées à l’activité (art. 4). La loi ne prévoit pas d’autre protection de son patrimoine personnel.
Conditions d’accès, activités admises et exclusions
L’article 42 ter du CGI subordonne l’option pour le régime à deux conditions : ne pas dépasser les plafonds de chiffre d’affaires annuel encaissé, et adhérer au régime de sécurité sociale prévu par la législation en vigueur. S’y ajoute une condition de fond posée par la loi n° 114-13 : remplir les conditions légales d’exercice de l’activité et respecter les règles de protection du consommateur, d’hygiène et de sécurité publique (art. 7).
Les activités admises
Le décret n° 2-15-303 du 30 décembre 2015 fixe deux listes, reproduites en annexe du CGI 2026 : la liste n° 1 des activités industrielles, commerciales et artisanales, et la liste n° 2 des activités considérées comme des prestations de services. On trouve par exemple, dans la seconde, le conseil et le développement informatique, le conseil en communication, les activités de design et de photographie, la réparation et la maintenance, les travaux de peinture ou de plâtrerie, la coiffure et les soins de beauté, le nettoyage ou les activités liées au sport. Ces listes peuvent être modifiées ou complétées par arrêté du Chef du gouvernement (décret, art. 2) : vérifiez la liste en vigueur avant de vous inscrire.
Figurer sur la liste ne dispense pas des autorisations propres à un métier. La sécurité privée, par exemple, est une activité de la liste n° 2, mais elle reste soumise à une autorisation administrative : voir notre guide sur la création d’une société de sécurité au Maroc.
Les professions exclues
Le décret n° 2-15-263 du 10 avril 2015, pris en application de l’article 42 ter-III du CGI, exclut du régime fiscal de l’auto-entrepreneur 41 professions, activités et prestations. Nous les avons regroupées par famille.
| Famille | Professions exclues |
|---|---|
| Santé | Médecins, chirurgiens, chirurgiens-dentistes, radiologues, pharmaciens, vétérinaires, opticiens et lunetiers, exploitants de cliniques, exploitants de laboratoires d’analyses médicales |
| Droit, chiffre et assurance | Avocats, notaires, huissiers de justice, comptables, experts-comptables, commissaires aux comptes, assureurs |
| Technique et immobilier | Architectes, géomètres, topographes, métreurs-vérificateurs, tenants d’un bureau d’études, lotisseurs et promoteurs immobiliers, marchands de biens immobiliers |
| Commerce et intermédiation | Marchands importateurs, marchands exportateurs, commissionnaires en marchandises, mandataires négociants, transitaires en douane, changeurs de monnaies, débitants de tabac, marchands en gros et marchands en détail d’orfèvrerie, de bijouterie et de joaillerie |
| Exploitation, édition et événements | Hôteliers, exploitants d’auto-école, de salles de cinéma ou d’école d’enseignement privé, éditeurs, imprimeurs, libraires, loueurs d’avions ou d’hélicoptères, prestataires de service liés à l’organisation des fêtes et réceptions |
Une activité peut donc figurer sur une liste et un métier voisin être exclu : l’hébergement touristique apparaît dans la liste n° 2, alors que les hôteliers sont exclus. En cas de doute, c’est la description précise de votre activité qui compte.
Inscription et démarches officielles
La loi n° 114-13 crée un registre national de l’auto-entrepreneur (art. 5) et en confie la tenue à Barid Al-Maghrib, désigné comme organisme gestionnaire (art. 11). Cet organisme reçoit les demandes d’inscription, encaisse l’impôt et la cotisation sociale pour le compte de l’État, et doit mettre en place une plateforme électronique ainsi que des guichets d’accueil et d’orientation sur le territoire (art. 11 et 12).
L’inscription repose sur trois actes, souvent faits en une seule démarche :
- la demande d’inscription au registre national, accompagnée de la déclaration d’existence prévue par le CGI (loi n° 114-13, art. 6) ;
- la déclaration d’existence, souscrite auprès de l’organisme désigné, qui en transmet une copie à l’administration fiscale (CGI, art. 148-V) ;
- l’option pour le régime de l’auto-entrepreneur, formulée lors du dépôt de cette déclaration d’existence (CGI, art. 44-II).
Les avantages du statut courent à compter de l’inscription (loi n° 114-13, art. 2). Les pièces à fournir et le parcours détaillé sont publiés par le portail du registre national et par Barid Al-Maghrib, qui restent les seuls interlocuteurs pour cette démarche. Nous n’en donnons pas de mode d’emploi : les écrans et les pièces évoluent, et seule la source officielle fait foi.
Plafonds, déclarations et fiscalité de l’auto-entrepreneur
Plafonds et taux de l’impôt sur le revenu
| Activité | Plafond annuel (chiffre d’affaires encaissé) | Taux de l’IR |
|---|---|---|
| Activités commerciales, industrielles et artisanales | 500 000 DH | 0,5 % |
| Prestations de services | 200 000 DH | 1 % |
L’impôt se calcule sur le chiffre d’affaires encaissé, sans déduction des charges (CGI, art. 42 bis). Il est libératoire de l’impôt sur le revenu (art. 73, dernier alinéa). Les plus-values tirées de la cession ou du retrait des biens affectés à l’activité suivent, elles, le barème progressif (art. 42 bis).
Un auto-entrepreneur qui exerce à la fois une activité commerciale et des services relève de deux plafonds. Son option n’est valable que si le chiffre d’affaires de chaque catégorie reste sous son propre plafond, ou si le total reste sous le plafond de l’activité exercée à titre principal (CGI, art. 43-5°).
La règle des 80 000 DH par client
Depuis la loi de finances 2023, lorsque le chiffre d’affaires annuel tiré des prestations de services rendues à un même client dépasse 80 000 DH, le surplus est soumis à l’impôt sur le revenu par voie de retenue à la source, au taux de 30 % (CGI, art. 42 bis, 45 bis-II et 73-II-G-8°). Cette retenue est opérée par le client lorsqu’il s’agit d’une personne morale de droit public ou privé ou d’une personne physique imposée selon le résultat net réel ou simplifié (art. 157-II).
Exemple fictif : une graphiste auto-entrepreneure encaisse dans l’année 95 000 DH d’une même agence de communication constituée en société. Le surplus de 15 000 DH au-delà de 80 000 DH subit une retenue de 30 %, soit 4 500 DH, prélevée par l’agence. C’est souvent ce mécanisme, plus que le plafond lui-même, qui pousse un prestataire attaché à un client principal à réfléchir à une société.
Déclarer et payer : mois ou trimestre
L’auto-entrepreneur déclare son chiffre d’affaires encaissé, selon l’option choisie, chaque mois ou chaque trimestre, et paie l’impôt en même temps auprès de l’organisme gestionnaire (CGI, art. 82 bis et 173-II ; loi n° 114-13, art. 6). Les délais légaux sont les suivants.
| Option | Période | Déclaration et paiement |
|---|---|---|
| Mensuelle | Chaque mois | Avant la fin du mois suivant |
| Trimestrielle | Janvier à mars | Avant la fin avril |
| Trimestrielle | Avril à juin | Avant la fin juillet |
| Trimestrielle | Juillet à septembre | Avant la fin octobre |
| Trimestrielle | Octobre à décembre | Avant la fin janvier de l’année suivante |
Un retard a un coût. Le dépôt tardif de la déclaration entraîne une majoration de 5 % dans les trente jours, puis de 15 %, et de 20 % en cas d’imposition d’office ; pour la déclaration de l’auto-entrepreneur, la majoration ne peut être inférieure à 100 DH, et une déclaration incomplète sans incidence sur l’impôt est sanctionnée d’une amende de 100 DH (CGI, art. 184). Le paiement tardif ajoute une pénalité de 10 %, ramenée à 5 % dans les trente jours, et une majoration de 5 % pour le premier mois puis de 0,50 % par mois supplémentaire (art. 208).
Et la TVA ?
Le CGI exonère de TVA les ventes et les prestations des fabricants et des prestataires personnes physiques dont le chiffre d’affaires annuel ne dépasse pas 500 000 DH (art. 91-II-3°). Les commerçants revendeurs n’entrent, eux, dans le champ obligatoire qu’à partir de 2 000 000 DH de chiffre d’affaires taxable (art. 89-I-2°-b). Avec des plafonds de 200 000 et 500 000 DH, l’auto-entrepreneur se situe donc en principe hors TVA. Certaines opérations obéissent à des règles propres : en cas de doute sur la vôtre, posez la question au service local des impôts.
Obligations de facturation et couverture sociale
Factures et comptabilité
L’article 145 du CGI, qui impose aux entreprises une comptabilité et des factures portant les mentions prévues par le code (identification du vendeur, ICE, montants…), ne s’applique pas aux personnes physiques relevant du régime de l’auto-entrepreneur (art. 145-XI). Une exception demeure depuis la loi de finances 2026 : comme tout contribuable, l’auto-entrepreneur doit détenir une adresse électronique (art. 145-X), un point détaillé dans notre article sur la loi de finances 2026 et les obligations électroniques.
Le statut dispense aussi de la comptabilité du Code de commerce (loi n° 114-13, art. 2). Deux raisons pratiques poussent pourtant à garder une trace de chaque encaissement et de chaque document remis au client : l’impôt et les plafonds se calculent sur le chiffre d’affaires encaissé, et la règle des 80 000 DH se suit client par client. Les textes consultés ne fixent pas de modèle de facture pour l’auto-entrepreneur ; un client professionnel vous demandera néanmoins une pièce pour justifier sa dépense. Pour comparaison, les mentions exigées d’une société sont détaillées dans notre guide sur la facture conforme au Maroc.
Assurance maladie obligatoire
L’adhésion au régime de sécurité sociale est une condition du régime fiscal (CGI, art. 42 ter-II-B). Les auto-entrepreneurs relèvent de l’assurance maladie obligatoire de base des travailleurs non salariés, dans une catégorie propre régie par le décret n° 2-21-928, modifié par le décret n° 2-22-208. Ce dernier fixe la prise d’effet de l’immatriculation au premier jour du mois qui suit celui où l’auto-entrepreneur doit déposer sa première déclaration de chiffre d’affaires.
La cotisation prend la forme d’un droit complémentaire ajouté à l’impôt sur le revenu (CGI, art. 73-III). Il est fixé par tranches, selon le montant annuel de l’impôt dû, et payé avec lui. La CNSS publie le barème applicable aux auto-entrepreneurs :
| Impôt annuel dû (DH) | Droit complémentaire par trimestre (DH) | Droit complémentaire par an (DH) |
|---|---|---|
| Moins de 500 | 300 | 1 200 |
| De 500 à 1 000 | 390 | 1 560 |
| De 1 001 à 2 500 | 570 | 2 280 |
| De 2 501 à 5 000 | 720 | 2 880 |
| De 5 001 à 10 000 | 1 050 | 4 200 |
| De 10 001 à 25 000 | 1 500 | 6 000 |
| De 25 001 à 50 000 | 2 250 | 9 000 |
| Plus de 50 000 | 3 600 | 14 400 |
Exemple fictif : un consultant auto-entrepreneur encaisse 100 000 DH dans l’année, aucun client ne dépassant 80 000 DH. Son impôt est de 1 000 DH (1 %). Il se situe dans la tranche « de 500 à 1 000 DH » : le droit complémentaire est de 390 DH par trimestre, soit 1 560 DH sur l’année.
Nous n’avons pas pu confirmer sur une source officielle à jour le montant d’une éventuelle cotisation de retraite propre aux auto-entrepreneurs : renseignez-vous auprès de la CNSS avant de bâtir votre budget.
Limites et inconvénients du statut, dépassement des plafonds
Le régime est simple parce qu’il est étroit. Ses limites tiennent aux textes eux-mêmes :
- un plafond de chiffre d’affaires, apprécié sur les sommes encaissées dans l’année ;
- aucune personne morale : vous exercez en votre nom, sans associé possible ;
- une responsabilité personnelle : seule la résidence principale est déclarée insaisissable pour les dettes de l’activité (loi n° 114-13, art. 4) ;
- des métiers exclus et des activités soumises à autorisation, comme vu plus haut ;
- la retenue de 30 % au-delà de 80 000 DH chez un même client, pour les services.
Que se passe-t-il en cas de dépassement ?
Une année au-dessus du plafond ne fait pas tomber le régime. L’option reste valable tant que le chiffre d’affaires encaissé n’a pas dépassé les plafonds pendant deux années consécutives. Dans ce cas, le régime du résultat net réel s’applique aux revenus réalisés à compter du 1er janvier de l’année qui suit ces deux années, sauf option pour le résultat net simplifié ou la contribution professionnelle unique dans les formes et délais prévus ; le contribuable ne peut alors plus bénéficier du régime de l’auto-entrepreneur (CGI, art. 43-4°). Les textes consultés ne précisent pas de règle particulière pour l’imposition de la seule fraction excédentaire pendant la première année de dépassement : interrogez votre service des impôts si vous êtes dans ce cas.
Côté registre, la loi n° 114-13 prévoit la radiation quand le chiffre d’affaires dépasse les plafonds deux années consécutives (art. 8). Elle prévoit aussi la radiation :
- à la demande de l’intéressé ;
- en l’absence de déclaration, ou en cas de chiffre d’affaires déclaré nul, pendant une année civile (hors année d’inscription ou de réinscription) ;
- en cas de défaut de paiement de l’impôt et de la cotisation sociale pendant une année civile ;
- en cas de transformation en société, quelle que soit sa forme ;
- sur décision judiciaire, pour non-respect des articles 3 et 7 de la loi.
La radiation fait perdre le régime fiscal propre et la couverture sociale et médicale du statut, sans effacer l’impôt et les cotisations restant dus (art. 9). Une réinscription est possible après leur paiement (art. 10), sous réserve, en cas de dépassement des plafonds, de la règle fiscale de l’article 43-4° rappelée ci-dessus.
Auto-entrepreneur ou société : les différences avec la SARL AU
L’auto-entrepreneur et la SARL à associé unique permettent tous deux de démarrer seul. Ce ne sont pourtant pas deux versions d’une même chose : le premier est un régime de l’entrepreneur individuel, la seconde crée une société distincte de son associé.
| Critère | Auto-entrepreneur | SARL à associé unique |
|---|---|---|
| Nature | Personne physique, sans personne morale | Société dotée de la personnalité morale |
| Responsabilité | Personnelle ; résidence principale insaisissable pour les dettes de l’activité | Limitée aux apports, sous réserve des garanties personnelles données |
| Chiffre d’affaires | Plafonné à 200 000 ou 500 000 DH encaissés | Sans plafond |
| Impôt | IR de 0,5 % ou 1 % du chiffre d’affaires encaissé | Impôt sur les sociétés sur le bénéfice |
| Comptabilité | Dispense de la comptabilité du Code de commerce | Comptabilité tenue selon le plan comptable, états de synthèse annuels |
| Registre | Registre national de l’auto-entrepreneur | Registre du commerce |
| Associés | Aucun | Un associé, d’autres peuvent entrer plus tard |
Le passage de l’un à l’autre n’est pas une simple mise à jour : la transformation en société entraîne la radiation du registre national (loi n° 114-13, art. 8), et la société démarre avec ses propres obligations, de l’impôt sur les sociétés et de la taxe professionnelle de la première année à la tenue comptable. Les règles propres à la forme unipersonnelle sont détaillées sur notre page SARL à associé unique ; pour une activité à plusieurs, voir la SARL, et pour comparer toutes les options, notre guide quelle forme juridique choisir au Maroc.
Si votre activité a dépassé le cadre du statut, ou si un client exige une société, nous préparons et suivons la création de votre SARL, SARL AU ou SAS ; le détail des prestations et leur prix figurent dans le devis.
Questions fréquentes sur l’auto-entrepreneur au Maroc
Quel est le plafond de l’auto-entrepreneur au Maroc ?
500 000 DH de chiffre d’affaires annuel encaissé pour les activités commerciales, industrielles et artisanales, et 200 000 DH pour les prestations de services (loi n° 114-13, art. 1 ; CGI, art. 42 ter).
Quel impôt paie un auto-entrepreneur ?
Un impôt sur le revenu de 0,5 % du chiffre d’affaires encaissé pour le commerce, l’industrie et l’artisanat, et de 1 % pour les services (CGI, art. 73-III), augmenté d’un droit complémentaire qui finance l’assurance maladie. Pour les services, le surplus au-delà de 80 000 DH par an avec un même client subit une retenue à la source de 30 %.
L’auto-entrepreneur facture-t-il la TVA ?
En principe non : les fabricants et prestataires personnes physiques réalisant au plus 500 000 DH de chiffre d’affaires sont exonérés (CGI, art. 91-II-3°), et les commerçants revendeurs n’entrent dans le champ obligatoire qu’à partir de 2 000 000 DH (art. 89-I-2°-b).
Faut-il déclarer quand on n’a rien encaissé ?
La déclaration porte sur le chiffre d’affaires encaissé de chaque période. Attention : l’absence de déclaration, ou un chiffre d’affaires déclaré nul, pendant une année civile entière entraîne la radiation du registre, hors année d’inscription ou de réinscription (loi n° 114-13, art. 8).
Un avocat, un médecin ou un comptable peut-il être auto-entrepreneur ?
Non. Ces professions figurent parmi les 41 exclusions du décret n° 2-15-263, avec notamment les architectes, les notaires, les pharmaciens et les experts-comptables.
Que se passe-t-il si je dépasse le plafond une seule année ?
Le régime continue. Il prend fin lorsque les plafonds sont dépassés deux années consécutives, avec application du résultat net réel à partir du 1er janvier suivant, sauf option pour le résultat net simplifié ou la contribution professionnelle unique (CGI, art. 43-4°).
Un auto-entrepreneur peut-il créer une société ensuite ?
Oui. La transformation en société met fin à l’inscription au registre national (loi n° 114-13, art. 8). La société suit ensuite son propre régime : comptabilité, impôt sur les sociétés, registre du commerce.
BW s’occupe-t-il de l’inscription au statut d’auto-entrepreneur ?
Non. L’inscription se fait auprès de l’organisme gestionnaire du registre national, Barid Al-Maghrib. BW accompagne la création de sociétés.
Sources
- Loi n° 114-13 relative au statut de l’auto-entrepreneur, promulguée par le dahir n° 1-15-06 du 29 rabii II 1436 (19 février 2015), Bulletin officiel n° 6344 du 19 mars 2015, art. 1 à 15, texte publié sur le portail juridique du ministère de la Justice.
- Code général des impôts 2026, publié par le ministère de l’Économie et des Finances : art. 32, 42 bis, 42 ter, 43 (4° et 5°), 44-II, 45 bis-II, 73 (II-B-6°, II-G-8° et III), 82 bis, 89-I-2°, 91-II-3°, 145 (X et XI), 148-V, 157-II, 173-II, 184 et 208.
- Décret n° 2-15-263 du 20 joumada II 1436 (10 avril 2015) relatif à l’exclusion de certaines professions, activités et prestations de service du régime fiscal de l’auto-entrepreneur, reproduit en annexe du CGI 2026.
- Décret n° 2-15-303 du 18 rabii I 1437 (30 décembre 2015) fixant les listes des activités pouvant être exercées dans le cadre du statut de l’auto-entrepreneur, et son annexe, reproduits en annexe du CGI 2026.
- Décret n° 2-22-208 du 29 chaabane 1443 (1er avril 2022) modifiant et complétant le décret n° 2-21-928 pris pour l’application de la loi n° 98-15 relative au régime de l’assurance maladie obligatoire de base, Bulletin officiel n° 7376 du 6 février 2025 (édition de traduction officielle), texte publié sur le portail juridique du ministère de la Justice.
- Caisse nationale de sécurité sociale, page « Cotisations » des travailleurs non salariés, barème « Cotisations CPU & Auto-entrepreneurs », et foire aux questions de la CNSS (catégorie des auto-entrepreneurs régie par le décret n° 2-21-928). Consultées en octobre 2026.
Les règles citées sont celles des textes officiels consultés en octobre 2026. Les listes d’activités, les barèmes et les modalités d’inscription peuvent évoluer : vérifiez-les auprès de Barid Al-Maghrib, de la DGI et de la CNSS au moment de votre démarche.
Dernière mise à jour :