
Compte de produits et de charges (CPC) : lire et comprendre le CPC marocain
Chaque année, une société marocaine établit ses états de synthèse. Le bilan dit ce qu’elle possède et ce qu’elle doit à la date de clôture. Le compte de produits et charges, ou CPC, dit comment elle a gagné ou perdu de l’argent pendant l’exercice. C’est souvent le document que les entrepreneurs regardent en premier, et celui qu’ils lisent le plus vite, en s’arrêtant à la dernière ligne.
Ce guide explique ce qu’est le CPC, à quoi il sert, comment il est construit selon le Code général de la normalisation comptable (CGNC) et comment le lire sans se tromper. Un exemple chiffré, entièrement fictif, sert de fil conducteur. Les règles citées viennent de la loi 9-88 et du CGNC publiés par les autorités marocaines, relus le 7 octobre 2026.
CPC Maroc : l’essentiel
- Ce que c’est : l’un des cinq états de synthèse annuels prévus par la loi 9-88, avec le bilan, l’état des soldes de gestion (ESG), le tableau de financement (TF) et l’état des informations complémentaires (ETIC).
- Ce qu’il montre : les produits et les charges de l’exercice, et le résultat qui en découle, bénéfice ou perte.
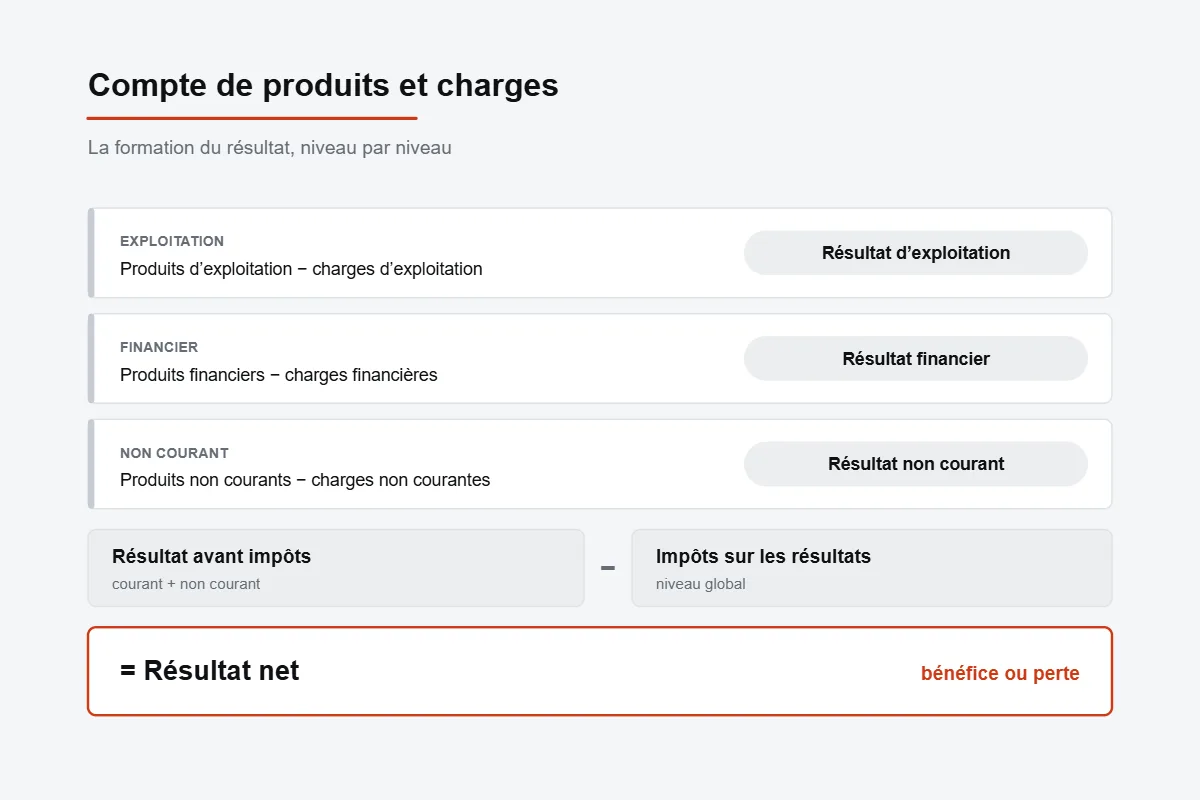
- Comment il est construit : trois niveaux partiels (exploitation, financier, non courant), puis l’impôt sur les résultats et le résultat net.
- Ce qu’il ne montre pas : la trésorerie. Une vente est enregistrée même si le client n’a pas encore payé.
Qu’est-ce que le CPC ? Définition en comptabilité marocaine
La loi 9-88 relative aux obligations comptables des commerçants impose d’établir, à la clôture de chaque exercice, des états de synthèse qui forment un tout indissociable. Le compte de produits et charges en fait partie (art. 9). Selon l’article 10, il reprend globalement les produits et les charges de l’exercice, sans tenir compte de la date à laquelle les produits sont encaissés ou les charges payées.
Le CGNC, le référentiel comptable national élaboré par le Conseil national de la comptabilité et publié par le ministère de l’Économie et des Finances, précise cette définition. Le CPC est l’état de synthèse qui décrit, en termes de produits et de charges, les composantes du résultat net de l’exercice :
- les produits sont formés principalement des ventes de biens ou de services, des produits financiers, de produits « calculés » comme les reprises de provisions, et d’autres produits accessoires ou exceptionnels. Ils correspondent à un enrichissement potentiel de l’entreprise ;
- les charges regroupent principalement les achats consommés, les impôts et taxes, les charges de personnel, les intérêts, les charges « calculées » que sont les dotations aux amortissements et aux provisions, d’autres charges accessoires ou exceptionnelles et l’impôt sur les résultats. Elles correspondent à un appauvrissement potentiel.
En comptabilité, le CPC est établi à partir des comptes de gestion, c’est-à-dire les comptes de charges (classe 6) et de produits (classe 7) du plan de comptes, tenus pendant l’exercice puis corrigés par les écritures d’inventaire. Lorsque les produits dépassent les charges, le solde exprime un bénéfice net. Dans le cas inverse, il exprime une perte nette.
Le lecteur habitué aux normes françaises parle de « compte de résultat ». Au Maroc, l’état équivalent est le CPC, présenté selon le modèle marocain, qui distingue notamment des opérations « non courantes » plutôt qu’exceptionnelles.
À quoi sert le compte de produits et charges ?
Le CPC répond à une question simple : l’activité de l’exercice a-t-elle créé ou détruit de la richesse, et pourquoi ? Il sert à plusieurs lecteurs :
- le dirigeant, pour mesurer la rentabilité de l’activité et repérer les charges qui progressent plus vite que le chiffre d’affaires ;
- les associés, qui approuvent les comptes et décident de l’affectation du résultat ;
- les banques et les partenaires, qui y cherchent la capacité de l’entreprise à dégager un résultat régulier ;
- l’administration fiscale, puisque le résultat fiscal est déterminé à partir de l’excédent des produits sur les charges établi selon les règles comptables, avant les corrections prévues par le Code général des impôts (art. 8).
Le CPC est aussi déposé chaque année avec les autres états de synthèse au greffe du tribunal. Les délais et les pièces sont détaillés dans notre guide sur le dépôt des états de synthèse.
Les rubriques du CPC : produits, charges et résultats
Le CGNC organise le CPC en trois niveaux partiels, exploitation, financier et non courant, complétés par un niveau global, l’impôt sur les résultats. Les produits d’exploitation et les produits financiers forment les produits courants ; il en va de même pour les charges. Chaque niveau dégage un résultat. Le tableau du CPC est présenté en liste, selon les modèles normalisés du CGNC.
Exploitation : l’activité ordinaire
Les produits d’exploitation comprennent les ventes de marchandises en l’état et les ventes de biens et services produits, dont le total forme le chiffre d’affaires, puis la variation de stocks de produits, les immobilisations produites par l’entreprise pour elle-même, les subventions d’exploitation, les autres produits d’exploitation, et les reprises d’exploitation et transferts de charges.
Les charges d’exploitation comprennent les achats revendus de marchandises, les achats consommés de matières et fournitures, les autres charges externes (loyers, honoraires, télécommunications…), les impôts et taxes, les charges de personnel, les autres charges d’exploitation et les dotations d’exploitation. Le modèle rappelle que les achats revendus ou consommés s’entendent des achats corrigés de la variation de stocks.
La différence donne le résultat d’exploitation, souvent le meilleur indicateur de la rentabilité du métier lui-même.
Financier : le coût et le rendement de l’argent
Les produits financiers regroupent les produits des titres de participation, les gains de change, les intérêts et autres produits financiers, ainsi que les reprises financières et transferts de charges. Les charges financières regroupent les charges d’intérêts, les pertes de change, les autres charges financières et les dotations financières. Leur différence donne le résultat financier. Additionné au résultat d’exploitation, il forme le résultat courant.
Non courant : ce qui sort de l’activité ordinaire
Les produits non courants comprennent notamment les produits des cessions d’immobilisations, les subventions d’équilibre, les reprises sur subventions d’investissement, les autres produits non courants et les reprises non courantes. Les charges non courantes comprennent notamment la valeur nette d’amortissements des immobilisations cédées, les subventions accordées, les autres charges non courantes et les dotations non courantes. Leur différence donne le résultat non courant.
Impôts sur les résultats et résultat net
Le résultat courant et le résultat non courant forment le résultat avant impôts. Après déduction des impôts sur les résultats, on obtient le résultat net. Le modèle le vérifie une seconde fois en bas du tableau : total des produits moins total des charges.
Modèle normal ou modèle simplifié
Le modèle normal présente, pour chaque poste, les opérations propres à l’exercice, celles qui concernent les exercices précédents, le total de l’exercice et le total de l’exercice précédent. Les entreprises dont le chiffre d’affaires ne dépasse pas 10 millions de dirhams sont autorisées à établir leur bilan et leur CPC selon le modèle simplifié, et la loi les dispense notamment de l’ESG et du tableau de financement (loi 9-88, art. 21, modifié par la loi 44-03). Le CPC simplifié regroupe l’exploitation et le financier dans un seul bloc de produits et de charges courants.
Exemple de CPC : un tableau fictif commenté
Le tableau ci-dessous concerne une société de services imaginaire. Tous les montants sont fictifs et arrondis ; ils servent uniquement à illustrer la lecture. Par souci de clarté, seules les lignes utilisées sont reprises et les colonnes du modèle normal sont réduites à deux exercices.
| Rubrique | Exercice N | Exercice N-1 |
|---|---|---|
| Ventes de biens et services produits (chiffre d’affaires) | 1 800 000 | 1 500 000 |
| Reprises d’exploitation ; transferts de charges | 20 000 | 0 |
| I. Produits d’exploitation | 1 820 000 | 1 500 000 |
| Achats consommés de matières et fournitures | 300 000 | 260 000 |
| Autres charges externes | 420 000 | 380 000 |
| Impôts et taxes | 25 000 | 22 000 |
| Charges de personnel | 760 000 | 640 000 |
| Dotations d’exploitation | 95 000 | 80 000 |
| II. Charges d’exploitation | 1 600 000 | 1 382 000 |
| III. Résultat d’exploitation (I − II) | 220 000 | 118 000 |
| IV. Produits financiers (intérêts reçus) | 5 000 | 2 000 |
| V. Charges financières (charges d’intérêts) | 35 000 | 40 000 |
| VI. Résultat financier (IV − V) | −30 000 | −38 000 |
| VII. Résultat courant (III + VI) | 190 000 | 80 000 |
| VIII. Produits non courants (cession d’un véhicule) | 40 000 | 0 |
| IX. Charges non courantes (valeur nette du véhicule cédé, majoration pour paiement tardif d’un impôt) | 30 000 | 3 000 |
| X. Résultat non courant (VIII − IX) | 10 000 | −3 000 |
| XI. Résultat avant impôts (VII + X) | 200 000 | 77 000 |
| XII. Impôts sur les résultats (montant fictif) | 41 000 | 16 000 |
| XIII. Résultat net (XI − XII) | 159 000 | 61 000 |
| XIV. Total des produits (I + IV + VIII) | 1 865 000 | 1 502 000 |
| XV. Total des charges (II + V + IX + XII) | 1 706 000 | 1 441 000 |
Ce que cet exemple de CPC raconte : le chiffre d’affaires progresse de 20 %, les charges de personnel de près de 19 %. Le résultat d’exploitation passe de 118 000 à 220 000 DH, soit de 7,9 % à 12,2 % du chiffre d’affaires : le métier devient plus rentable. Le résultat financier reste négatif, car la société paie davantage d’intérêts qu’elle n’en reçoit. Enfin, 10 000 DH du résultat viennent d’une opération non courante, la vente d’un véhicule, qui ne se reproduira pas forcément l’an prochain.
Comment lire un CPC, étape par étape
- Vérifiez le cadre : dates de l’exercice, modèle normal ou simplifié, montants hors taxes.
- Partez du chiffre d’affaires, et non du total des produits, puis comparez-le à l’exercice précédent.
- Regardez la structure des charges d’exploitation : quelles lignes pèsent le plus, et lesquelles progressent plus vite que les ventes ?
- Lisez le résultat d’exploitation et rapportez-le au chiffre d’affaires : c’est la rentabilité de l’activité.
- Isolez le résultat financier : un résultat financier négatif signale souvent un endettement dont le coût mérite d’être suivi.
- Isolez le résultat non courant : un bénéfice porté par une cession d’actif ne dit rien de la santé du métier.
- Terminez par le résultat net, puis contrôlez qu’il est bien égal au total des produits moins le total des charges, et qu’il correspond au résultat inscrit au bilan.
L’état des soldes de gestion prolonge cette lecture : il calcule à partir des mêmes comptes la marge brute, la valeur ajoutée, l’excédent brut d’exploitation et l’autofinancement.
CPC et bilan : deux documents liés
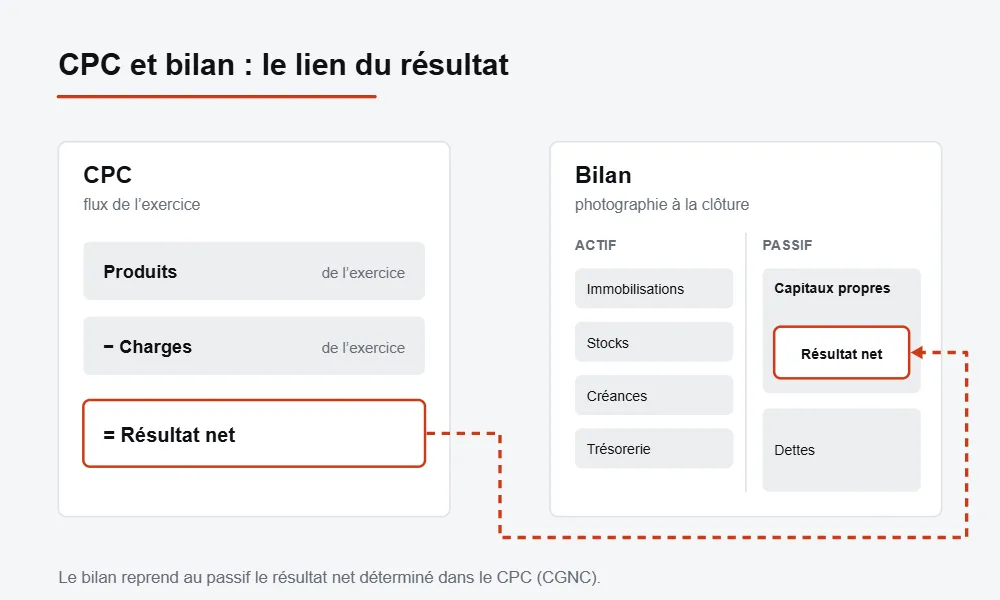
Le bilan est une photographie à la date de clôture : ce que la société possède à l’actif, ses capitaux propres et ses dettes au passif. Le CPC est un film de l’exercice : il retrace les flux de produits et de charges qui ont conduit au résultat. Les deux se rejoignent sur une ligne. Selon le CGNC, le bilan reprend au passif le résultat net de l’exercice, bénéficiaire ou déficitaire, déterminé dans le CPC. Le report de ce solde et l’équilibre du bilan illustrent la partie double.
D’autres liens se lisent en croisant les deux documents :
- une vente non encore payée figure au CPC parmi les produits et au bilan parmi les créances clients ;
- les dotations aux amortissements diminuent le résultat au CPC et la valeur nette des immobilisations au bilan ;
- le remboursement du capital d’un emprunt n’est pas une charge : il réduit une dette au bilan. Seuls les intérêts passent au CPC ;
- une perte nette diminue les capitaux propres. Lorsque ceux-ci deviennent inférieurs au quart du capital, la SARL doit suivre une procédure précise, détaillée dans notre article sur les capitaux propres inférieurs au quart du capital.
Pour la préparation de ces documents à la clôture, voir notre page bilan et comptes annuels.
Les erreurs de lecture les plus fréquentes
Confondre résultat et trésorerie
La loi 9-88 est explicite : produits et charges sont enregistrés sans tenir compte de leur date d’encaissement ou de paiement. Une société peut afficher un bénéfice et manquer de liquidités, parce que ses clients paient tard ou qu’elle rembourse un emprunt. À l’inverse, une dotation aux amortissements réduit le résultat sans sortie d’argent.
Prendre le total des produits pour le chiffre d’affaires
Le chiffre d’affaires correspond aux seules ventes de marchandises et de biens et services produits. Le total des produits ajoute les reprises, les produits financiers et les produits non courants. Dans l’exemple, l’écart atteint 65 000 DH.
Lire les reprises et transferts de charges comme des recettes
Le CGNC qualifie les reprises de provisions de produits « calculés ». Elles n’apportent aucun encaissement : elles annulent, en tout ou partie, une provision constatée auparavant.
S’arrêter au résultat net
Deux sociétés au même résultat net peuvent être dans des situations opposées : l’une gagne de l’argent avec son métier, l’autre doit son bénéfice à la vente d’un local. La structure en trois niveaux du CPC sert précisément à faire cette distinction.
Confondre résultat comptable et résultat fiscal
Le résultat fiscal part de l’excédent des produits sur les charges établi selon les règles comptables, puis le Code général des impôts y apporte ses propres corrections (art. 8). Par exemple, les amendes, pénalités et majorations mises à la charge de l’entreprise pour infraction aux dispositions législatives ou réglementaires, comme le paiement tardif d’un impôt, ne sont pas déductibles (art. 11). La majoration de l’exemple réduit le résultat comptable, mais elle serait réintégrée pour calculer l’impôt. Le modèle normal de l’ETIC prévoit d’ailleurs un état de passage du résultat net comptable au résultat net fiscal. Les règles de l’impôt sur les sociétés sont résumées dans notre guide sur la fiscalité de la première année.
Oublier la comparaison avec l’exercice précédent
Le CGNC impose de mentionner, pour chaque poste, le montant de l’exercice précédent. Un CPC isolé dit peu de choses ; c’est l’évolution d’un exercice à l’autre qui fait apparaître une tendance.
Le rôle de BW
Un CPC fiable dépend d’abord d’une comptabilité tenue avec rigueur toute l’année : pièces classées, écritures passées à la bonne date, travaux d’inventaire réalisés à la clôture. C’est l’objet de notre prestation de tenue comptable, qui débouche sur les états de synthèse de l’exercice. BW tient la comptabilité ; nous n’exerçons pas la certification des comptes. Pour un premier échange sur votre situation, vous pouvez nous transmettre votre demande.
Questions fréquentes
Quelle différence entre le CPC et le compte de résultat ?
Les deux décrivent la formation du résultat de l’exercice. « Compte de résultat » est le terme des normes françaises ; au Maroc, l’état de synthèse prévu par la loi 9-88 et le CGNC s’appelle compte de produits et charges, avec sa propre présentation.
Une petite société doit-elle établir un CPC ?
Oui. Les sociétés dont le chiffre d’affaires ne dépasse pas 10 millions de dirhams peuvent utiliser le modèle simplifié, mais elles établissent toujours un bilan et un CPC (loi 9-88, art. 21).
L’impôt sur les sociétés se calcule-t-il sur le résultat du CPC ?
Il se calcule sur le résultat fiscal, qui part du résultat comptable avant d’être corrigé selon le Code général des impôts : réintégration des charges non déductibles, déductions prévues par la loi (art. 8 et 11).
Où trouver le modèle officiel du CPC ?
Les modèles normal et simplifié figurent dans le CGNC, publié par le ministère de l’Économie et des Finances sur sa page consacrée aux normes du Conseil national de la comptabilité.
Sources
- Conseil national de la comptabilité, Code général de la normalisation comptable, tomes I et II, publié par le ministère de l’Économie et des Finances (page des normes du CNC) : norme générale comptable, états de synthèse, sections C (bilan) et D (compte de produits et charges) ; modèles normal et simplifié du CPC ; état de passage du résultat comptable au résultat fiscal. Document numérisé, consulté le 7 octobre 2026.
- Loi n° 9-88 relative aux obligations comptables des commerçants, promulguée par le dahir n° 1-92-138 du 25 décembre 1992, Bulletin officiel n° 4183 bis du 30 décembre 1992, version arabe consolidée (adala.justice.gov.ma) : art. 9 à 13 et 21.
- Loi n° 44-03 modifiant et complétant la loi n° 9-88, Bulletin officiel n° 5399 du 27 février 2006, texte publié par le ministère de l’Économie et des Finances : nouvel article 21 (modèle simplifié).
- Code général des impôts 2026, publié par le ministère de l’Économie et des Finances : art. 8 (résultat fiscal) et 11 (charges non déductibles).
Article publié le 7 octobre 2026. Le tableau chiffré est un exemple fictif. Les règles citées sont celles des textes officiels consultés à cette date ; le CGNC publié par le ministère est un document numérisé, dont nous avons relu les pages concernées.
Dernière mise à jour :