
Capitaux propres inférieurs au quart du capital : ce que la SARL doit faire
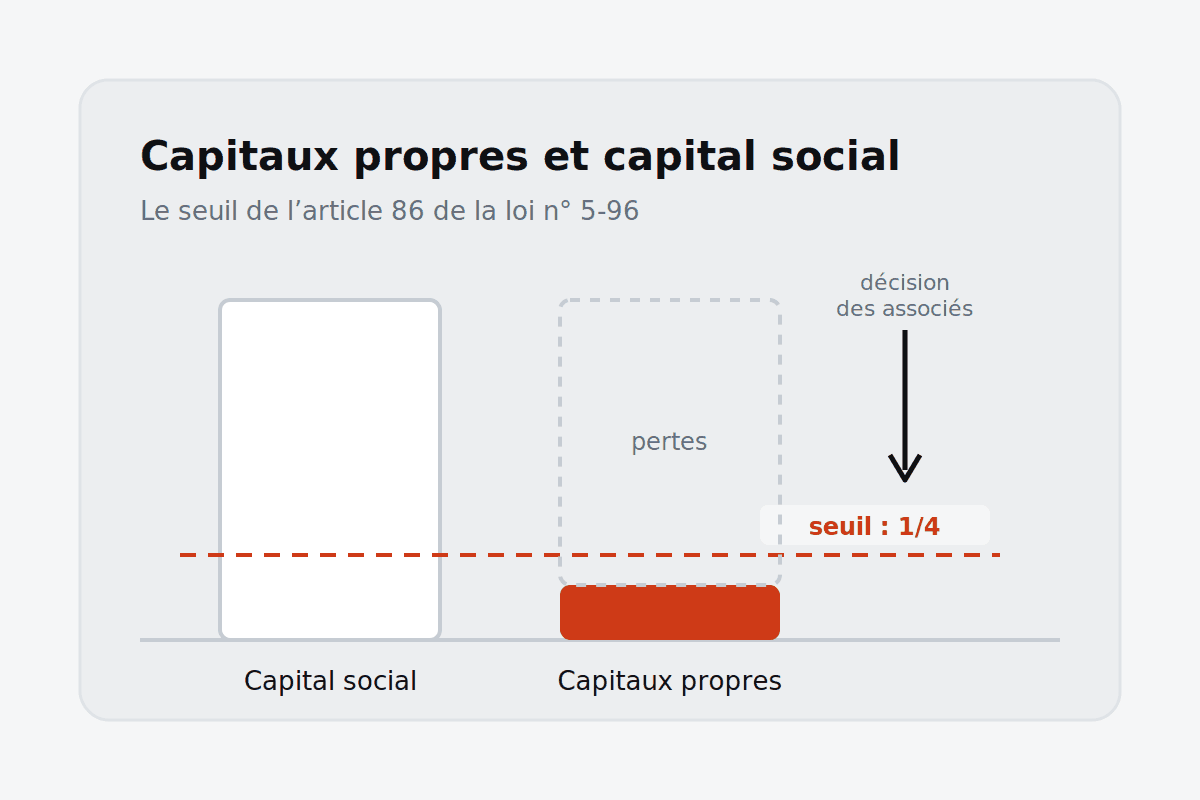
Une SARL peut perdre de l’argent pendant plusieurs exercices sans que la loi s’en mêle. Tout change le jour où les comptes approuvés font apparaître une situation nette inférieure au quart du capital social. À partir de là, l’article 86 de la loi n° 5-96 déclenche un compte à rebours : trois mois pour que les associés se prononcent sur la dissolution, puis un délai pour remettre les capitaux propres à niveau ou réduire le capital.
La règle est ancienne, mais elle se lit mal sans ses textes modificatifs. Cet article reprend le texte tel qu’il a été publié au Bulletin officiel, vérifie ce que les lois modificatives y ont changé depuis 1997, et décrit ce qu’il faut faire à chaque étape, sanctions comprises.
Le seuil : une situation nette inférieure au quart du capital
L’article 86 vise une situation précise. Il faut que, « du fait de pertes constatées dans les états de synthèse », la situation nette de la société devienne inférieure au quart du capital social. Trois éléments comptent dans cette phrase.
- Des pertes. Le déclencheur est l’accumulation de résultats négatifs, pas une baisse de trésorerie ni un retard de paiement.
- Constatées dans les états de synthèse. C’est le bilan de fin d’exercice qui fait foi. Une situation intermédiaire ne déclenche pas le délai légal, même si elle doit alerter le gérant.
- Le quart du capital social. Avec un capital de 100 000 dirhams, le seuil est à 25 000 dirhams. Avec un capital de 10 000 dirhams, il tombe à 2 500 dirhams, ce qu’une seule mauvaise année suffit parfois à franchir.
La loi de 1997 parle de « situation nette ». Dans les annonces légales publiées par les sociétés, la même règle est souvent formulée avec les mots « capitaux propres ». Le calcul se fait à partir du bilan établi selon le Code général de normalisation comptable ; c’est à la personne qui tient la comptabilité et prépare les comptes annuels de chiffrer ce montant et de le comparer au capital inscrit dans les statuts.
Trois mois après l’approbation des comptes pour décider
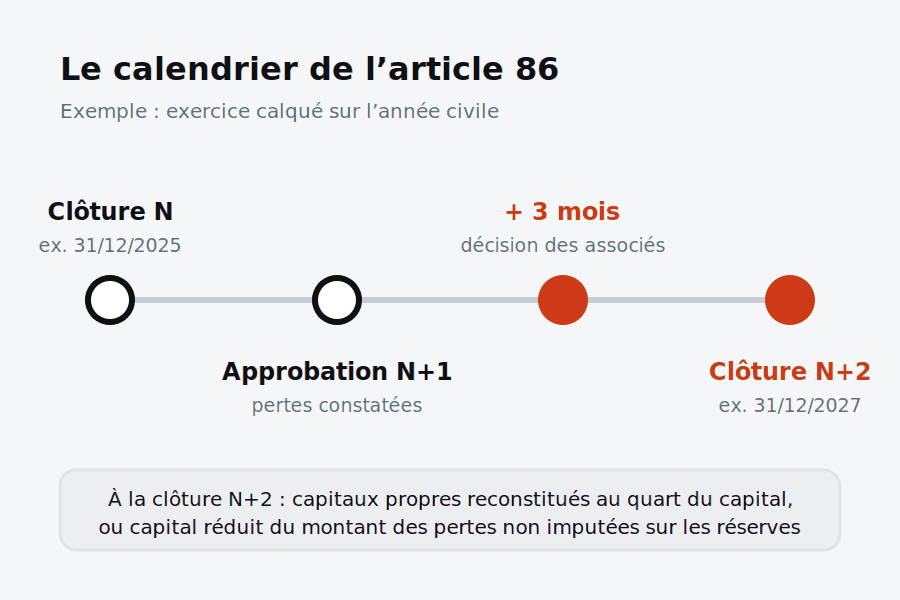
Le point de départ n’est pas la clôture de l’exercice. C’est l’approbation des comptes qui ont fait apparaître la perte. À compter de cette date, les associés ont trois mois pour décider s’il y a lieu à dissolution anticipée de la société.
La décision se prend « à la majorité requise pour la modification des statuts ». C’est donc une décision extraordinaire, avec la majorité fixée par l’article 75 de la loi n° 5-96 et, le cas échéant, par des statuts plus exigeants. Elle doit être prise même si la réponse est évidente pour tout le monde : l’obligation porte sur la consultation, pas seulement sur le résultat.
Prenons une SARL dont l’exercice suit l’année civile. Les comptes 2025, clos le 31 décembre 2025, sont approuvés en juin 2026 et révèlent une situation nette sous le quart du capital. Les associés doivent se prononcer au plus tard en septembre 2026. Cet exemple ne sert qu’à illustrer la mécanique ; seule la date réelle d’approbation fait courir le délai.
Deux issues : dissoudre la société ou continuer
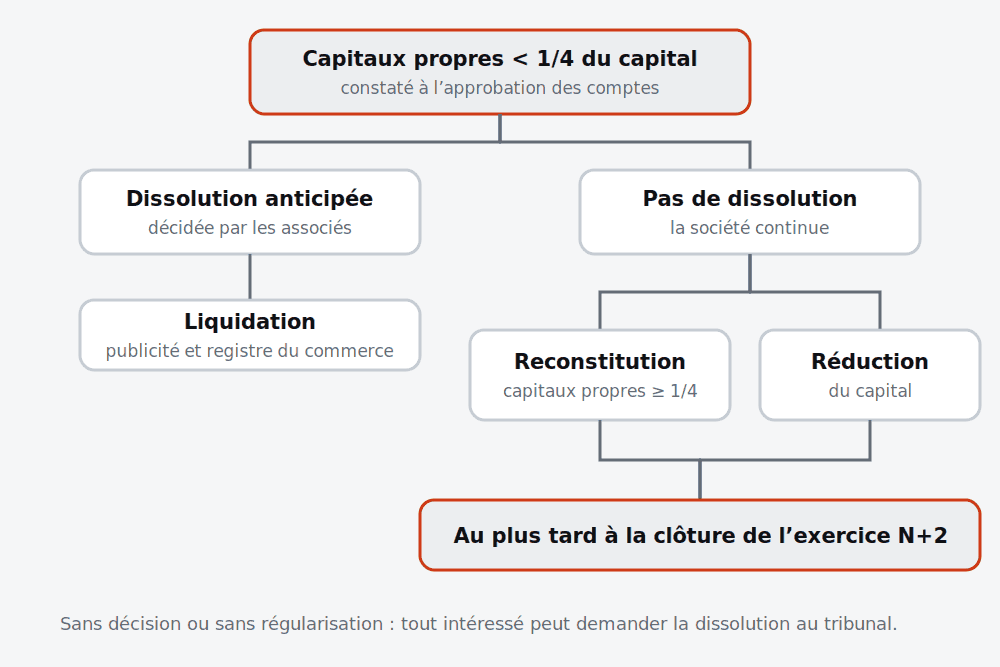
Si les associés votent la dissolution anticipée, la société entre en liquidation. Les étapes qui suivent, de la nomination du liquidateur à la radiation, sont décrites sur notre page consacrée à la dissolution et à la liquidation d’une société.
S’ils décident de ne pas dissoudre, la société continue. C’est la formule qu’on lit dans de nombreuses annonces légales : les associés « décident qu’il n’y a pas lieu à dissolution anticipée de la société, bien que les capitaux propres soient inférieurs au quart du capital social ». Cette décision n’efface pas le problème. Elle ouvre un second délai.
Reconstituer les capitaux propres ou réduire le capital
Quand la dissolution n’est pas prononcée, la société est tenue, « au plus tard à la clôture de l’exercice suivant celui au cours duquel la constatation des pertes est intervenue », de réduire son capital d’un montant au moins égal aux pertes qui n’ont pu être imputées sur les réserves. Cette réduction n’est obligatoire que si, dans ce délai, la situation nette n’a pas été reconstituée à concurrence d’une valeur au moins égale au quart du capital social.
Dans notre exemple, la constatation intervient en 2026, lors de l’approbation des comptes 2025. L’exercice suivant est 2027 : la régularisation doit être acquise au 31 décembre 2027. Deux voies sont ouvertes.
Reconstituer les capitaux propres
Les bénéfices des exercices suivants remontent mécaniquement la situation nette. Quand ils ne suffisent pas, les associés peuvent augmenter le capital. L’article 77 de la loi n° 5-96, réécrit par la loi n° 24-10, permet de libérer des parts nouvelles en numéraire ou en nature, par incorporation de réserves, de bénéfices ou de primes d’émission, ou par compensation avec des créances liquides et exigibles sur la société. Dans ce dernier cas, un arrêté de compte établi par le gérant doit être certifié exact par un expert-comptable ou par le commissaire aux comptes s’il y en a un.
La compensation intéresse directement les SARL dont les associés ont avancé de l’argent en compte courant. Transformer cette créance en capital fait remonter les capitaux propres sans nouvel apport de trésorerie.
Réduire le capital
L’autre voie consiste à ramener le capital au niveau que les pertes ont réellement laissé. La loi de 1997 réserve pour cela « les dispositions de l’article 46 », qui imposait alors un capital minimum. Depuis la loi n° 24-10, l’article 46 dispose que le capital de la SARL « est librement fixé par les associés dans les statuts ». Cette réserve ne renvoie donc plus à un plancher chiffré. La réduction reste une modification des statuts, avec l’acte, le dépôt et l’inscription au registre du commerce qu’elle entraîne.
Publier la décision, quelle qu’elle soit
« Dans les deux cas », précise l’article 86, la résolution adoptée par les associés est publiée dans un journal habilité à recevoir les annonces légales, déposée au greffe du tribunal du lieu du siège et inscrite au registre du commerce. La décision de continuer se publie autant que la décision de dissoudre.
Le calendrier s’articule avec celui des comptes. L’article 95, dans sa rédaction issue de la loi n° 24-10, impose de déposer au greffe les états de synthèse dans les trente jours qui suivent leur approbation par l’assemblée générale, en deux exemplaires, avec le rapport du commissaire aux comptes le cas échéant. Les tiers qui consultent ces comptes au greffe peuvent donc constater le franchissement du seuil.
Quand le tribunal peut prononcer la dissolution
Le quatrième alinéa de l’article 86 prévoit trois situations dans lesquelles « tout intéressé » peut demander au tribunal la dissolution de la société :
- le gérant, ou le commissaire aux comptes s’il en existe un, n’a pas provoqué la décision des associés ;
- les associés n’ont pas pu délibérer valablement, par exemple faute de majorité ;
- la société a choisi de continuer mais n’a ni reconstitué ses capitaux propres ni réduit son capital dans le délai.
Le tribunal n’est pas tenu de dissoudre. Depuis la loi n° 21-05 de 2006, il peut accorder à la société un délai maximal d’un an pour régulariser la situation ; le texte de 1997 prévoyait six mois. Et il ne peut pas prononcer la dissolution si, au jour où il statue en première instance sur le fond, la régularisation a eu lieu. Pour la société, l’enjeu devant le juge est donc d’arriver à l’audience avec une situation déjà régularisée.
Le dernier alinéa écarte l’application de l’article 86 aux sociétés en redressement judiciaire. Une SARL déjà placée sous une procédure collective relève des règles propres à celle-ci.
Ce que risque le gérant
L’article 115 de la loi n° 5-96 punit d’un emprisonnement d’un à six mois et d’une amende de 2 000 à 20 000 dirhams, ou de l’une de ces deux peines seulement, les gérants qui, sciemment, lorsque la situation nette devient inférieure au quart du capital social du fait de pertes constatées dans les états de synthèse :
- n’ont pas consulté les associés, dans les trois mois qui suivent l’approbation des comptes, pour décider s’il y a lieu à dissolution anticipée ;
- n’ont pas déposé au greffe, inscrit au registre du commerce et publié dans un journal d’annonces légales la décision adoptée par les associés.
Le mot « sciemment » compte : l’infraction suppose que le gérant connaissait la situation. Un gérant qui signe des comptes faisant apparaître la perte aura du mal à soutenir le contraire. Ces montants sont ceux du texte publié en 1997 ; nous n’avons trouvé aucune loi modificative qui les change.
Ce que les lois modificatives ont changé, et ce qu’elles n’ont pas touché
La loi n° 5-96 a été modifiée à plusieurs reprises. Nous avons relu, dans l’édition de traduction officielle du Bulletin officiel, chacun des textes modificatifs qui y figurent :
- Loi n° 82-99 (2000) : délais transitoires des articles 121, 128 et 129. Rien sur l’article 86.
- Loi n° 21-05 (2006) : le délai que le tribunal peut accorder passe de six mois à un an (article 86, quatrième alinéa).
- Loi n° 24-10 (2011) : capital de la SARL librement fixé (article 46), nouvelles modalités d’augmentation de capital (article 77), dépôt des états de synthèse (article 95). L’article 86 lui-même n’est pas modifié.
- Loi n° 21-19 (2019) : articles 71 et 75, et nouvel article 83 bis sur la mise en paiement des dividendes. Rien sur l’article 86.
- Loi n° 19-20 (2021) : création de la société par actions simplifiée dans la loi n° 5-96. Rien sur l’article 86.
Pour une SAS, la question se pose différemment : la loi n° 19-20 la soumet, pour l’essentiel, aux règles de la loi n° 17-95 sur les sociétés anonymes compatibles avec son régime propre. Le mécanisme applicable n’est donc pas l’article 86 de la loi n° 5-96. Si vous hésitez encore entre les deux formes, notre page sur la création d’une SARL présente les règles propres à la SARL.
Ce que nous n’avons pas pu vérifier
- Les lois n° 44-24 et n° 45-24. Une source privée indique que ces deux lois ont modifié la loi n° 5-96 en 2024, sur la convocation de l’assemblée en cas de vacance de la gérance et sur le décès de l’associé unique. Nous ne les avons pas trouvées dans les sommaires de l’édition de traduction officielle consultés le 28 septembre 2026, et nous n’avons pas pu lire leur texte sur une source officielle. Rien n’indique qu’elles touchent l’article 86, mais nous n’avons pas pu le vérifier nous-mêmes.
- La composition exacte de la « situation nette ». La loi n° 5-96 ne la définit pas. Le rapprochement avec le total des capitaux propres du bilan est l’usage courant ; le calcul se valide avec la personne qui établit les comptes.
- La majorité applicable. L’article 86 renvoie à la majorité requise pour modifier les statuts, fixée par l’article 75. Nous n’avons pas pu relire sur une version officielle lisible le passage de l’article 75 qui fixe cette majorité après la loi n° 21-19 ; nous n’en citons donc pas le chiffre.
- La SARL à associé unique. Nous n’avons pas relu sur une source officielle la disposition qui fait exercer par l’associé unique les pouvoirs de l’assemblée. En pratique, c’est lui qui prend la décision prévue à l’article 86, mais cette lecture reste à confirmer au regard du texte.
- Les éditions en langue arabe. Les lois de 1997, 2011 et 2019 ont été lues sur des fac-similés numérisés de l’édition de traduction officielle, déchiffrés par reconnaissance de caractères. Seul le texte en langue arabe fait foi.
Questions fréquentes
Une SARL dont les capitaux propres sont négatifs doit-elle fermer ?
Non, pas automatiquement. La loi impose une décision des associés sur la dissolution dans les trois mois de l’approbation des comptes, puis, s’ils choisissent de continuer, une régularisation au plus tard à la clôture de l’exercice suivant. La fermeture n’intervient que si les associés la votent ou si le tribunal la prononce faute de régularisation.
À partir de quand court le délai de trois mois ?
À partir de l’approbation des comptes qui ont fait apparaître la perte, et non de la clôture de l’exercice. Si les comptes sont approuvés en retard, la décision sur la dissolution arrive elle aussi en retard, ce qui peut être reproché au gérant.
Faut-il publier une annonce légale si les associés décident de continuer ?
Oui. L’article 86 prévoit la publication dans un journal d’annonces légales, le dépôt au greffe et l’inscription au registre du commerce « dans les deux cas », que les associés dissolvent la société ou la maintiennent.
Le compte courant d’associé peut-il servir à reconstituer les capitaux propres ?
Il peut être incorporé au capital par compensation, puisque l’article 77 autorise la libération de parts nouvelles par compensation avec des créances liquides et exigibles sur la société. Un arrêté de compte établi par le gérant et certifié par un expert-comptable, ou par le commissaire aux comptes s’il y en a un, est alors exigé.
Qui peut demander la dissolution au tribunal ?
Tout intéressé : un associé, un créancier ou toute autre personne justifiant d’un intérêt. Le tribunal peut accorder à la société jusqu’à un an pour régulariser et ne peut pas dissoudre si la régularisation est acquise au jour où il statue en première instance sur le fond.
La règle s’applique-t-elle à une SARL en redressement judiciaire ?
Non. Le dernier alinéa de l’article 86 écarte son application aux sociétés en redressement judiciaire.
Sources
- Loi n° 5-96 sur la société en nom collectif, la société en commandite simple, la société en commandite par actions, la société à responsabilité limitée et la société en participation, promulguée par le dahir n° 1-97-49 du 5 chaoual 1417 (13 février 1997) : articles 46, 75, 77, 86, 95 et 115. Bulletin officiel n° 4478 du 23 hija 1417 (1er mai 1997), édition de traduction officielle.
- Loi n° 82-99 modifiant la loi n° 5-96, dahir n° 1-99-328 du 21 ramadan 1420 (30 décembre 1999) : Bulletin officiel n° 4758 du 28 ramadan 1420 (6 janvier 2000).
- Loi n° 21-05 modifiant et complétant la loi n° 5-96, dahir n° 1-06-21 du 15 moharrem 1427 (14 février 2006), article premier (article 86, 4e alinéa) : Bulletin officiel n° 5400 du 1er safar 1427 (2 mars 2006).
- Loi n° 24-10 modifiant et complétant la loi n° 5-96, dahir n° 1-11-39 du 29 joumada II 1432 (2 juin 2011), articles 1er et 2 (articles 46, 51, 52, 77, 95 et 96) : Bulletin officiel n° 5956 bis du 27 rejeb 1432 (30 juin 2011).
- Loi n° 21-19 modifiant et complétant la loi n° 5-96, dahir n° 1-19-79 du 20 chaabane 1440 (26 avril 2019) : Bulletin officiel n° 6784 du 2 chaoual 1440 (6 juin 2019), p. 1030.
- Loi n° 19-20 modifiant et complétant la loi n° 17-95 et la loi n° 5-96, dahir n° 1-21-75 du 3 hija 1442 (14 juillet 2021), articles 5 à 8 : Bulletin officiel n° 7014 du 10 moharrem 1443 (19 août 2021).
- Secrétariat général du gouvernement, recherche dans les sommaires du Bulletin officiel, consultée le 28 septembre 2026.
Article publié le 28 septembre 2026. Les délais, montants et références cités sont ceux des textes publiés au Bulletin officiel et consultés à cette date.
Dernière mise à jour :