
Taxe professionnelle au Maroc : calcul, déclaration et fin d’exonération
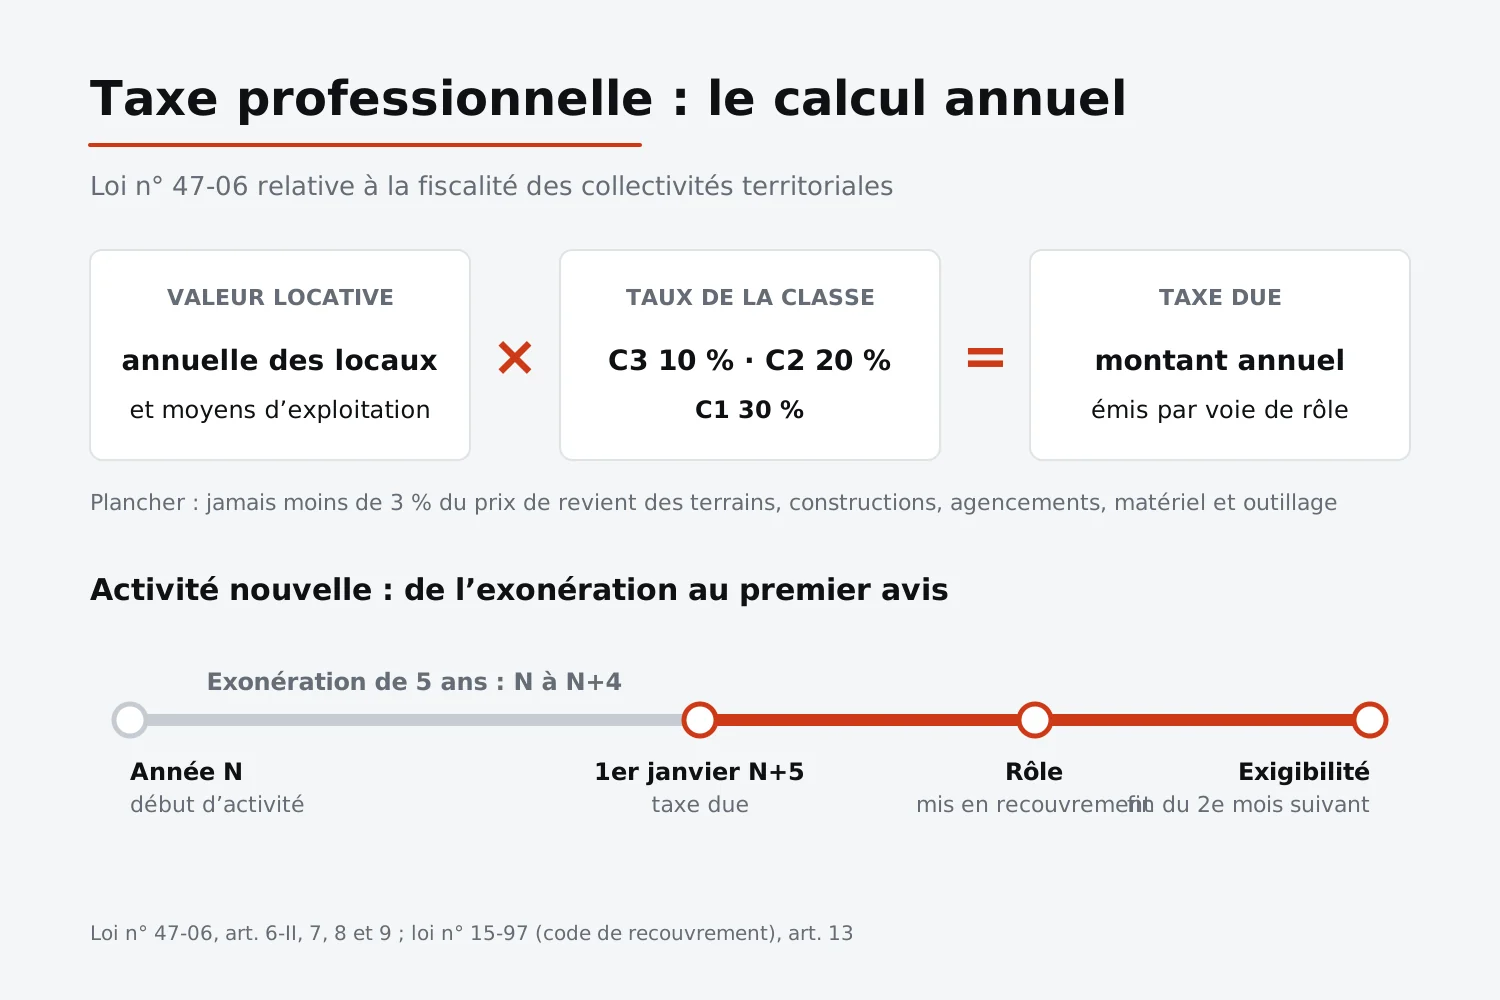
Une fois les cinq premières années passées, la taxe professionnelle devient une charge annuelle pour la plupart des sociétés installées au Maroc. Elle arrive sous la forme d’un avis d’imposition, avec un montant, une date de mise en recouvrement et une date limite de paiement. Pour la vérifier, il faut savoir d’où vient ce montant : la valeur locative des locaux et du matériel, la classe de l’activité et le taux qui lui correspond.
La taxe professionnelle, qui a remplacé l’ancienne patente, n’est pas régie par le Code général des impôts : c’est un impôt local institué par la loi n° 47-06 relative à la fiscalité des collectivités locales, modifiée notamment par les lois n° 07-20 et n° 14-25. Ce guide pratique s’adresse aux entreprises en activité : calcul annuel, exemple chiffré, avis d’imposition, déclarations et échéances, fin de l’exonération, changements de local ou d’activité, cessation, et différence avec la taxe de services communaux. Pour la première année et les autres impôts d’une société qui démarre, voyez notre article sur la fiscalité de la première année d’une société au Maroc.
Taxe professionnelle au Maroc : l’essentiel
- Qui la paie : toute personne physique ou morale qui exerce au Maroc une activité professionnelle, sauf exonération prévue par la loi (loi n° 47-06, art. 5 et 6).
- Base : la valeur locative annuelle brute des locaux et des moyens de production, qui ne peut pas être inférieure à 3 % de leur prix de revient (art. 7).
- Taux : 10 %, 20 % ou 30 % selon la classe de l’activité, C3, C2 ou C1 (art. 9).
- Exonération : cinq ans à compter de l’année de début de l’activité ; la taxe est due à partir du 1er janvier de l’année qui suit la fin de cette période (art. 6-II et 8).
- Paiement : la taxe est émise par voie de rôle et exigible à l’expiration du deuxième mois qui suit sa mise en recouvrement (art. 10 ; code de recouvrement, art. 13).
- Administration : la Direction générale des impôts gère l’assiette et, depuis la loi n° 14-25, le recouvrement par ses receveurs (art. 167 et 167 bis).
Comment se calcule la taxe professionnelle
Le calcul tient en une ligne : valeur locative × taux de la classe. Toute la difficulté est dans les deux termes.
La valeur locative
La taxe est calculée sur la valeur locative annuelle brute, normale et actuelle des établissements où s’exerce l’activité. L’administration la détermine à partir des baux, par comparaison avec des locaux similaires ou, à défaut, par appréciation directe (art. 7). L’établissement est pris dans son ensemble : locaux, mais aussi installations, matériel et outillage, y compris les biens loués ou pris en crédit-bail.
Lorsque plusieurs contribuables occupent un même local, chacun est imposé sur la valeur locative de la partie qu’il occupe, au prorata (art. 7).
Le plancher de 3 % du prix de revient
La valeur locative retenue ne peut pas être inférieure à 3 % du prix de revient des terrains, constructions, agencements, matériel et outillage. Les biens en crédit-bail sont pris pour leur prix initial figurant au contrat (art. 7). Une entreprise peu chère en loyer mais très équipée peut donc être imposée sur le plancher plutôt que sur son loyer : d’où l’intérêt d’un registre des immobilisations à jour, tenu dans le cadre de la tenue comptable.
Les établissements hôteliers suivent des coefficients propres, de 2 % du prix de revient en dessous de 3 millions de dirhams à 1 % à partir de 12 millions (1,5 % de 3 à 6 millions, 1,25 % de 6 à 12 millions).
La classe et le taux
Chaque activité est rangée dans l’une des trois classes de la nomenclature annexée à la loi n° 47-06 (art. 5). La classe figure sur l’avis d’imposition ; en cas de doute, c’est la nomenclature officielle et le service local des impôts qui font foi, pas un tableau trouvé en ligne.
| Classe | Taux de la taxe professionnelle |
|---|---|
| Classe 3 (C3) | 10 % |
| Classe 2 (C2) | 20 % |
| Classe 1 (C1) | 30 % |
Droit minimum et seuil d’émission
Le droit minimum ne concerne pas une société installée dans un local. Il vise seulement les contribuables sans local, comme les ambulants, qui paient d’avance (art. 9 et 10-I-2°-b) :
| Classe | Droit minimum |
|---|---|
| C3 | 300 DH en commune urbaine ; 200 DH ailleurs |
| C2 | 600 DH en commune urbaine ; 300 DH ailleurs |
| C1 | 1 200 DH en commune urbaine ; 400 DH ailleurs |
À l’inverse, une taxe dont le montant est inférieur à 200 DH n’est pas émise (art. 10-II).
Exemple de calcul de la taxe professionnelle (cas fictif)
Les chiffres ci-dessous sont inventés pour illustrer la méthode. La classe C2 est une hypothèse : elle ne dit rien de la classe d’une activité réelle.
La société fictive « Atelier Nour SARL » a démarré son activité en mars 2021 dans un local loué 6 000 DH par mois en commune urbaine. Ses agencements, son matériel et son outillage ont coûté 1 500 000 DH.
| Étape | Calcul |
|---|---|
| 1. Valeur locative du local | 6 000 DH × 12 = 72 000 DH |
| 2. Plancher de 3 % | 1 500 000 DH × 3 % = 45 000 DH |
| 3. Base retenue | 72 000 DH (le plancher est plus bas) |
| 4. Taxe professionnelle (classe C2 supposée) | 72 000 DH × 20 % = 14 400 DH par an |
| 5. Première année imposable | Exonération de 2021 à 2025 ; taxe due à partir du 1er janvier 2026 |
Variante. Si le matériel avait coûté 3 000 000 DH, le plancher serait de 90 000 DH. Il dépasserait la valeur locative du local, et la base deviendrait 90 000 DH : 90 000 × 20 % = 18 000 DH.
Échéance. Si le rôle 2026 de la société est mis en recouvrement en mars 2026, la taxe est exigible à l’expiration du deuxième mois suivant, soit le 31 mai 2026 (code de recouvrement, art. 13). Une réclamation éventuelle doit être présentée avant la fin de septembre 2026 (loi n° 47-06, art. 161).
L’avis d’imposition et le paiement
La taxe professionnelle est émise par voie de rôle (art. 10) : l’entreprise ne calcule pas elle-même le montant à payer, l’administration l’établit à partir des éléments qu’elle détient et des déclarations reçues. L’avis d’imposition est adressé par voie postale ou électronique au plus tard à la date de mise en recouvrement. Il indique le montant dû, la date de mise en recouvrement et la date d’exigibilité (code de recouvrement, art. 5).
À la réception de l’avis, vérifiez au minimum :
- l’adresse de l’établissement et la commune ;
- la valeur locative retenue, à comparer avec le loyer annuel et avec 3 % du prix de revient de vos immobilisations ;
- la classe de l’activité et le taux appliqué ;
- l’année d’imposition, surtout la première année qui suit l’exonération.
La taxe peut être payée avant la date d’exigibilité. Un paiement d’avance est aussi possible sur demande écrite (art. 10). La loi prévoit la déclaration et le paiement par voie électronique (art. 168 bis et 168 ter), et la DGI propose un service en ligne de paiement de la taxe professionnelle. Depuis la loi n° 14-25, le recouvrement est assuré par les receveurs de l’administration fiscale (art. 167 bis).
Passé la date d’exigibilité, des majorations de retard calculées par mois s’ajoutent à la taxe (loi n° 47-06, art. 147 ; code de recouvrement, art. 21), et le receveur peut engager les poursuites prévues par le code de recouvrement.
Déclarations et échéances de la taxe professionnelle
L’avis d’imposition dépend de ce que l’administration sait de l’établissement. Les obligations déclaratives servent à le tenir à jour.
| Obligation | Délai |
|---|---|
| Inscription au rôle (début d’activité) | 30 jours après le début de l’activité, auprès du service local des impôts ; un numéro d’identification est attribué (art. 12) |
| Déclaration des éléments imposables (contribuables tenant une comptabilité) | Avant le 31 janvier de l’année qui suit le début de l’activité (art. 13) |
| Déclaration des changements (extension, matériel, locaux) | Avant le 31 janvier de l’année qui suit le changement (art. 13) |
| Affichage du numéro de taxe professionnelle | En permanence, dans chaque établissement (art. 14) |
| Déclaration de chômage (inactivité) | Avant le 31 janvier de l’année qui suit l’année de chômage (art. 15) |
| Cession, cessation, transfert d’activité, changement de forme juridique | 45 jours après l’événement ; 3 mois pour les héritiers en cas de décès (art. 16) |
Le numéro de taxe professionnelle fait partie des identifiants d’une entreprise, aux côtés de l’ICE, de l’identifiant fiscal et du registre de commerce : voir notre article ICE, IF et RC d’une nouvelle société au Maroc.
Sanctions. Le défaut d’inscription entraîne une amende de 15 % de la taxe due, avec un minimum de 500 DH, calculée même si l’entreprise est exonérée (art. 140). Le défaut ou le retard de déclaration des éléments imposables conduit à une imposition sur les éléments dont dispose l’administration, majorée de 15 % (art. 141), et une majoration de 15 % s’applique aussi au défaut de déclaration d’une cession ou d’une cessation (art. 135). Le défaut d’affichage du numéro est sanctionné après une mise en demeure de 30 jours restée sans effet (art. 142). Sans déclaration de chômage dans le délai, le dégrèvement est perdu (art. 143).
Ces échéances s’ajoutent à celles de l’IS, de la TVA et des états de synthèse. Pour les organiser avec BW, consultez notre page déclarations fiscales.
La fin de l’exonération et les cas particuliers
Toute activité nouvellement créée est exonérée pendant cinq ans à compter de l’année de son début (art. 6-II-1°). Si l’activité commence en cours d’année, l’entreprise devient imposable au 1er janvier de l’année qui suit l’expiration de ces cinq ans (art. 8). Dans l’exemple, une activité démarrée en mars 2021 est exonérée de 2021 à 2025 et paie à partir de 2026.
Points à surveiller l’année où l’exonération prend fin :
- Les acquisitions faites pendant l’exploitation : terrains, constructions, additions de constructions, matériel et outillage neufs bénéficient eux aussi de cinq ans d’exonération (art. 6-II-1°). Le matériel d’occasion, lui, est imposable dès le 1er janvier qui suit son acquisition (art. 8).
- Pas de nouvelle exonération par simple réorganisation : le changement d’exploitant ou le transfert d’activité ne constitue pas une création (art. 6-II-1°).
- Activités exclues : l’exonération de cinq ans ne s’applique pas notamment aux établissements des sociétés non résidentes titulaires de marchés, aux établissements de crédit, à Bank Al-Maghrib, à la CDG, aux entreprises d’assurances (hors intermédiaires) et aux agences immobilières (art. 6-II-1°).
- Régimes particuliers : quinze ans d’exonération dans les zones d’accélération industrielle (art. 6-II-2°) et réduction de 50 % dans le ressort de l’ancienne province de Tanger (art. 6-I-B). D’autres exonérations permanentes visent des personnes ou des secteurs précis (art. 6-I-A).
- La taxe de services communaux reste due pendant l’exonération de la taxe professionnelle (art. 35, voir plus bas).
L’exonération ne dispense pas des obligations : l’inscription et les déclarations restent dues, et l’amende pour défaut d’inscription se calcule même sur une taxe exonérée (art. 140).
Changement de local, d’activité ou cessation
La taxe est due pour l’année entière, d’après la situation au mois de janvier, au lieu où se trouvent les locaux (art. 8). Les changements en cours d’année produisent donc leurs effets l’année suivante, à condition d’être déclarés.
- Extension (nouveau local, nouvelle activité, matériel neuf) : imposable à partir du 1er janvier de l’année qui suit l’expiration de l’exonération de cinq ans (art. 8), à déclarer avant le 31 janvier suivant (art. 13).
- Réduction d’activité ou de moyens en cours d’année : prise en compte à partir du 1er janvier de l’année suivante (art. 8).
- Déménagement ou transfert d’activité : à déclarer dans les 45 jours (art. 16). Le nouveau local est imposé dans sa commune, sur sa propre valeur locative, sans nouvelle exonération. Si le siège social change aussi, une modification des statuts s’impose : voir notre page transfert de siège social.
- Changement de forme juridique ou cession : déclaration dans les 45 jours (art. 16).
- Chômage : une activité arrêtée pendant toute une année civile peut obtenir un dégrèvement, si la déclaration est déposée avant le 31 janvier suivant (art. 15 et 143).
- Cessation totale : la taxe de l’année reste due en entier, sauf fermeture due à un décès, une liquidation judiciaire, une expropriation ou une expulsion ; elle n’est alors due que pour la période écoulée et le mois en cours (art. 8). La cessation se déclare dans les 45 jours (art. 16). Pour la dissolution d’une société, voir notre page dissolution et liquidation.
Taxe professionnelle et taxe de services communaux
Les deux taxes figurent souvent ensemble, mais ce sont deux impôts distincts de la loi n° 47-06.
| Critère | Ce qui les distingue |
|---|---|
| Ce qui est imposé | TP : l’exercice d’une activité professionnelle (art. 5). TSC : les immeubles bâtis et les équipements soumis à la TP, dans les périmètres urbains, centres délimités, stations et zones couvertes par un plan d’aménagement (art. 33). |
| Redevable | TP : l’exploitant. TSC : le propriétaire ou l’usufruitier, à défaut le possesseur ou l’occupant (art. 33). |
| Base | La même valeur locative, retenue pour la TSC même quand le bien est exonéré temporairement de TP (art. 35). |
| Taux | TP : 10 %, 20 % ou 30 % (art. 9). TSC : 10,50 % en périmètre urbain, 6,50 % dans les autres zones concernées (art. 36). |
| Exonération | TP : cinq ans pour une activité nouvelle. TSC : seulement pour les exonérations totales permanentes, sauf exceptions (art. 34). |
| Bénéficiaires | TP : 87 % aux communes, 11 % aux chambres professionnelles, 2 % au budget général (art. 11). TSC : 95 % aux communes, 5 % aux régions (art. 37). |
Dans l’exemple fictif, une valeur locative de 72 000 DH en périmètre urbain correspond à une TSC de 72 000 × 10,50 % = 7 560 DH, établie au nom de la personne que désigne l’article 33. Comme la TP et la taxe d’habitation, la TSC est gérée par la DGI, qui en assure aussi l’émission et le recouvrement depuis la loi n° 14-25 (art. 167 et 167 bis).
Contester une imposition
Une erreur de valeur locative, de classe ou d’année d’imposition se conteste par une réclamation adressée à l’administration fiscale dans les six mois qui suivent le mois de mise en recouvrement. Si la réponse ne convient pas, le tribunal peut être saisi dans les 30 jours de sa notification. La réclamation ne suspend pas le recouvrement (art. 161). Des dégrèvements et remises sont aussi prévus, notamment pour chômage (art. 15 et 162). De son côté, l’administration peut réparer les omissions et insuffisances pendant quatre ans (art. 160).
Questions fréquentes sur la taxe professionnelle au Maroc
La taxe professionnelle relève-t-elle du Code général des impôts ?
Non. Elle est régie par la loi n° 47-06 relative à la fiscalité des collectivités locales, telle que modifiée. La DGI la gère (art. 167), mais ce n’est pas un impôt du CGI comme l’IS ou la TVA.
Taxe professionnelle et patente, est-ce la même chose ?
La taxe professionnelle a remplacé l’ancienne patente. Le mot « patente » reste courant, mais c’est la loi n° 47-06 qui s’applique aujourd’hui.
Comment connaître la classe de mon activité ?
Elle figure sur l’avis d’imposition et découle de la nomenclature annexée à la loi n° 47-06. En cas de doute ou de désaccord, adressez-vous au service local des impôts et, si besoin, présentez une réclamation dans les délais.
Faut-il déclarer chaque année la taxe professionnelle ?
Il n’y a pas de déclaration annuelle de montant : la taxe est émise par voie de rôle. En revanche, les contribuables tenant une comptabilité déclarent les éléments imposables avant le 31 janvier qui suit le début de l’activité, puis chaque changement avant le 31 janvier de l’année suivante (art. 13).
Quand faut-il payer la taxe professionnelle ?
Avant la date d’exigibilité indiquée sur l’avis, soit à l’expiration du deuxième mois qui suit le mois de mise en recouvrement (code de recouvrement, art. 13). Au-delà, des majorations de retard s’ajoutent.
L’exonération de cinq ans est-elle automatique ?
Elle s’applique à toute activité nouvellement créée, hors activités exclues (art. 6-II-1°). L’entreprise doit tout de même s’inscrire dans les 30 jours et déposer ses déclarations : l’amende pour défaut d’inscription est due même pendant l’exonération (art. 140).
Une société sans local doit-elle payer la taxe professionnelle ?
L’activité reste imposable. Sans local, le contribuable élit un domicile fiscal (art. 8). Le droit minimum ne concerne que les contribuables visés à l’article 10-I-2°-b, comme les ambulants.
Le locataire paie-t-il la taxe de services communaux ?
La TSC est établie au nom du propriétaire ou de l’usufruitier, et à défaut au nom du possesseur ou de l’occupant (art. 33). Le bail peut prévoir qui en supporte la charge entre les parties.
Que se passe-t-il si je ferme mon entreprise en cours d’année ?
La taxe de l’année reste due en entier, sauf fermeture due à un décès, une liquidation judiciaire, une expropriation ou une expulsion (art. 8). La cessation doit être déclarée dans les 45 jours (art. 16).
Sources
- Loi n° 47-06 relative à la fiscalité des collectivités locales, promulguée par le dahir n° 1-07-195 du 19 kaada 1428 (30 novembre 2007), modifiée notamment par la loi n° 07-20 (dahir n° 1-20-91 du 31 décembre 2020) et par la loi n° 14-25 (dahir n° 1-25-50 du 6 juin 2025) ; version consolidée publiée sur le portail juridique du ministère de la Justice : art. 5 à 16, 33 à 37, 135, 140 à 143, 147, 160 à 162, 167, 167 bis, 168 bis et 168 ter.
- Loi n° 15-97 formant code de recouvrement des créances publiques, telle que modifiée ; version consolidée publiée sur le portail juridique du ministère de la Justice : art. 5, 13 et 21.
- Direction générale des collectivités territoriales, principales dispositions de la loi n° 14-25 du 6 juin 2025.
- Direction générale des impôts, service de paiement de la taxe professionnelle.
Les règles citées sont celles des textes officiels consultés en octobre 2026. L’exemple est fictif et la classe retenue est une hypothèse. Ces informations sont générales et ne remplacent pas un conseil adapté à votre situation.
Dernière mise à jour :