
Quitus fiscal et attestation de régularité fiscale au Maroc : différences et démarches
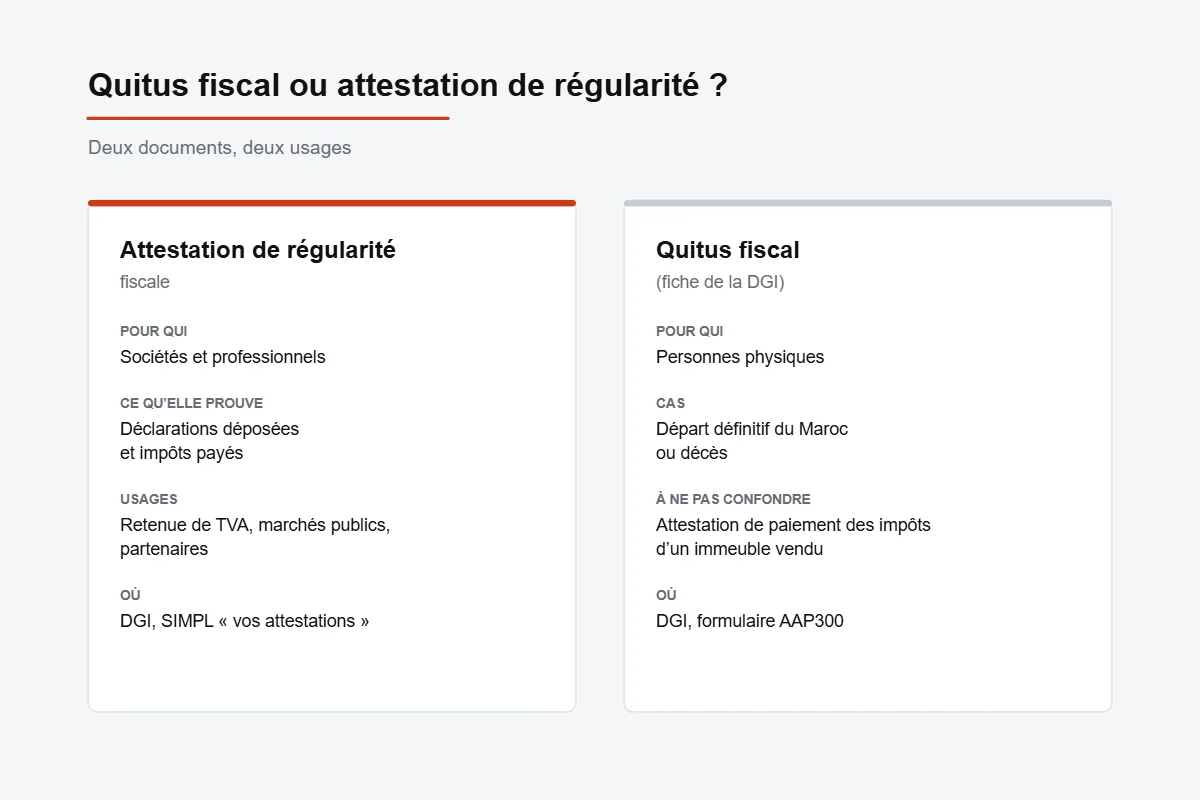
« Quitus fiscal » et « attestation de régularité fiscale » sont souvent employés l’un pour l’autre. Ce ne sont pourtant pas les mêmes documents, ils ne concernent pas les mêmes personnes et ne répondent pas au même besoin. Le premier vise surtout une personne qui solde sa situation fiscale, par exemple avant un départ définitif du Maroc. Le second prouve qu’une entreprise en activité est à jour de ses déclarations et de ses paiements.
Ce guide s’adresse aux dirigeants de société et aux entrepreneurs. Il explique ce que chaque document atteste, qui peut le demander, à quoi il sert et comment l’obtenir auprès de la Direction générale des impôts (DGI). Il traite aussi le cas, souvent mal compris, de la société qui ferme. Les règles citées viennent des textes officiels et des pages de la DGI consultés en octobre 2026.
Quitus fiscal Maroc et attestation de régularité fiscale : l’essentiel
- Attestation de régularité fiscale : délivrée par la DGI aux entreprises, personnes morales et professionnels personnes physiques. Elle atteste qu’elles respectent leurs obligations de déclaration et de paiement. Elle se demande en ligne sur SIMPL.
- Quitus fiscal : la DGI le traite comme une démarche propre aux personnes physiques, en cas de départ définitif du Maroc ou de décès. Le mot désigne aussi, dans la pratique, l’attestation de paiement des impôts exigée lors de la vente d’un immeuble.
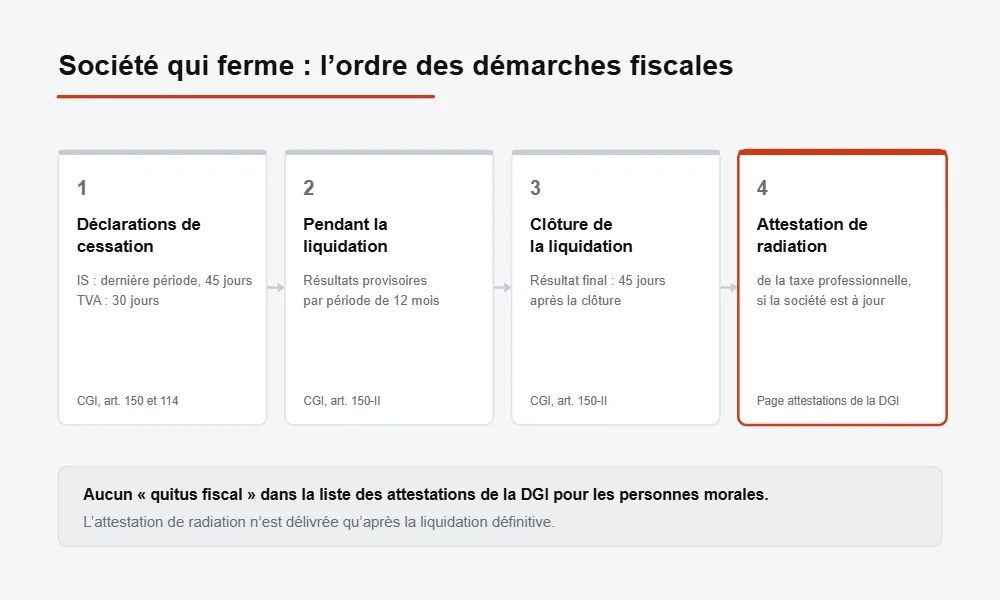
- Société qui ferme : la liste des attestations de la DGI pour les personnes morales ne comporte pas de quitus fiscal. La société dépose ses déclarations de cessation et de liquidation, puis peut obtenir une attestation de radiation de la taxe professionnelle.
- Délais et frais : les pages consultées de la DGI n’en indiquent pas pour ces documents. Nous n’en citons donc aucun.
Qu’est-ce que l’attestation de régularité fiscale ?
L’attestation de régularité fiscale est un document délivré par l’administration fiscale. Le Code général des impôts (CGI) la décrit comme l’attestation justifiant la régularité fiscale de l’entreprise au titre des obligations de déclaration et de paiement des impôts, droits et taxes prévus par le code (art. 117-IV). Elle répond donc à une question simple : l’entreprise a-t-elle déposé ses déclarations et payé ce qu’elle doit ?
Sur sa page consacrée aux attestations, la DGI la range parmi les attestations des professionnels personnes physiques et des personnes morales. Une SARL, une SARL à associé unique, une SA ou une SAS peut donc la demander, de même qu’un commerçant ou un professionnel exerçant en nom propre. Elle n’est pas proposée aux particuliers sans activité professionnelle, qui disposent d’autres attestations (revenu, résidence fiscale, imposition à la taxe d’habitation…).
L’attestation de régularité fiscale suppose une entreprise identifiée et en règle. Pour une société récente, l’identifiant fiscal et l’inscription à la taxe professionnelle viennent d’abord : voir notre guide sur l’ICE, l’identifiant fiscal et le registre du commerce.
À quoi sert l’attestation de régularité fiscale ?
Les textes officiels consultés lui donnent trois usages principaux.
Éviter la retenue à la source de la TVA
Depuis la loi de finances 2024, un client assujetti à la TVA retient à la source la TVA due sur les opérations de ses fournisseurs de biens d’équipement et de travaux lorsque ceux-ci ne lui présentent pas une attestation de régularité fiscale délivrée depuis moins de six mois (CGI, art. 117-IV). L’État, les collectivités territoriales, les établissements publics et les autres personnes morales de droit public soumis à la réglementation des marchés publics ne sont pas tenus d’opérer cette retenue.
Pour certaines prestations de services, dont la liste est fixée par voie réglementaire, la TVA est retenue à la source à hauteur de 75 % par les clients visés par le code (art. 117-V). Lorsque le client est une personne morale de droit privé ou un professionnel assujetti et que le prestataire est une personne physique, la retenue passe à 100 % si ce prestataire ne présente pas l’attestation de régularité fiscale.
Répondre à un marché public
Pour être attributaire d’un marché public, une entreprise doit être en situation fiscale régulière : déclarations déposées et sommes exigibles payées ou, à défaut de paiement, garanties jugées suffisantes par le comptable chargé du recouvrement (décret n° 2-22-431 du 8 mars 2023 relatif aux marchés publics, art. 27). Le concurrent auquel il est prévu d’attribuer le marché produit une attestation délivrée depuis moins d’un an par l’administration compétente du lieu d’imposition, qui mentionne l’activité au titre de laquelle il est imposé (art. 28). Le portail des marchés publics permet à la commission de télécharger l’attestation fiscale des concurrents à partir des systèmes de l’administration (arrêté n° 1692-23 du 23 juin 2023, art. 50).
Rassurer un partenaire
Un client, une banque ou un organisme qui instruit un dossier peut aussi demander l’attestation de régularité fiscale, selon ses propres règles. La durée de validité qu’il exige dépend alors de lui : aucune durée générale n’est fixée par la page de la DGI. La DGI met en ligne un service de vérification des attestations fiscales, qui permet au destinataire de contrôler le document reçu.
Comment obtenir l’attestation de régularité fiscale ?
- Mettre la situation à jour. L’attestation porte sur les déclarations et les paiements : une déclaration manquante ou un impôt impayé empêche de justifier la régularité. Le calendrier des déclarations d’une société est détaillé sur notre page déclarations fiscales.
- Se connecter à SIMPL. Le CGI prévoit que les demandes et attestations sont souscrites et délivrées par procédé électronique (art. 169 bis). La demande se fait dans l’espace des téléservices SIMPL de la DGI, rubrique « vos attestations », avec l’accès de l’entreprise.
- Choisir l’attestation de régularité fiscale et suivre la demande dans le même espace. Pour une demande déposée au service des impôts, la page de la DGI indique le formulaire modèle AAC270.
- Remettre l’attestation au destinataire en vérifiant sa date de délivrance au regard de l’usage : moins de six mois pour la retenue de TVA, moins d’un an pour un marché public.
La DGI ne publie, sur la page consultée, ni délai de délivrance ni frais pour cette attestation. Nous n’en indiquons donc pas.
| Usage | Ancienneté maximale de l’attestation | Texte |
|---|---|---|
| Fournisseur de biens d’équipement ou de travaux, pour éviter la retenue à la source de TVA | Moins de six mois | CGI, art. 117-IV |
| Attributaire pressenti d’un marché public | Moins d’un an | Décret n° 2-22-431, art. 28 |
| Demande d’un client, d’une banque ou d’un organisme | Fixée par le demandeur | Aucune durée générale publiée |
Le quitus fiscal : de quoi parle-t-on ?
Le Code général des impôts n’emploie pas le mot « quitus ». Le terme recouvre deux situations distinctes.
Le quitus fiscal de la DGI : départ définitif ou décès
La DGI propose une « fiche de renseignements pour l’obtention du quitus fiscal » dans les attestations des particuliers et des professionnels personnes physiques. Elle vise deux cas : le départ définitif du Maroc et le décès. Les pièces indiquées par la DGI sont les suivantes :
- départ définitif, contribuable soumis à la déclaration du revenu global : la demande (formulaire modèle AAP300), une copie de la carte de séjour ou de la CNI, la déclaration du revenu global de l’année en cours et, le cas échéant, celles des années non prescrites (modèle ADP010), une copie du contrat de bail ou toute autre pièce justifiant l’adresse d’habitation ;
- départ définitif, contribuable non soumis à cette déclaration : la demande (AAP300), une copie de la carte de séjour ou de la CNI, les attestations de salaire des années non prescrites, l’attestation de solde de tout compte délivrée par l’employeur pour les salariés du secteur privé, une pièce justifiant l’adresse d’habitation ;
- décès : la demande (AAP300), une copie de la CNI ou de la carte de séjour du mandataire et du défunt, une copie de l’acte d’hérédité.
Ce quitus concerne donc une personne physique qui solde sa situation fiscale au Maroc, pas une société en activité.
Le « quitus » de la vente d’un immeuble ou d’un fonds de commerce
Dans la pratique, on appelle aussi « quitus fiscal » l’attestation des services de recouvrement justifiant du paiement des impôts et taxes grevant un immeuble, pour l’année de la mutation et les années antérieures. L’acte de vente d’un immeuble est retenu par l’inspecteur chargé de l’enregistrement jusqu’à la production de cette attestation (CGI, art. 138-I). En cas de mutation ou de cession d’un immeuble ou d’un fonds de commerce, les notaires, adoul et autres rédacteurs d’actes ne peuvent dresser l’acte qu’après sa présentation, sous peine d’être tenus solidairement au paiement de ces impôts (art. 139-IV). Cette attestation porte sur le bien vendu, pas sur l’ensemble de la situation fiscale du vendeur.
Fermeture d’une société : quitus fiscal ou attestation de radiation ?
C’est la question la plus fréquente, et la réponse surprend souvent : dans la liste des attestations que la DGI prévoit pour les personnes morales, aucune ne s’appelle « quitus fiscal ». Une société qui cesse son activité suit d’abord un calendrier déclaratif fixé par le CGI, puis peut demander une attestation de radiation de la taxe professionnelle.
Les déclarations de cessation et de liquidation
- Impôt sur les sociétés : en cas de cessation totale d’activité, la déclaration du résultat fiscal de la dernière période d’activité est déposée dans les 45 jours (art. 150-I). Si la cessation est suivie d’une liquidation, elle mentionne l’identité du liquidateur et l’étendue de ses pouvoirs ; le liquidateur dépose ensuite une déclaration des résultats provisoires pour chaque période de douze mois, puis la déclaration du résultat final dans les 45 jours suivant la clôture des opérations de liquidation (art. 150-II).
- TVA : l’entreprise qui cesse son activité dépose dans les 30 jours une déclaration permettant de liquider la taxe due jusqu’à cette date et de régulariser les déductions ; la taxe est exigible dans le même délai (art. 114).
L’attestation de radiation de la taxe professionnelle
Pour une personne morale en liquidation, la page de la DGI énumère les pièces de cette attestation : la demande (formulaire modèle AAC350), le procès-verbal de dissolution déjà enregistré, le jugement de liquidation judiciaire le cas échéant, le procès-verbal de clôture de la liquidation déjà enregistré, le rapport du liquidateur, le certificat de radiation du registre du commerce et l’état des paiements ou l’extrait de rôles du percepteur. La DGI précise deux conditions :
- l’attestation n’est délivrée qu’aux contribuables à jour de leurs déclarations et de leurs paiements ;
- elle n’est délivrée qu’après la liquidation définitive.
Les étapes juridiques de la fermeture, de la dissolution à la radiation, sont détaillées sur notre page dissolution et liquidation de société.
Le quitus du liquidateur n’est pas un quitus fiscal
À la clôture de la liquidation, les associés approuvent les comptes de liquidation et donnent quitus au liquidateur pour sa gestion. Ce quitus est une décision des associés, pas un document de l’administration fiscale : il ne dispense d’aucune déclaration.
Quitus fiscal ou attestation de régularité fiscale : tableau comparatif
| Document | Qui le demande | À quoi il sert | Où le demander |
|---|---|---|---|
| Attestation de régularité fiscale | Personne morale ou professionnel personne physique | Prouver que les déclarations sont déposées et les impôts payés : retenue de TVA, marchés publics, partenaires | DGI, SIMPL « vos attestations » (ou formulaire AAC270) |
| Quitus fiscal (DGI) | Personne physique, ou mandataire en cas de décès | Solder la situation fiscale en cas de départ définitif du Maroc ou de décès | DGI, fiche de renseignements (formulaire AAP300) |
| Attestation de paiement des impôts grevant l’immeuble | Vendeur d’un immeuble ou d’un fonds de commerce | Permettre l’établissement et l’enregistrement de l’acte de vente | Services de recouvrement (CGI, art. 138 et 139) |
| Attestation de radiation de la taxe professionnelle | Entreprise qui cesse, est cédée, transfère son siège ou est liquidée | Constater la radiation à la taxe professionnelle, une fois la situation à jour | DGI, SIMPL « vos attestations » (ou formulaire AAC350) |
Les confusions à éviter
- Demander un « quitus fiscal » pour une société : selon le besoin, le document utile est l’attestation de régularité fiscale (société en activité) ou l’attestation de radiation de la taxe professionnelle (société qui ferme).
- Produire une attestation trop ancienne : six mois pour la retenue de TVA, un an pour un marché public. La date de délivrance compte.
- Confondre fermeture et régularité : cesser l’activité ne dispense pas des déclarations de cessation, de liquidation et de TVA. La radiation fiscale vient après.
- Confondre quitus du liquidateur et quitus fiscal : l’un relève des associés, l’autre de l’administration.
Le rôle de BW
Une attestation de régularité fiscale s’obtient sans difficulté lorsque les déclarations sont déposées à temps. Dans le cadre de notre prestation de déclarations fiscales, BW établit et dépose les déclarations de votre société (TVA, IS, retenues à la source) selon le cadre convenu avec vous. Lors d’une fermeture, notre accompagnement en dissolution et liquidation couvre les procès-verbaux, les dépôts, les déclarations fiscales de la période et la radiation ; il ne remplace pas le liquidateur. BW n’est pas l’administration fiscale : les attestations sont délivrées par la DGI. Pour en parler, vous pouvez nous transmettre votre demande.
Questions fréquentes
Quelle est la différence entre quitus fiscal et attestation de régularité fiscale ?
L’attestation de régularité fiscale prouve qu’une entreprise en activité est à jour de ses déclarations et de ses paiements. Le quitus fiscal de la DGI concerne une personne physique qui quitte définitivement le Maroc ou une succession ; le mot désigne aussi, dans la pratique, l’attestation de paiement des impôts exigée lors de la vente d’un immeuble.
Une SARL peut-elle demander un quitus fiscal ?
La liste des attestations de la DGI pour les personnes morales ne comporte pas de quitus fiscal. Une SARL demande l’attestation de régularité fiscale pendant son activité et, à la fermeture, l’attestation de radiation de la taxe professionnelle après la liquidation définitive.
Combien de temps l’attestation de régularité fiscale est-elle valable ?
Aucune durée générale n’est publiée. Les textes fixent une ancienneté maximale selon l’usage : moins de six mois pour éviter la retenue de TVA (CGI, art. 117-IV), moins d’un an pour un marché public (décret n° 2-22-431, art. 28).
L’attestation de régularité fiscale se demande-t-elle en ligne ?
Oui. Le CGI prévoit la délivrance des attestations par procédé électronique (art. 169 bis), et la DGI la propose dans l’espace SIMPL « vos attestations ».
Sources
- Direction générale des impôts, page « Vos demandes – Attestations » : attestations des particuliers, des professionnels personnes physiques et des personnes morales ; pièces de l’attestation de régularité fiscale, de la fiche de renseignements pour le quitus fiscal et de l’attestation de radiation de la taxe professionnelle. Consultée en octobre 2026.
- Direction générale des impôts, espace SIMPL-Attestation (demande et vérification des attestations fiscales).
- Code général des impôts 2026, publié par le ministère de l’Économie et des Finances : art. 114, 117 (IV et V), 138-I, 139-IV, 150 et 169 bis.
- Décret n° 2-22-431 du 15 chaabane 1444 (8 mars 2023) relatif aux marchés publics, art. 27 et 28, textes publiés sur le portail marocain des marchés publics.
- Arrêté n° 1692-23 du 4 hija 1444 (23 juin 2023) relatif à la dématérialisation des procédures, des documents et des pièces relatifs aux marchés publics, Bulletin officiel n° 7222 du 17 août 2023, art. 50, texte publié sur le portail des marchés publics.
Les règles citées sont celles des textes officiels et des pages de la DGI consultés en octobre 2026. Les pièces demandées peuvent évoluer : vérifiez-les sur le portail de la DGI au moment de votre démarche. Nous n’avons trouvé, dans ces sources, ni délai de délivrance ni frais pour les attestations présentées.
Dernière mise à jour :