
Sociétés de personnes et sociétés de capitaux au Maroc : différences et exemples
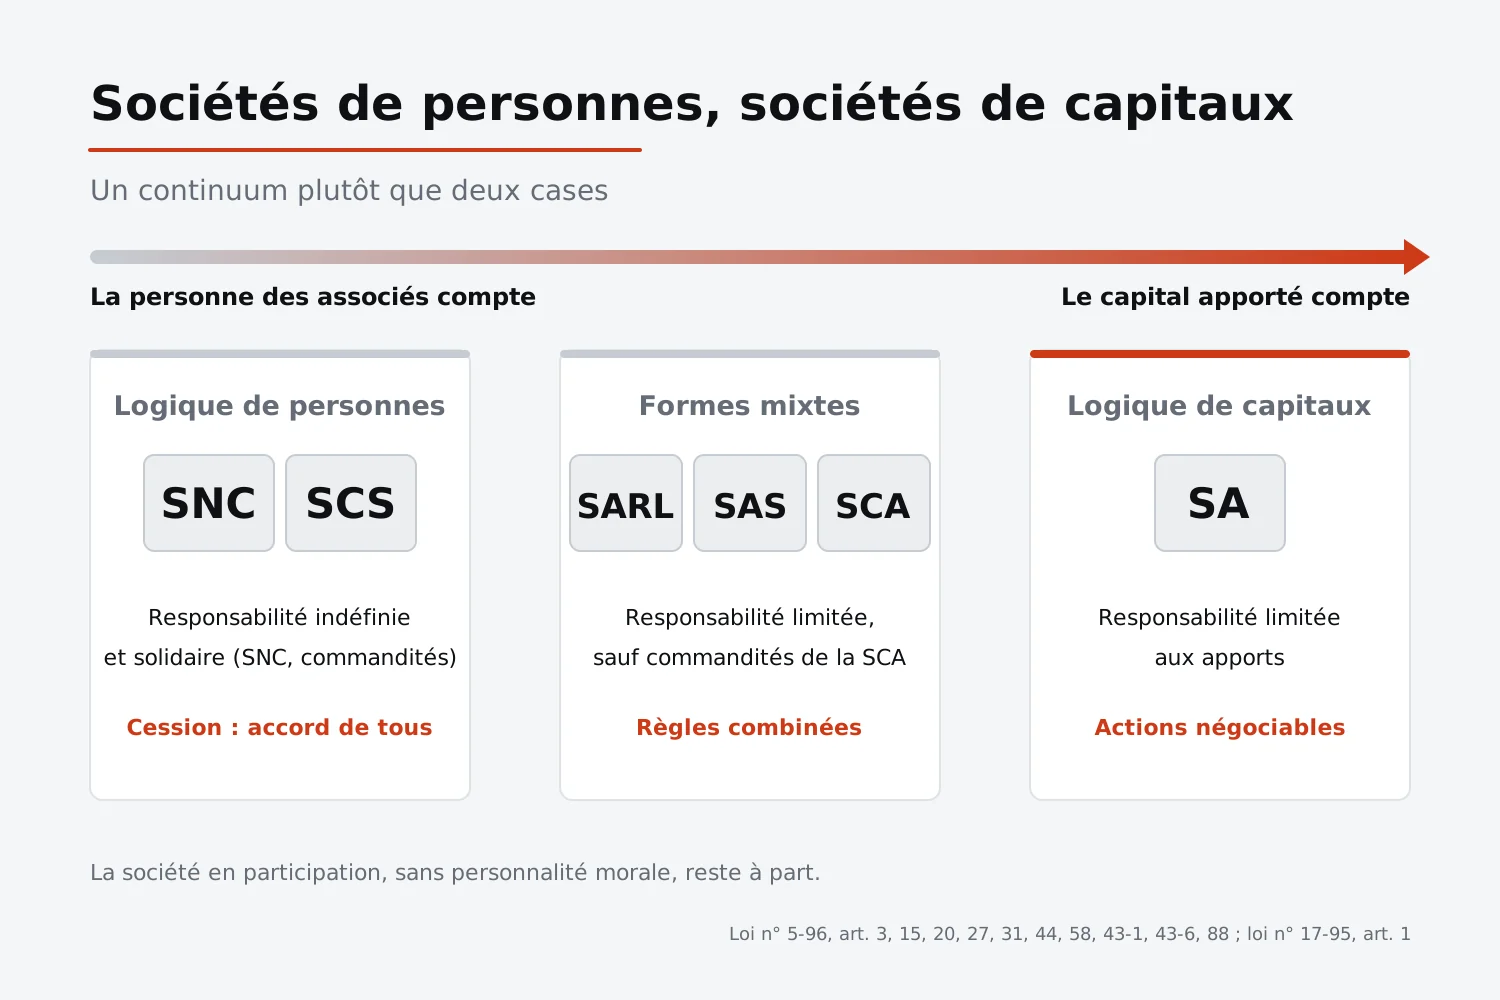
On classe souvent les sociétés commerciales en deux familles. Dans les sociétés de personnes, l’identité des associés et la confiance entre eux priment : ils répondent des dettes sur leurs biens et ne peuvent pas faire entrer un inconnu sans l’accord des autres. Dans les sociétés de capitaux, c’est l’apport qui compte : la responsabilité est limitée à ce qu’on a apporté et les titres circulent plus facilement.
Cette grille aide à comprendre les formes juridiques marocaines, à condition de ne pas la prendre pour une règle de droit. Ni la loi n° 5-96 ni la loi n° 17-95 ne classent les sociétés en « sociétés de personnes » et « sociétés de capitaux » : c’est une distinction doctrinale, et plusieurs formes, à commencer par la SARL, empruntent aux deux familles. Ce guide explique la différence, les formes concernées au Maroc, la responsabilité des associés, le capital, la gouvernance et la transmission des parts ou des actions, avec des exemples fictifs et les articles de loi qui fondent chaque règle.
Sociétés de personnes et sociétés de capitaux au Maroc : l’essentiel
- Sociétés de personnes : la société en nom collectif (SNC) et, pour ses associés commandités, la société en commandite simple (SCS). Les associés y répondent indéfiniment et solidairement des dettes sociales, et les parts ne se cèdent en principe qu’avec l’accord de tous (loi n° 5-96, art. 3, 15, 20 et 27).
- Société de capitaux type : la société anonyme (SA). Les actionnaires ne supportent les pertes qu’à concurrence de leurs apports, et les actions sont négociables (loi n° 17-95, art. 1).
- Formes mixtes : la SARL, la SAS et la société en commandite par actions (SCA) combinent responsabilité limitée et règles de contrôle de l’entrée des associés.
- À part : la société en participation n’a pas la personnalité morale et n’est pas immatriculée (loi n° 5-96, art. 88).
- Pas de catégorie légale : les textes ne définissent pas ces deux familles ; ce sont les règles de chaque forme qui comptent.
Quelle différence entre société de personnes et société de capitaux ?
La distinction repose sur une question simple : la société est-elle d’abord une réunion de personnes qui se choisissent, ou une réunion de capitaux ? La réponse se lit dans quatre règles.
- La responsabilité des associés. Dans une société de personnes, les associés peuvent être poursuivis sur leur patrimoine personnel pour les dettes de la société. Dans une société de capitaux, leur risque s’arrête à leur apport.
- La circulation des titres. Une société de personnes émet des parts sociales dont la cession suppose l’accord des autres associés. Une société de capitaux émet des actions négociables.
- La place de la personne. Dans une société de personnes, le décès, la faillite ou l’incapacité d’un associé peut mettre fin à la société. Dans une société de capitaux, la société survit aux changements d’actionnaires.
- L’organisation. Les sociétés de personnes fonctionnent souvent à l’unanimité, avec des gérants issus des associés. Les sociétés de capitaux reposent sur des organes et des majorités fixés par la loi.
Les mots eux-mêmes ne figurent pas dans les deux lois de base comme catégories. La loi n° 5-96 régit la SNC, la SCS, la SCA, la SARL et la société en participation, ainsi que la SAS depuis la loi n° 19-20 ; la loi n° 17-95 régit la société anonyme. L’expression « sociétés de capitaux » n’y apparaît que pour viser un ancien dahir du 11 août 1922 « relatif aux sociétés de capitaux », dont elles abrogent les dispositions pour les formes qu’elles régissent. Classer une forme dans une famille est donc une commodité de lecture, pas une qualification juridique.
Les principales formes de sociétés concernées au Maroc
La société en nom collectif (SNC)
C’est la société de personnes la plus nette. Tous les associés ont la qualité de commerçant et répondent indéfiniment et solidairement des dettes sociales (loi n° 5-96, art. 3). Un créancier ne peut toutefois poursuivre un associé qu’après avoir vainement mis en demeure la société par acte extrajudiciaire ; la mise en demeure est vaine si la société n’a ni payé ni constitué de garanties dans les huit jours (art. 3). Les parts sociales ne peuvent être cédées qu’avec le consentement de tous les associés, et toute clause contraire est réputée non écrite (art. 15). La société prend fin par le décès d’un associé, sauf clause de continuation prévue par les statuts (art. 17).
La société en commandite simple (SCS)
La SCS réunit deux catégories d’associés. Les commandités ont le statut des associés en nom collectif. Les commanditaires ne répondent des dettes qu’à concurrence de leur apport, qui ne peut pas être un apport en industrie (loi n° 5-96, art. 20). En contrepartie, un commanditaire ne peut faire aucun acte de gestion engageant la société envers les tiers, même avec une procuration ; s’il le fait, il peut être tenu solidairement des dettes nées de ces actes (art. 25). Les parts se cèdent en principe avec l’accord de tous, mais les statuts peuvent assouplir la règle pour les parts des commanditaires (art. 27). La société continue malgré le décès d’un commanditaire (art. 29).
La société en commandite par actions (SCA)
La SCA a un capital divisé en actions. Elle réunit un ou plusieurs commandités, commerçants et indéfiniment responsables, et au moins trois commanditaires, qui ont la qualité d’actionnaires et ne supportent les pertes qu’à concurrence de leurs apports (loi n° 5-96, art. 31). Les règles de la SCS et celles de la loi n° 17-95, hors administration et direction, s’y appliquent dans la mesure où elles sont compatibles (art. 31). Elle est dirigée par un ou plusieurs gérants, sous le contrôle d’un conseil de surveillance d’au moins trois actionnaires, dont les commandités ne peuvent pas faire partie (art. 32 et 33).
La société à responsabilité limitée (SARL)
La SARL est constituée d’une ou plusieurs personnes qui ne supportent les pertes qu’à concurrence de leurs apports (loi n° 5-96, art. 44). Son capital est fixé librement par les statuts (art. 46), et ses associés sont au plus cinquante (art. 47). Ses parts sociales ne peuvent pas être représentées par des titres négociables (art. 55), et leur cession à des tiers suppose l’accord de la majorité des associés représentant au moins les trois quarts des parts (art. 58). Avec un seul associé, c’est la SARL à associé unique. Le détail de cette forme est sur notre page consacrée à la SARL au Maroc.
La société par actions simplifiée (SAS)
La SAS, introduite dans la loi n° 5-96 par la loi n° 19-20, est constituée d’une ou plusieurs personnes qui ne supportent les pertes qu’à concurrence de leurs apports constitués en actions (art. 43-1). Son organisation est fixée librement par les statuts (art. 43-4) et son capital librement (art. 43-5). Elle ne peut pas faire appel public à l’épargne (art. 43-3). Voir notre page sur la SAS au Maroc.
La société anonyme (SA)
La SA est le modèle de la société de capitaux : au moins cinq actionnaires, responsables à concurrence de leurs apports, un capital divisé en actions négociables (loi n° 17-95, art. 1), un capital minimum de 300 000 DH, ou 3 000 000 DH en cas d’appel public à l’épargne (art. 6), et des organes imposés par la loi. Notre article sur la société anonyme au Maroc détaille son capital, ses actionnaires et son fonctionnement.
La société en participation, un cas à part
La société en participation n’existe que dans les rapports entre associés et n’est pas destinée à être connue des tiers. Elle n’a pas la personnalité morale, n’est soumise ni à l’immatriculation ni à la publicité, et peut être créée de fait (loi n° 5-96, art. 88). À l’égard des tiers, chaque associé contracte en son nom personnel ; mais si les participants agissent ostensiblement comme associés, ils sont tenus comme des associés en nom collectif (art. 89). Elle relève de la logique des sociétés de personnes, sans être une société au sens d’une personne morale distincte.
Responsabilité, capital, gouvernance et transmission : forme par forme
Le tableau ci-dessous résume les règles de chaque forme. Il tient en deux colonnes pour rester lisible sur un téléphone.
| Forme | Règles principales |
|---|---|
| SNC | Responsabilité : Indéfinie et solidaire Capital : Montant fixé par les statuts, sans minimum légal Direction : Tous les associés, sauf statuts contraires Entrée d’un tiers : Accord de tous les associés |
| SCS | Responsabilité : Commandités : indéfinie et solidaire ; commanditaires : limitée à l’apport Capital : Montant fixé par les statuts, sans minimum légal Direction : Gérance ; aucun acte de gestion externe pour le commanditaire Entrée d’un tiers : Accord de tous, assouplissements statutaires possibles pour les commanditaires |
| SARL | Responsabilité : Limitée aux apports Capital : Libre, parts intégralement libérées Direction : Un ou plusieurs gérants, personnes physiques Entrée d’un tiers : Majorité des associés détenant au moins 3/4 des parts |
| SAS | Responsabilité : Limitée aux apports Capital : Libre, actions de numéraire libérées d’un quart au moins Direction : Dirigeants fixés par les statuts Entrée d’un tiers : Actions négociables ; agrément et inaliénabilité (10 ans au plus) possibles |
| SCA | Responsabilité : Commandités : indéfinie et solidaire ; commanditaires : limitée à l’apport Capital : Divisé en actions, au moins trois commanditaires Direction : Gérants et conseil de surveillance Entrée d’un tiers : Actions ; règles de la SA applicables, hors administration et direction |
| SA | Responsabilité : Limitée aux apports Capital : 300 000 DH au moins Direction : Conseil d’administration ou directoire Entrée d’un tiers : Actions négociables |
La responsabilité des associés
C’est le critère le plus parlant. Dans la SNC, et pour les commandités de la SCS et de la SCA, le créancier impayé peut, après la mise en demeure de la société, se tourner vers le patrimoine personnel de n’importe quel associé, pour la totalité de la dette (loi n° 5-96, art. 3, 20 et 31). Dans la SARL, la SAS et la SA, la perte de l’associé est plafonnée à son apport (art. 44 et 43-1 ; loi n° 17-95, art. 1).
Cette limite connaît des exceptions prévues par les textes. Dans une SARL dont les apports en nature n’ont pas été évalués par un commissaire aux apports, les associés sont solidairement responsables envers les tiers, pendant cinq ans, de la valeur attribuée à ces apports (loi n° 5-96, art. 53). Le commanditaire qui s’immisce dans la gestion peut perdre la protection de sa responsabilité limitée (art. 25).
Le capital
La loi n° 5-96 ne fixe pas de capital minimum pour la SNC et la SCS : leurs statuts indiquent le montant du capital et l’apport de chaque associé (art. 5 et 23). La SARL et la SAS ont un capital fixé librement (art. 46 et 43-5). La SA est la seule de ces formes à imposer un minimum, de 300 000 DH (loi n° 17-95, art. 6).
Les règles de libération diffèrent aussi. Les parts de SARL sont souscrites en totalité et intégralement libérées (loi n° 5-96, art. 51). Les actions de numéraire de SAS et de SA peuvent n’être libérées que d’un quart à la souscription, le solde étant versé dans les trois ans de l’immatriculation (art. 43-5 ; loi n° 17-95, art. 21).
La gouvernance
Dans la SNC, tous les associés sont gérants si les statuts ne prévoient rien d’autre (loi n° 5-96, art. 6), et les décisions qui dépassent les pouvoirs des gérants se prennent à l’unanimité, sauf clause contraire pour certaines décisions (art. 9). Dans la SARL, les gérants sont des personnes physiques, associées ou non (art. 62) ; les modifications des statuts exigent les associés représentant au moins les trois quarts du capital (art. 75) ; la révocation du gérant suppose des associés représentant au moins les trois quarts des parts (art. 69). Dans la SA, des organes collégiaux et des majorités fixés par la loi encadrent les décisions. La SAS laisse les statuts organiser la direction, confiée à une ou plusieurs personnes physiques ou morales (art. 43-4 et 43-7).
La transmission des parts ou des actions
Entre vifs, la règle va de l’unanimité (SNC, art. 15) à la libre négociabilité (SA, loi n° 17-95, art. 1), en passant par l’agrément des trois quarts des parts pour la SARL (art. 58) et les clauses statutaires de la SAS (art. 43-6). Les cessions de parts sont constatées par écrit et rendues opposables à la société, puis aux tiers après publicité au registre du commerce (art. 16 et 61). Pour la procédure côté SARL, voir notre page sur la cession de parts sociales.
Au décès, la différence est nette. La SNC prend fin, sauf clause prévoyant la continuation avec les héritiers ou les seuls associés survivants (art. 17). Dans la SARL, les parts se transmettent librement par succession, mais les statuts peuvent soumettre les héritiers à un agrément (art. 56).
Les nuances : pourquoi la SARL, la SAS et la SCA ne rentrent dans aucune case
La SARL, une forme hybride
On lit souvent que la SARL est une société de capitaux parce que la responsabilité y est limitée. C’est vrai pour ce critère, mais d’autres règles relèvent de la logique des personnes :
- les parts ne sont pas des titres négociables et la SARL ne peut pas émettre de valeurs mobilières (loi n° 5-96, art. 54 et 55) ;
- un tiers n’entre qu’avec l’accord des associés détenant au moins les trois quarts des parts (art. 58) ;
- le nombre d’associés est plafonné à cinquante ; au-delà, la société doit se transformer en SA dans les deux ans ou être dissoute (art. 47) ;
- par exception, un apport en industrie est admis lorsque l’objet porte sur l’exploitation d’un fonds de commerce ou d’une entreprise artisanale apportés ou créés à partir d’apports en nature (art. 51).
La SARL protège donc le patrimoine de ses associés comme une société de capitaux, tout en gardant la maîtrise de leur cercle comme une société de personnes. Elle n’est ni l’une ni l’autre.
La SAS, une société par actions qui peut se fermer
La SAS émet des actions et limite la responsabilité de ses associés (art. 43-1), ce qui la rapproche des sociétés de capitaux. Mais ses statuts peuvent rendre les actions inaliénables pendant dix ans au plus et soumettre toute cession à l’autorisation préalable de la société ; une cession contraire à ces clauses est nulle (art. 43-6). Elle peut aussi émettre des actions inaliénables en contrepartie d’un apport en industrie (art. 43-5). Elle permet ainsi de construire un cercle d’associés très fermé.
La SCA, deux familles dans une même société
La SCA juxtapose des commandités, indéfiniment responsables comme dans une société de personnes, et des commanditaires actionnaires, comme dans une société de capitaux (art. 31). Les statuts ne peuvent être modifiés, sauf clause contraire, qu’avec l’accord de tous les commandités (art. 39).
Exemples fictifs pour comprendre
Les situations et les noms ci-dessous sont inventés pour illustrer les règles. Ils ne décrivent aucune société réelle.
Exemple 1 : une dette impayée dans une SNC
Trois associés exploitent une quincaillerie sous forme de SNC. La société doit 180 000 DH à un fournisseur et ne paie pas. Le fournisseur la met en demeure par acte extrajudiciaire ; huit jours passent sans paiement ni garantie. Il peut alors réclamer les 180 000 DH en totalité à l’un des trois associés, sur ses biens personnels (loi n° 5-96, art. 3).
Exemple 2 : la même dette dans une SARL
Les trois mêmes associés ont choisi une SARL au capital de 30 000 DH, chacun ayant apporté 10 000 DH. Si la société ne peut pas payer son fournisseur, chaque associé ne perd en principe que son apport (art. 44). Le fournisseur doit se payer sur les biens de la société, sous réserve des cas de responsabilité prévus par la loi, comme celui des apports en nature non évalués (art. 53).
Exemple 3 : un associé veut vendre ses parts
Une associée détient 20 % d’une SARL et trouve un acheteur extérieur. La cession suppose l’accord de la majorité des associés représentant au moins les trois quarts des parts (art. 58). Dans une SNC, il faudrait l’accord de tous (art. 15). Dans une SA, elle pourrait céder ses actions, négociables, dans les conditions prévues par la loi n° 17-95.
Exemple 4 : le commanditaire qui signe à la place du gérant
Dans une SCS, une commanditaire signe un contrat de location au nom de la société, en vertu d’une procuration du gérant. Elle a fait un acte de gestion interdit : elle peut être tenue solidairement, avec les commandités, des dettes nées de ce contrat (art. 25).
Ce que cette distinction change pour votre projet
La classification ne choisit pas une forme à votre place, mais elle pose les bonnes questions : jusqu’où acceptez-vous de répondre des dettes sur vos biens ? Voulez-vous pouvoir faire entrer facilement de nouveaux associés, ou au contraire garder le contrôle de qui entre ? Le projet doit-il accueillir de nombreux investisseurs ? Combien d’associés êtes-vous au départ ?
Pour comparer les formes au regard de votre situation et choisir celle qui convient, consultez notre guide des formes juridiques et de la création d’entreprise au Maroc. La SNC, la SCS, la SCA et la société en participation ne figurent pas parmi les créations présentées sur notre site ; la SA est traitée dans un article informatif. Pour une SARL, une SARL à associé unique ou une SAS, vous pouvez démarrer en ligne.
Questions fréquentes sur les sociétés de personnes et de capitaux
La loi marocaine définit-elle les sociétés de personnes et les sociétés de capitaux ?
Non. Les lois n° 5-96 et n° 17-95 régissent chaque forme de société sans les regrouper dans ces deux catégories. La distinction est un outil d’analyse ; ce sont les règles propres à chaque forme qui s’appliquent.
La SARL est-elle une société de personnes ou une société de capitaux ?
Une forme hybride. La responsabilité y est limitée aux apports (loi n° 5-96, art. 44), comme dans une société de capitaux ; mais les parts ne sont pas négociables et leur cession à des tiers demande l’accord des trois quarts des parts (art. 55 et 58), comme dans une société de personnes.
Quelles sont les sociétés de personnes au Maroc ?
La SNC en est l’exemple type. La SCS en relève pour ses associés commandités. La société en participation suit la même logique, sans personnalité morale.
Quelles sont les sociétés de capitaux au Maroc ?
La société anonyme en est le modèle. La SAS et la SCA émettent aussi des actions, mais leurs règles leur donnent un caractère mixte.
Peut-on créer seul une société de personnes ?
Non. La loi n° 5-96 n’admet l’associé unique que pour la SARL, par dérogation à l’article 982 du Code des obligations et contrats (art. 44), et pour la SAS (art. 43-1). La SNC et la SCS supposent plusieurs associés.
Une SNC doit-elle avoir un capital minimum ?
La loi n° 5-96 n’en fixe pas. Les statuts indiquent le montant du capital et l’apport de chaque associé (art. 5). Pour les créanciers, la garantie tient surtout à la responsabilité personnelle des associés.
Que se passe-t-il au décès d’un associé ?
Dans une SNC, la société prend fin, sauf clause de continuation (art. 17). Dans une SCS, elle continue malgré le décès d’un commanditaire (art. 29). Dans une SARL, les parts se transmettent par succession, sous réserve d’une clause d’agrément (art. 56).
La société en participation est-elle une société de personnes ?
Elle en suit la logique : si elle a un caractère commercial, les rapports entre associés relèvent, sauf stipulation contraire, des règles de la SNC (art. 89). Mais elle n’a pas la personnalité morale et n’est pas immatriculée (art. 88).
Sources
- Loi n° 5-96 sur la société en nom collectif, la société en commandite simple, la société en commandite par actions, la société à responsabilité limitée et la société en participation, promulguée par le dahir n° 1-97-49 du 5 chaoual 1417 (13 février 1997), Bulletin officiel n° 4478 du 1er mai 1997, modifiée notamment par les lois n° 21-05, 24-10, 21-19 et 19-20 ; version consolidée au 19 août 2021 publiée sur le portail juridique du ministère de la Justice : art. 1 à 3, 5, 6, 9, 15 à 17, 20, 23, 25, 27, 29, 31 à 33, 39, 43-1, 43-3 à 43-7, 44, 46, 47, 51, 53 à 56, 58, 61, 62, 69, 75, 88 et 89.
- Loi n° 17-95 relative aux sociétés anonymes, promulguée par le dahir n° 1-96-124 du 14 rabii II 1417 (30 août 1996), telle que modifiée ; version consolidée au 19 août 2021 publiée sur le portail juridique du ministère de la Justice : art. 1, 6, 21, 39 et 77.
- Loi n° 19-20 modifiant et complétant la loi n° 17-95 et la loi n° 5-96, promulguée par le dahir n° 1-21-75 du 14 juillet 2021, Bulletin officiel n° 7014 du 19 août 2021.
Les règles citées sont celles des textes officiels consultés en octobre 2026. Le régime fiscal propre à chaque forme n’est pas traité ici. Ces informations sont générales et ne remplacent pas un conseil adapté à votre situation.
Dernière mise à jour :