
Notes de frais au Maroc : justificatifs, remboursement et TVA
Un salarié avance les frais d’un déplacement chez un client, puis transmet ses justificatifs à l’entreprise. La note de frais permet de réunir ces dépenses, d’expliquer leur objet et de calculer le remboursement demandé. Séparez les dépenses professionnelles des achats personnels et indiquez les avances déjà reçues.
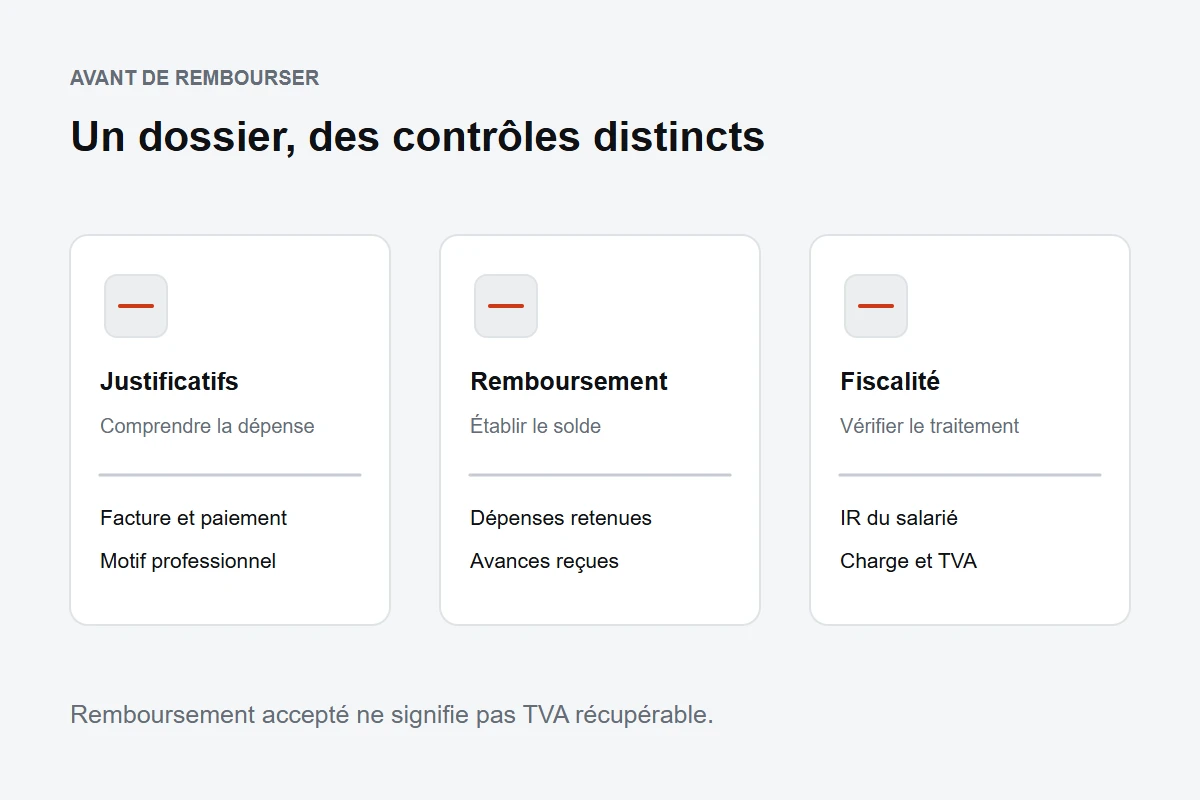
Au Maroc, le traitement fiscal demande ensuite des contrôles distincts : l’impôt sur le revenu du salarié, la déduction de la charge par l’entreprise et la TVA. Ce guide concerne les dépenses avancées par les salariés. Les références sont celles du Code général des impôts, édition 2026 ; les conseils d’organisation proposés ne constituent pas un formulaire administratif obligatoire.
Quels justificatifs joindre à une note de frais ?
Rassemblez, pour chaque dépense, le justificatif du fournisseur et le motif professionnel. Joignez la trace du paiement lorsqu’elle est disponible. Une réservation, un relevé bancaire ou une validation interne apporte du contexte, mais ne remplace pas à lui seul la facture exigée par le texte fiscal.
L’article 146 du CGI exige qu’un achat de biens ou de services auprès d’un fournisseur soumis à la taxe professionnelle soit réel et justifié par une facture régulière et probante, établie au nom du contribuable concerné. La facture, ou le document en tenant lieu, reprend les indications prévues à l’article 145, III et VIII. Pour les achats de votre société concernés par cette règle, demandez donc une facture au nom de la société. Le fait que le salarié ait avancé le paiement ne dispense pas de cette vérification.
Notre guide de la facture conforme au Maroc détaille les mentions à contrôler. La note de frais sert à relier ces pièces au remboursement demandé ; elle ne transforme pas un justificatif incomplet en facture conforme.
Une fiche pratique à adapter à votre entreprise
Le modèle ci-dessous propose des rubriques de gestion interne. Il ne s’agit pas d’une liste légale de mentions obligatoires pour un formulaire de note de frais.
- Identification : nom du salarié, service, période et référence de la note.
- Mission : objet du déplacement ou de l’achat, client ou dossier concerné.
- Dépenses : date, fournisseur, nature, montant payé et devise, avec une référence pour chaque pièce jointe.
- Paiement : personne ayant réglé la dépense et mode de règlement, pour distinguer les sommes avancées par le salarié de celles déjà payées par l’entreprise.
- Décompte : total des dépenses retenues, avance reçue et solde à rembourser.
- Validation : responsable ayant examiné les pièces, éventuelles corrections et référence du remboursement.
Classez la fiche avec ses pièces et la preuve du remboursement. Un classement par salarié et par période facilite leur transmission pour la tenue comptable. Gardez aussi la trace des dépenses écartées et du motif de la correction, au lieu de modifier silencieusement le montant demandé.
Le remboursement est-il exonéré d’impôt sur le revenu ?
L’article 57, 1° du CGI exonère les indemnités couvrant des frais engagés dans l’exercice de la fonction ou de l’emploi, dans la mesure où elles sont justifiées. Le texte vise aussi bien les remboursements sur états que les indemnités attribuées forfaitairement.
Cette disposition comporte une exception : l’exonération ne s’applique pas aux titulaires de revenus salariaux bénéficiant de la déduction des frais inhérents à la fonction ou à l’emploi aux taux prévus à l’article 59, I-B et C. La situation du salarié est donc à examiner avant de traiter une somme comme exonérée.
Nommer un versement « frais de déplacement » ne suffit pas à établir les conditions de l’exonération. Documentez les dépenses couvertes et faites vérifier les forfaits avant leur mise en place. Le contrôle se coordonne avec le traitement de la paie et des déclarations sociales, mais la règle d’impôt sur le revenu citée ici ne permet pas de conclure au traitement CNSS.
Charge déductible et TVA : deux examens séparés
Vérifier la charge pour l’entreprise
En matière d’impôt sur les sociétés, l’article 10, I-B du CGI vise les charges externes engagées ou supportées pour les besoins de l’exploitation. Le remboursement approuvé en interne ne suffit donc pas, à lui seul, à justifier la déduction fiscale de toutes les dépenses figurant sur la fiche.
Examinez la nature de l’achat, ses pièces et les restrictions applicables. L’article 11 prévoit notamment des limites liées au mode de règlement de certaines charges ; l’article 146 encadre leur justification. Évitez de classer automatiquement toute somme remboursée au salarié comme une charge fiscalement déductible.
Ne pas récupérer automatiquement la TVA
L’article 106, I-6° du CGI exclut du droit à déduction la TVA sur les frais de mission, de réception ou de représentation. Il prévoit une exception pour ceux livrés ou financés à titre de don dans les cas de l’article 92, I-21° et 23°. Cette exception particulière ne constitue pas une autorisation générale de déduire la TVA des déplacements professionnels.
L’article 106, I-9° exclut également les achats de biens et de services non justifiés par des factures conformes à l’article 146. Une facture comportant de la TVA et un accord de remboursement ne prouvent donc pas, à eux seuls, que cette taxe est récupérable. Qualifiez chaque dépense avant d’alimenter la déclaration de TVA.
Exemple : préparer le remboursement d’une mission
Prenons un exemple fictif : une salariée règle un hébergement pendant une mission chez un client et joint aussi un achat personnel à son relevé de dépenses. Elle avait reçu une avance avant le départ.
Pour contrôler la note, rapprochez l’hébergement de la mission et examinez la facture. Isolez l’achat personnel du décompte professionnel. Tenez compte de l’avance pour établir le solde, puis conservez la trace de la validation et du remboursement. La comptabilité examine séparément la déductibilité de la charge et l’exclusion de TVA applicable aux frais de mission, selon les articles cités plus haut.
Ce contrôle évite notamment de rembourser une dépense déjà réglée par l’entreprise ou de reprendre comme TVA déductible un montant simplement affiché sur une facture. Il ne dispense pas de vérifier le régime fiscal de l’entreprise et les pièces du dossier.
Questions fréquentes sur les notes de frais
Une note de frais suffit-elle sans facture ?
La fiche interne ne remplace pas la facture régulière et probante exigée dans le champ de l’article 146 du CGI. Si une pièce manque, demandez au fournisseur un duplicata ou une correction et soumettez le dossier incomplet à la personne chargée du contrôle fiscal des dépenses.
Une indemnité forfaitaire est-elle toujours exonérée ?
Non. L’article 57, 1° conditionne l’exonération à la justification des frais professionnels et prévoit l’exception renvoyant à l’article 59, I-B et C. Le seul caractère forfaitaire du versement ne permet pas de conclure à son exonération.
Quel barème kilométrique et quel traitement CNSS appliquer ?
Nous n’avons pas pu vérifier sur une source officielle un barème kilométrique général applicable à tous les salariés ni le traitement CNSS de chaque indemnité envisagée. Ces points restent à vérifier selon la situation concernée ; cette limite ne signifie pas qu’aucune règle ni obligation ne s’applique. Aucun barème étranger n’est transposé dans ce guide.
Sources
- Direction générale des impôts, Code général des impôts, édition 2026 : articles 10, I-B et 11 pour les charges ; article 57, 1° et renvoi à l’article 59, I-B et C pour les revenus salariaux ; article 106, I-6° et I-9° pour les exclusions de TVA ; articles 145, III et VIII et 146 pour les justificatifs.
- Loi de finances n° 50-25 pour l’année budgétaire 2026, Bulletin officiel n° 7465 bis du 16 décembre 2025 : article 7 relatif au CGI, consulté avec l’édition consolidée pour contrôler les modifications fiscales de 2026.
- Direction générale des impôts, note circulaire n° 737 relative aux dispositions fiscales de la loi de finances n° 50-25 : document explicatif utilisé pour la vérification des mesures fiscales de 2026.
Dernière mise à jour :