
Stock dormant au Maroc : décider avant de recommander
Des cartons restent sur une étagère tandis que de nouvelles commandes partent chez le fournisseur. Regardez ce qui ne sort plus avant de chercher à vendre davantage. Une revue du stock dormant aide à décider quelles références conserver, remettre en vente ou retirer du circuit commercial.
Cette méthode s’adresse aux petites entreprises de commerce et de distribution au Maroc. Elle propose une organisation interne, sans seuil universel ni promesse de gain. Elle ne traite pas des règles fiscales de dépréciation, des obligations d’inventaire ou des conditions particulières de destruction des produits.
Repérer les références qui méritent un examen
Commencez par une liste des produits disponibles, avec leur emplacement et leur dernière sortie connue. Comparez cette liste aux ventes et aux commandes clients encore à livrer. Un article réservé à une commande n’appelle pas la même décision qu’un produit sans demande identifiée.
Le guide « Gestion de stock » de Dar Al Moukawil recommande de consigner les entrées et les sorties et de contrôler les biens reçus. Ces données constituent un point de départ utile pour votre revue. Un fichier incomplet ne permet pas de distinguer une absence de vente d’une sortie qui n’a pas été enregistrée.
Choisissez votre période d’observation selon le rythme réel de l’activité. Examinez séparément les articles saisonniers, les pièces de remplacement et les références abandonnées. Fixer la même alerte pour tout le catalogue risque de mélanger des situations différentes.
Préparer une fiche de décision par référence
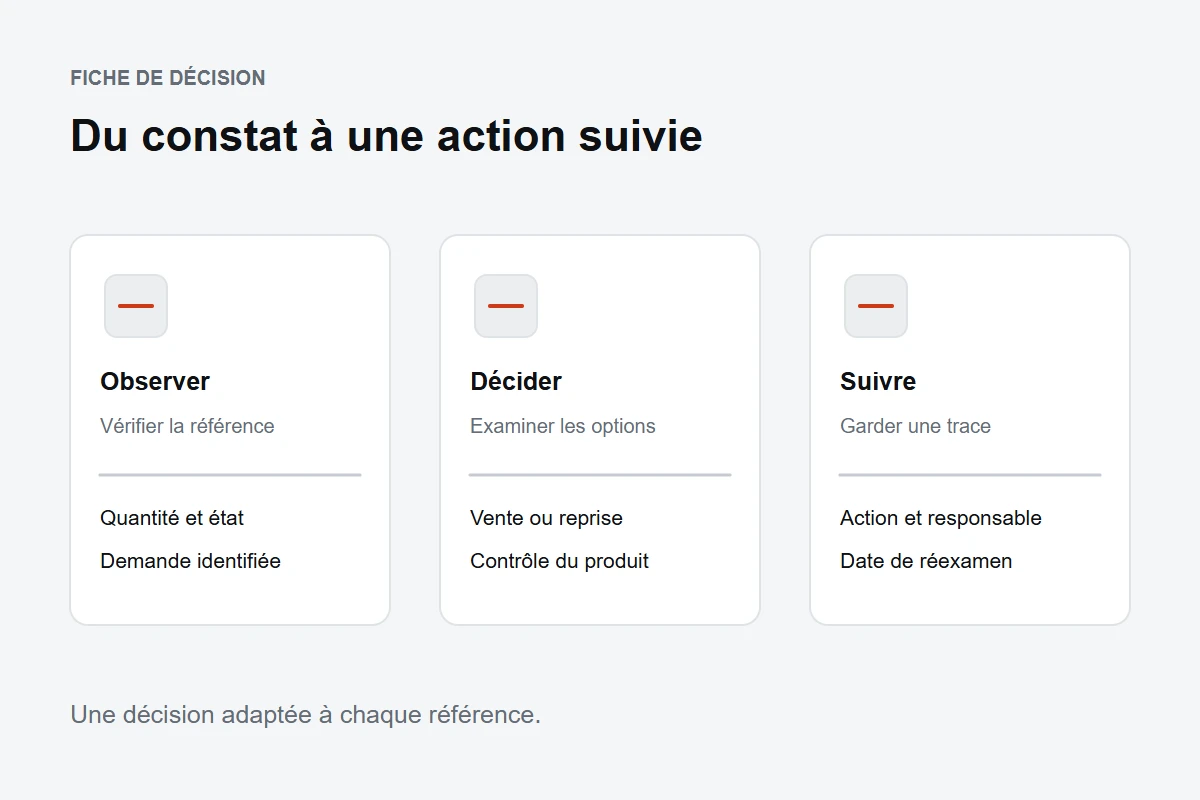
Ajoutez à votre tableau de suivi les rubriques suivantes. Il s’agit d’un modèle de travail proposé par BW, à adapter à votre organisation.
- Référence, désignation et emplacement du produit.
- Quantité comptée, quantité indiquée dans le fichier et écart à expliquer.
- Dernière vente connue, réservation client éventuelle et prochaine demande identifiée.
- État du produit : emballage, défaut constaté, version ou modèle concerné.
- Cause supposée du blocage, personne chargée de la vérifier et pièces disponibles.
- Action retenue, responsable et date de réexamen choisie par l’entreprise.
Évitez la mention isolée « à solder ». Écrivez plutôt ce qui manque pour décider : avis du commercial, réponse du fournisseur ou contrôle du produit. Vous pourrez ainsi suivre la réponse attendue et relancer la bonne personne.
Choisir une action adaptée à la cause
Le produit reste vendable mais manque de visibilité
Vérifiez sa fiche commerciale et les demandes reçues par l’équipe de vente. Si vous envisagez une remise, examinez la marge et les frais associés avant de fixer le prix. Ne présentez pas un produit ancien comme un nouveau modèle et décrivez clairement son état.
Le fournisseur pourrait reprendre ou échanger le produit
Relisez les conditions convenues et demandez une réponse écrite sur la reprise envisagée. Inscrivez séparément une reprise demandée et une reprise acceptée. Ne considérez pas un avoir attendu comme de l’argent déjà disponible.
Le produit présente un défaut ou sa conformité est incertaine
Isolez-le du stock proposé à la vente pendant l’examen. Conservez les constats et transmettez le dossier aux personnes compétentes pour votre secteur. Ce guide ne permet pas de décider qu’un produit peut être revendu, donné ou détruit sans autre vérification.
Corriger la prochaine commande
Avant de racheter une référence signalée, rapprochez la commande prévue du stock réellement disponible et de la demande identifiée. Notez pourquoi un réapprovisionnement reste nécessaire, par exemple lorsqu’une commande client porte sur une variante différente.
Le guide Dar Al Moukawil présente l’historique des ventes et l’évolution de la demande comme des éléments utiles à la préparation des approvisionnements. Pour une activité qui démarre, formalisez vos hypothèses de vente dans le business plan et prévoyez leur réexamen à partir des premières commandes réelles.
Transmettez les décisions aux achats, à la vente et à la personne chargée de la tenue comptable. Une modification dans le tableau commercial ne remplace pas le traitement comptable correspondant. Conservez les documents relatifs aux retours, avoirs ou ventes avec les pièces habituelles.
Exemple de revue sans seuil automatique
Un distributeur retrouve une ancienne référence d’accessoire. Le commercial pense qu’un client pourrait encore l’utiliser, tandis que l’acheteur prépare une commande du modèle récent. Ce cas fictif ne permet pas, à lui seul, de conclure à un surstock inutile.
La fiche de décision consigne l’état de l’accessoire, la demande à confirmer et la différence entre les modèles. L’acheteur attend cette clarification avant de commander la même ancienne référence. Si la demande ne se confirme pas, l’équipe examine une autre action et fixe une nouvelle date de suivi. À la réunion suivante, l’équipe retrouve les éléments déjà examinés.
Questions fréquentes
Après combien de temps un stock devient-il dormant ?
Ce guide ne retient pas de durée universelle. Définissez une alerte de gestion selon le produit, sa saisonnalité et son usage. Cette alerte interne ne constitue pas un critère fiscal de dépréciation.
Faut-il acheter un logiciel pour commencer ?
Commencez par vérifier qui tient le fichier et comment les mouvements y sont enregistrés. Un outil plus élaboré ne corrigera pas une sortie non déclarée. Le choix dépend ensuite de vos besoins de suivi et du nombre de personnes qui interviennent ; aucun achat de logiciel n’est recommandé ici.
Peut-on déduire fiscalement la perte ou détruire les invendus ?
Nous n’avons pas pu vérifier ces points sur une source officielle pour chaque situation et catégorie de produit. Faites examiner le dossier avant toute décision comptable, fiscale ou de destruction. Cela ne signifie pas qu’aucune obligation ne s’applique. La préparation du bilan et des comptes annuels constitue un sujet distinct de cette revue commerciale.
Sources
- Ministère de l’Économie et des Finances, catalogue de formation 2022, rubrique « Gestion des stocks et des approvisionnements », fiche 14-05, page imprimée 107 : prévision des besoins, suivi et mesure. Cette source décrit des compétences de gestion, pas une obligation applicable aux entreprises.
- Dar Al Moukawil, guide « Gestion de stock », sections II et IV, pages imprimées 5 et 7 : suivi des mouvements et préparation des approvisionnements. Il s’agit d’une ressource pédagogique d’accompagnement entrepreneurial, pas d’un texte réglementaire.
La fiche de décision et l’exemple sont des propositions pratiques de BW. Aucun montant, taux d’aide, délai légal ou traitement fiscal n’est déduit de ces sources pédagogiques.
Dernière mise à jour :