
Compte courant d’associé au Maroc : intérêts déductibles en 2026
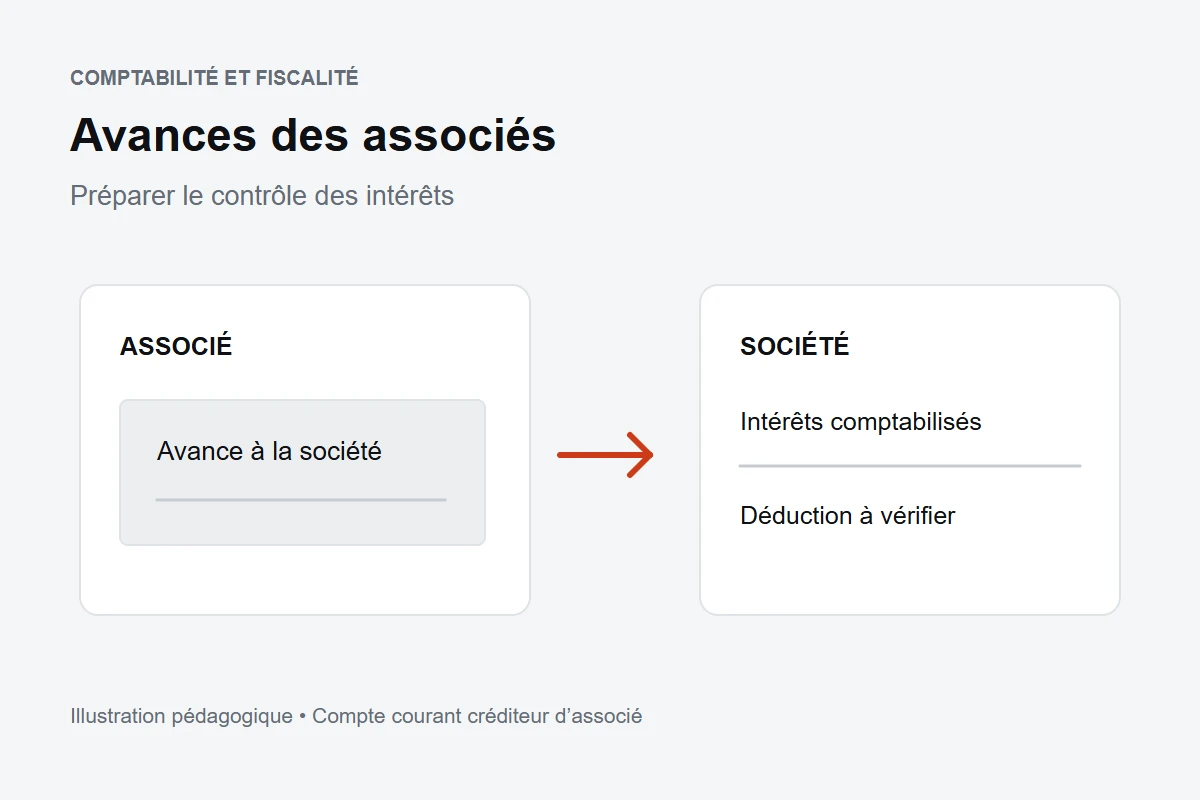
Un associé avance de l’argent à sa société et celle-ci prévoit de rémunérer cette avance. Avant de déduire les intérêts de son résultat fiscal, l’entreprise doit vérifier les conditions de l’article 10, II-A-2° du Code général des impôts. Le taux convenu avec l’associé ne suffit pas à déterminer la charge déductible.
Pour l’année 2026, le taux maximum des intérêts déductibles est fixé à 2,15 % par l’arrêté n° 231-26 du 6 février 2026. Ce guide porte sur la déduction des intérêts par une société soumise à l’impôt sur les sociétés. Il distingue le plafond fiscal, les sommes auxquelles il s’applique et les pièces à préparer pour le calcul.
Vérifier les conditions avant d’appliquer le taux
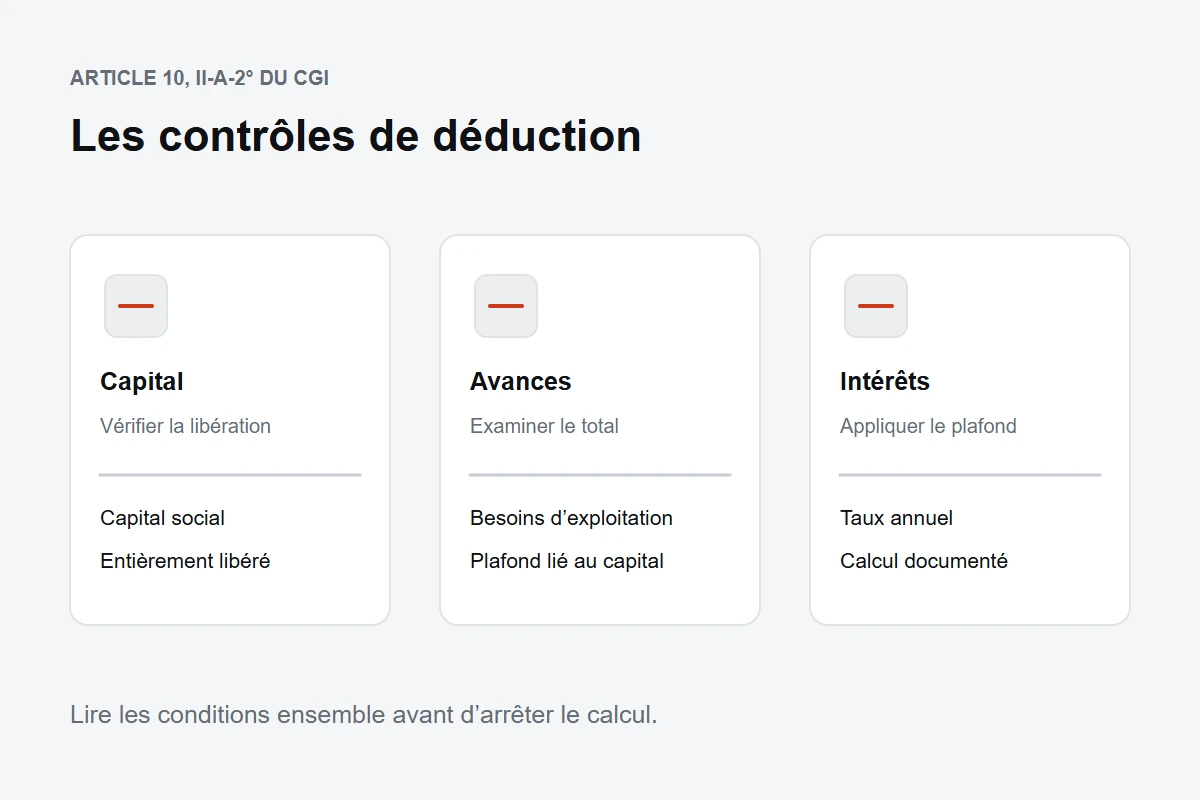
L’article 10, II-A-2° du CGI vise les intérêts constatés ou facturés relatifs aux sommes avancées par les associés à la société pour les besoins de l’exploitation. Il pose une condition préalable : le capital social doit être entièrement libéré.
Le même article prévoit ensuite deux limites cumulatives. Le montant total des sommes portant intérêts déductibles ne peut pas dépasser le capital social. Le taux des intérêts déductibles ne peut pas dépasser le plafond annuel fixé par arrêté du ministre chargé des finances.
Réunissez, pour le contrôle, les éléments qui établissent la libération du capital, les mouvements des avances et leur utilisation pour l’exploitation. Le montant inscrit dans les statuts et le montant effectivement libéré ne répondent pas à la même question. Ne vous contentez donc pas de relever le capital annoncé dans les documents de la société.
Le plafond de 2,15 % pour l’année 2026
L’article premier de l’arrêté n° 231-26 fixe le taux maximum à 2,15 % pour l’année 2026. Le texte figure au Bulletin officiel n° 7488 du 5 mars 2026, page 259, dans l’édition de traduction officielle.
Ce taux plafonne la déduction fiscale des intérêts. Il ne constitue pas, à lui seul, une obligation de rémunérer toutes les avances à ce taux, ni une validation du taux convenu entre les parties. Examinez séparément les modalités de rémunération et le montant admis en déduction.
Le CGI prévoit une fixation annuelle du plafond. Ne recopiez pas automatiquement un taux utilisé pour un autre exercice dans votre dossier de clôture. Si votre exercice ne coïncide pas avec l’année civile, faites vérifier l’application des taux aux périodes concernées avant d’arrêter le calcul.
Examiner toutes les avances concernées
La limite liée au capital porte sur le montant total des sommes portant intérêts déductibles, selon l’article 10, II-A-2°. Elle ne se renouvelle pas pour chaque associé. Rassemblez donc les comptes concernés dans un même état de contrôle avant d’examiner le plafond.
Le texte limite les sommes dont les intérêts sont déductibles ; il ne faut pas transformer cette règle fiscale en interdiction générale de toute avance supérieure au capital. La validité juridique de l’opération et ses éventuelles formalités demandent un examen distinct.
Préparez un historique des versements et des remboursements. Un solde observé à la clôture ne retrace pas les variations intervenues pendant l’exercice. Transmettez cet historique à la personne chargée de la tenue comptable avec les pièces qui permettent de le rapprocher des mouvements bancaires.
Préparer un dossier de calcul vérifiable
La liste suivante est une proposition d’organisation interne, pas un formulaire réglementaire. Elle permet de poser les questions nécessaires avant la préparation des déclarations fiscales.
- Identifier la société et chaque associé ayant effectué une avance concernée.
- Réunir les documents sur le capital social et sa libération effective.
- Relever les dates et les montants des versements et remboursements, avec leurs justificatifs.
- Documenter les besoins de l’exploitation auxquels les fonds ont été affectés.
- Conserver les modalités de rémunération convenues et le détail du calcul des intérêts comptabilisés.
- Distinguer les intérêts comptabilisés du montant retenu comme fiscalement déductible, en expliquant les écarts.
Si les pièces se contredisent, faites résoudre l’écart avant de figer le calcul. Par exemple, un versement présenté comme une avance dans un tableau interne mérite d’être rapproché de son justificatif et de l’écriture correspondante. Le tableau ne suffit pas à qualifier l’opération.
Pour le bilan et les comptes annuels, gardez le calcul et les pièces ensemble. La personne qui reprend le dossier doit pouvoir retrouver les hypothèses utilisées sans reconstituer les échanges entre les associés et la comptabilité.
Questions fréquentes
Le taux de 2,15 % suffit-il pour déduire les intérêts ?
Non. Les conditions de l’article 10, II-A-2° restent à vérifier : besoins de l’exploitation, capital entièrement libéré et plafond du montant total des sommes portant intérêts déductibles, en plus du plafond de taux.
Le plafond lié au capital s’applique-t-il par associé ?
Le CGI vise le montant total des sommes portant intérêts déductibles. Le contrôle doit donc regrouper les avances concernées, sans attribuer à chaque associé un plafond distinct égal au capital social.
Quel impôt l’associé supporte-t-il sur les intérêts ?
La déduction par la société ne détermine pas à elle seule la fiscalité du bénéficiaire. Nous n’avons pas pu vérifier, pour chaque profil d’associé et chaque situation de résidence, les retenues et autres impositions applicables. Ces points doivent être examinés séparément avant le traitement du paiement ; cette limite ne signifie pas qu’aucune obligation ne s’applique.
L’entreprise doit-elle retenir le même taux l’année suivante ?
L’arrêté n° 231-26 fixe le plafond pour 2026. Le CGI prévoit un taux fixé annuellement : le plafond applicable à une année suivante doit être vérifié dans le texte correspondant.
Sources
- Direction générale des impôts, Code général des impôts, édition 2026, article 10, II-A-2°, page imprimée 39 : intérêts des sommes avancées par les associés, libération du capital et plafonds de déduction.
- Arrêté n° 231-26 du 6 février 2026, article premier, Bulletin officiel n° 7488 du 5 mars 2026, page 259 : taux maximum de 2,15 % pour 2026. L’édition de traduction officielle précise que le texte arabe a paru au BO n° 7486 du 26 février 2026.
- Loi de finances n° 50-25 pour l’année budgétaire 2026, article 7, BO n° 7465 bis du 16 décembre 2025, page 3831 : modification de l’article 10 relative aux dons aux sociétés sportives, la suite étant indiquée sans modification. Ce texte a été confronté à l’édition consolidée du CGI pour le présent guide.
Dernière mise à jour :