
Financement collaboratif Maroc : ce que la loi 15-18 permet vraiment
Un entrepreneur qui cherche 400 000 dirhams pour lancer un atelier n’a pas toujours un accès simple au financement au Maroc. La banque veut des garanties, les associés se font attendre, et l’idée de demander de petites sommes à beaucoup de particuliers revient vite dans la conversation. Depuis 2021, cette idée a un cadre légal, un nom officiel et des chiffres précis : le financement collaboratif, plus connu sous le nom de crowdfunding.
Ce cadre n’est pas une simple autorisation de principe. Il fixe combien un projet peut collecter, combien une personne peut verser, qui n’a pas le droit d’y recourir, et par quel circuit l’argent doit passer. Il impose aussi que la plateforme soit agréée, ce qui change beaucoup de choses pour qui voudrait se lancer demain. Ce guide reprend ces règles une à une, en renvoyant chaque fois au texte qui les porte : la loi n° 15-18 et son décret d’application.
Ce que la loi appelle financement collaboratif
La loi n° 15-18 relative au financement collaboratif a été promulguée par le dahir n° 1-21-24 du 10 rejeb 1442 (22 février 2021). Sa traduction officielle française figure au Bulletin officiel n° 7014 du 10 moharrem 1443 (19 août 2021), à partir de la page 1199. Son décret d’application, le décret n° 2-21-158 du 30 chaoual 1443 (31 mai 2022), a été publié au Bulletin officiel n° 7140 du 3 novembre 2022, page 1615.
Le mécanisme repose sur trois acteurs. Une société de financement collaboratif, la SFC, gère une plateforme de financement collaboratif, la PFC, sur laquelle un porteur de projet présente son projet à des contributeurs. Rien de tout cela ne peut se faire en dehors d’une plateforme agréée : l’article 66 punit d’un emprisonnement de six mois à trois ans et d’une amende de 100 000 à 1 000 000 de dirhams, ou de l’une de ces deux peines, quiconque exerce ces opérations à titre de profession habituelle sans agrément.
Un point technique mérite d’être signalé, parce qu’il explique pourquoi une plateforme n’est pas une banque. L’article 4 précise que les fonds versés par les contributeurs ne sont pas considérés comme des fonds reçus du public au sens de la loi n° 103-12 relative aux établissements de crédit. Cette disposition a pour effet de faire échapper la collecte au monopole bancaire, et c’est précisément ce que la loi est venue permettre.
Où le projet doit se situer
L’article 3 pose le principe : les projets financés à travers des plateformes sont réalisés sur le territoire national, zones d’accélération industrielle comprises. Un projet situé à l’étranger et libellé en devises reste possible, mais les conditions et modalités sont renvoyées à un texte réglementaire, et les contributions venues de l’étranger doivent respecter la réglementation des changes. Tant que l’arrêté prévu n’est pas paru, ce volet reste théorique.
Trois catégories de crowdfunding, deux autorités
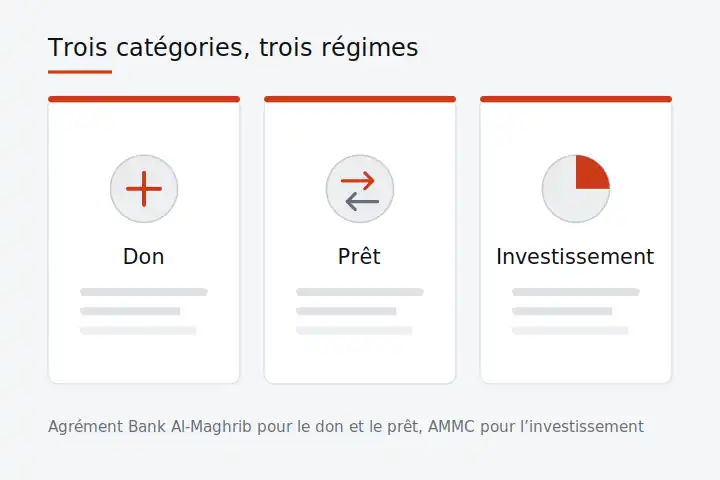
La loi distingue trois modèles de contribution, et ils n’obéissent pas au même régime.
- Le don. Un don en numéraire au profit du porteur de projet (article 52). Rien n’est rendu, rien n’est dû.
- Le prêt. Un prêt accordé par les contributeurs, qui deviennent prêteurs, avec ou sans intérêt (article 50). Lorsqu’il porte intérêt, le taux ne peut excéder un plafond fixé par circulaire de Bank Al-Maghrib (article 51).
- L’investissement. Une prise de participation, directe ou indirecte, dans le capital d’une société commerciale (article 48). Le contributeur devient investisseur et associé, avec tout ce que cela implique sur la gouvernance.
L’agrément de la plateforme dépend de la catégorie. Une SFC qui réalise des opérations de don ou de prêt est agréée par Bank Al-Maghrib ; une SFC qui réalise des opérations d’investissement est agréée par l’AMMC (article 8). Dans les deux cas, la SFC doit être une société anonyme ou une société à responsabilité limitée, avoir son siège au Maroc et disposer d’un capital social d’au moins 300 000 dirhams, entièrement libéré à la constitution (article 7).
Les plafonds, en dirhams
C’est la partie la plus concrète, et celle qui décide souvent si l’outil convient à votre projet d’entreprise. La loi pose des limites maximales, le décret fixe les montants à l’intérieur de ces limites.
L’article 42 de la loi prévoit que le montant collecté au profit d’un même projet ne peut dépasser un montant fixé par voie réglementaire, dans la limite de dix millions de dirhams pour une seule année et vingt millions comme montant global. L’article 24 du décret descend à des chiffres par catégorie :
- Prêt : 3 000 000 de dirhams par projet.
- Investissement : 5 000 000 de dirhams par projet.
- Don : 450 000 dirhams par projet.
Côté contributeur, l’article 43 de la loi renvoie également au règlement, et l’article 25 du décret plafonne ce qu’une même personne physique peut verser sur un seul projet : 300 000 dirhams en prêt, 500 000 dirhams en investissement, 250 000 dirhams en don. Toutes opérations confondues, une même personne physique ne peut pas dépasser un million de dirhams par année calendaire.
Une exception existe. Les contributions des personnes physiques ayant la qualité d’investisseur providentiel ne sont pas soumises aux plafonds de l’article 43 (article 44). Ces réseaux d’investisseurs providentiels font l’objet d’arrêtés du ministre chargé des finances du 16 novembre 2022, qui fixent le contenu du dossier de déclaration et celui de leur rapport annuel.
Retenez aussi que ces montants ne sont pas gravés dans le marbre : l’article 26 du décret prévoit qu’ils peuvent être modifiés par arrêté du ministre chargé des finances. Vérifiez-les avant de bâtir un plan de financement dessus.
Qui peut lever des fonds, et pour quoi
L’article 18 ouvre largement la porte : toute personne physique ou morale peut recourir à des opérations de financement collaboratif. Puis il la referme sur trois catégories. Sont exclus les sociétés et organismes qui font appel public à l’épargne au sens de la loi n° 44-12 et de la loi n° 17-95 sur les sociétés anonymes, les sociétés en redressement ou en liquidation judiciaire, et toute autre personne figurant sur une liste fixée par voie réglementaire.
Cette liste, c’est l’article 22 du décret. Elle vise les partis politiques, les établissements de crédit et organismes assimilés au sens de la loi n° 103-12, les sociétés d’assurance au sens de la loi n° 17-99, et les sociétés dont le capital n’est pas entièrement libéré. Ce dernier cas concerne directement la jeune entreprise : si votre capital n’a été libéré qu’en partie, la question se pose avant même de contacter une plateforme.
Du côté des activités, l’article 17 de la loi admet tout projet portant sur une activité licite, dans n’importe quel secteur, à but lucratif ou non, à l’exception de celles dont la liste est fixée par voie réglementaire. L’article 21 du décret en nomme deux : les activités à caractère politique ou religieux, et l’activité de promotion immobilière. Un promoteur ne peut donc pas financer une opération immobilière par ce canal.
Le déroulement d’une collecte sur les plateformes
La loi encadre le calendrier autant que les montants. Un même projet ne peut pas être mis en même temps sur plusieurs plateformes, et la durée de sa mise en ligne ne peut excéder six mois pour chaque catégorie de financement collaboratif. Si le montant sollicité est atteint avant le terme, la SFC suspend les contributions (article 41).
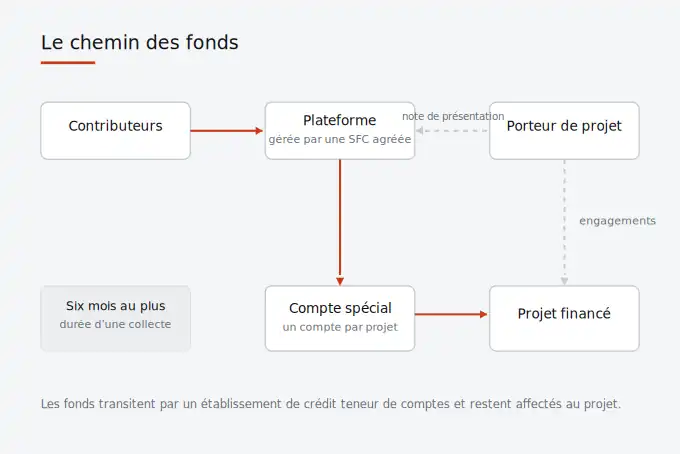
L’argent ne transite jamais librement. La SFC conclut un contrat de prestation de services avec un établissement de crédit teneur de comptes agréé par Bank Al-Maghrib (article 35), et elle doit ouvrir un compte spécial pour chaque projet présenté, exclusivement affecté au dépôt des fonds collectés pour ce projet et, le cas échéant, au paiement des sommes dues aux contributeurs (article 36). L’article 40 ajoute que les fonds collectés sont exclusivement affectés au projet envisagé, conformément au règlement de gestion de la plateforme et à la note de présentation.
Ces fonds sont par ailleurs protégés : ils ne peuvent faire l’objet d’aucune procédure de saisie intentée par l’établissement teneur de comptes ou par les créanciers de la SFC (article 38). Si la campagne n’aboutit pas, le guide publié par l’AMMC en 2024 indique que les contributions sont restituées aux contributeurs.
Enfin, chaque opération est formalisée par un contrat écrit entre le porteur de projet et le contributeur, sur papier ou sur support électronique conforme à la réglementation, et ses clauses doivent respecter au moins les clauses minimales fixées par circulaire de Bank Al-Maghrib ou de l’AMMC selon le cas (article 45).
Ce que le porteur de projet doit faire
Deux obligations pèsent directement sur celui qui lève les fonds, et elles ne s’arrêtent pas à la clôture de la collecte.
- Une note de présentation. Pour chaque opération, le porteur de projet remet à la SFC une note qui fournit l’ensemble des informations juridiques, techniques et financières. Elle décrit la nature du projet, ses objectifs, les modalités de sa réalisation et de sa gestion, le ou les bénéficiaires, ses modalités de financement, le montant et la destination des fonds à collecter, ainsi que les engagements pris. Le texte précise que le porteur doit respecter ces engagements (article 46).
- Un suivi après la collecte. Une fois l’opération close, le porteur est tenu d’informer les contributeurs, notamment à travers la plateforme, de l’évolution de l’activité du projet, de sa situation financière et, le cas échéant, des difficultés rencontrées (article 47). Les modalités sont fixées par circulaire de l’autorité compétente.
Autrement dit, lever des fonds auprès du public, c’est-à-dire d’une communauté de contributeurs, crée une obligation de rendre des comptes qui dure. Une comptabilité tenue correctement n’est plus seulement une obligation fiscale, elle devient la matière première de cette information : voir tenue comptable.
Du côté de la plateforme, la transparence est également organisée. La SFC publie sur la page d’accueil sa dénomination, son siège, son adresse électronique, son numéro d’immatriculation au registre du commerce, les références de son agrément et les coordonnées de l’établissement teneur de comptes (article 32). Elle établit un rapport annuel par plateforme, mis à disposition du public au plus tard trois mois après la clôture de l’exercice, et publie chaque trimestre un indicateur de défaillance portant sur les trente-six derniers mois (article 33). Ce sont des éléments à lire avant d’accorder sa confiance à une plateforme.
Où en est le marché du crowdfunding au Maroc aujourd’hui
La mise en place du cadre est complète sur le papier. Aux textes déjà cités s’ajoutent onze circulaires du wali de Bank Al-Maghrib de 2022, dont la circulaire n° 3/W/2022 du 19 mai 2022 sur le dossier d’agrément des SFC « prêt » et « don », et la circulaire AMMC n° 01/23 pour les SFC « investissement ».
La réalité opérationnelle est plus nuancée, et il vaut mieux le savoir avant de construire un plan de financement. À la date de rédaction, la page officielle du portail de l’AMMC consacrée aux sociétés de financement collaboratif agréées indique qu’aucune société réalisant des opérations de catégorie « investissement » n’est agréée. La levée de fonds en capital par plateforme n’est donc pas disponible aujourd’hui au Maroc.
Pour les catégories « prêt » et « don », qui relèvent de Bank Al-Maghrib, la page du portail de la banque centrale consacrée au financement collaboratif publie les textes, un dossier type d’agrément et deux guides, mais pas de liste des sociétés agréées. Des articles de presse marocaine font état de premiers agréments délivrés en 2024. Nous n’avons pas pu confirmer cette information sur une source officielle, et nous ne citons donc aucun nom de plateforme. Avant de verser quoi que ce soit, demandez à voir les références de l’agrément — c’est le premier contrôle de conformité à faire —, que l’article 32 oblige précisément à afficher.
Ce que le crowdfunding ne remplace pas
Le crowdfunding reste un mode de financement parmi d’autres, et les plafonds donnent la mesure. Trois millions de dirhams en prêt, cinq millions en investissement : c’est utile pour amorcer un projet ou financer une étape de croissance et de développement d’une PME, insuffisant pour un investissement industriel lourd. Au-delà, le besoin de financement relève d’autres canaux. Et une collecte ne se prépare pas différemment d’un dossier bancaire, puisque la note de présentation exige les mêmes chiffres. Si votre prévisionnel n’existe pas encore, commencez par là plutôt que par la plateforme : voir business plan et prévisionnel financier et accompagnement au financement.
Un second point se décide très tôt. Si vous visez un jour une entrée au capital, la forme juridique compte, parce que l’investissement collaboratif prend la forme d’une prise de participation dans une société commerciale. Une SARL impose l’agrément des associés pour les cessions de parts, une SAS laisse plus de liberté statutaire. Ce choix se fait avant la rédaction des statuts, pas après.
Ce que nous n’avons pas pu vérifier
Par souci d’honnêteté, voici les points laissés ouverts plutôt que comblés par une estimation.
- Le taux plafond des prêts. L’article 51 le renvoie à une circulaire de Bank Al-Maghrib, et la circulaire n° 8/W/2022 porte sur les conditions de réalisation des opérations de catégorie « prêt ». Nous n’avons pas pu en lire le contenu sur une source officielle accessible, et nous ne publions donc aucun taux.
- La liste des sociétés agréées par Bank Al-Maghrib. Elle ne figure pas sur la page de la banque centrale que nous avons consultée. L’absence de liste publiée ne signifie pas qu’aucun agrément n’a été délivré.
- La commission annuelle versée à l’autorité de contrôle. L’article 61 de la loi la prévoit à partir de la cinquième année suivant l’agrément, et l’article 27 du décret renvoie son taux à un arrêté. Nous n’avons pas vérifié la publication de cet arrêté.
- Les projets situés à l’étranger. L’article 20 du décret renvoie à un arrêté du ministre chargé des finances, dont nous n’avons pas vérifié la parution.
- La fiscalité. Nous n’avons trouvé aucune disposition propre au financement collaboratif dans les textes fiscaux consultés. Ce silence ne veut pas dire absence d’imposition : le traitement dépend de la nature des sommes reçues, et la question se pose à votre comptable ou à la direction générale des impôts avant la collecte, pas après.
- Une éventuelle modification des plafonds. L’article 26 du décret autorise leur révision par arrêté. Nous n’avons repéré aucun arrêté modificatif dans les sources consultées à la date de rédaction.
Ce que BW prend en charge
Nous intervenons en amont : choix de la forme juridique, création et immatriculation de la société, domiciliation du siège social, puis comptabilité et déclarations. Ce sont ces éléments de votre entreprise qu’une plateforme et ses contributeurs potentiels regarderont dans votre note de présentation.
Soyons précis sur la limite. BW n’est pas une plateforme de financement collaboratif, ne collecte aucun fonds et n’obtient aucun agrément à votre place. Les agréments relèvent de Bank Al-Maghrib et de l’AMMC, et ils concernent les sociétés qui gèrent les plateformes, pas les porteurs de projet. Nous ne mettons pas non plus en relation avec des plateformes ou des investisseurs.
Questions fréquentes
Le crowdfunding est-il légal au Maroc ?
Oui, depuis la loi n° 15-18 relative au financement collaboratif, promulguée par le dahir n° 1-21-24 du 22 février 2021. La collecte doit passer par une plateforme gérée par une société agréée par Bank Al-Maghrib pour le don et le prêt, ou par l’AMMC pour l’investissement (article 8).
Combien peut-on lever ?
Par projet, l’article 24 du décret n° 2-21-158 fixe 3 millions de dirhams en prêt, 5 millions en investissement et 450 000 dirhams en don. La loi encadre l’ensemble par un plafond de 10 millions de dirhams pour une année et 20 millions au total (article 42).
Combien une personne peut-elle verser ?
Sur un même projet, 300 000 dirhams en prêt, 500 000 en investissement, 250 000 en don, et un million de dirhams par année calendaire toutes opérations confondues (article 25 du décret). Les investisseurs providentiels échappent à ces plafonds (article 44 de la loi).
Combien de temps dure une collecte ?
Six mois au maximum pour chaque catégorie, et un même projet ne peut pas figurer simultanément sur plusieurs plateformes. Si le montant sollicité est atteint avant le terme, la société de financement collaboratif suspend les contributions (article 41).
Que se passe-t-il si l’objectif n’est pas atteint ?
Le guide publié par l’AMMC en 2024 indique que les contributions sont restituées aux contributeurs en cas de non-aboutissement de la collecte. Les fonds sont logés sur un compte spécial ouvert pour le projet auprès d’un établissement teneur de comptes (article 36 de la loi).
Peut-on financer un projet immobilier par ce canal ?
Non. L’article 21 du décret exclut l’activité de promotion immobilière, comme les activités à caractère politique ou religieux.
Faut-il déjà avoir une société ?
Pas nécessairement : l’article 18 vise toute personne physique ou morale. Mais deux réserves comptent. Les sociétés dont le capital n’est pas entièrement libéré sont exclues par l’article 22 du décret, et l’opération d’investissement prend la forme d’une prise de participation dans une société commerciale (article 48), ce qui suppose une société constituée.
Peut-on lever des fonds pour un projet à l’étranger ?
L’article 3 l’envisage, en devises, sous réserve de la réglementation des changes, et renvoie les conditions à un texte réglementaire que nous n’avons pas vérifié comme paru. Nous ne pouvons donc pas confirmer que ce montage est praticable aujourd’hui.
Comment vérifier qu’une plateforme est agréée ?
L’article 32 oblige la société à publier sur la page d’accueil de la plateforme, de manière facilement accessible, les références de son agrément, sa dénomination, son siège, son numéro d’immatriculation au registre du commerce et les coordonnées de l’établissement teneur de comptes. En leur absence, posez la question à l’autorité compétente avant de verser.
Sources
- Loi n° 15-18 relative au financement collaboratif, promulguée par le dahir n° 1-21-24 du 10 rejeb 1442 (22 février 2021) — texte publié au Bulletin officiel n° 7014 du 10 moharrem 1443 (19 août 2021), p. 1199 et suivantes : articles 3, 4, 7, 8, 17, 18, 32, 33, 35, 36, 38, 40, 41 à 48, 50 à 52, 61 et 66.
- Décret n° 2-21-158 du 30 chaoual 1443 (31 mai 2022) pris pour l’application de la loi n° 15-18 — Bulletin officiel n° 7140 du 8 rabii II 1444 (3 novembre 2022), p. 1615 : articles 20 à 27.
- Arrêtés de la ministre de l’économie et des finances n° 1916-22, n° 1917-22 et n° 1918-22 du 21 rabii II 1444 (16 novembre 2022), relatifs aux activités connexes et aux réseaux d’investisseurs providentiels — recueil des textes relatifs au financement collaboratif, AMMC.
- Circulaires du wali de Bank Al-Maghrib n° 3/W/2022 à n° 11/W/2022 et dossier type d’agrément — Bank Al-Maghrib, page « Financement collaboratif – Crowdfunding ».
- Liste des sociétés de financement collaboratif agréées par l’AMMC : aucune société de catégorie « investissement » agréée à la date de consultation.
- Guide sur le cadre régissant le financement collaboratif (Crowdfunding) au Maroc, AMMC, 2024, et foire aux questions de l’AMMC.
Article publié le 19 septembre 2026. Les plafonds cités sont ceux du décret n° 2-21-158 ; ils peuvent être modifiés par arrêté du ministre chargé des finances.
Dernière mise à jour :