
Dépendance à un gros client : préparer votre entreprise à la perte d’un contrat
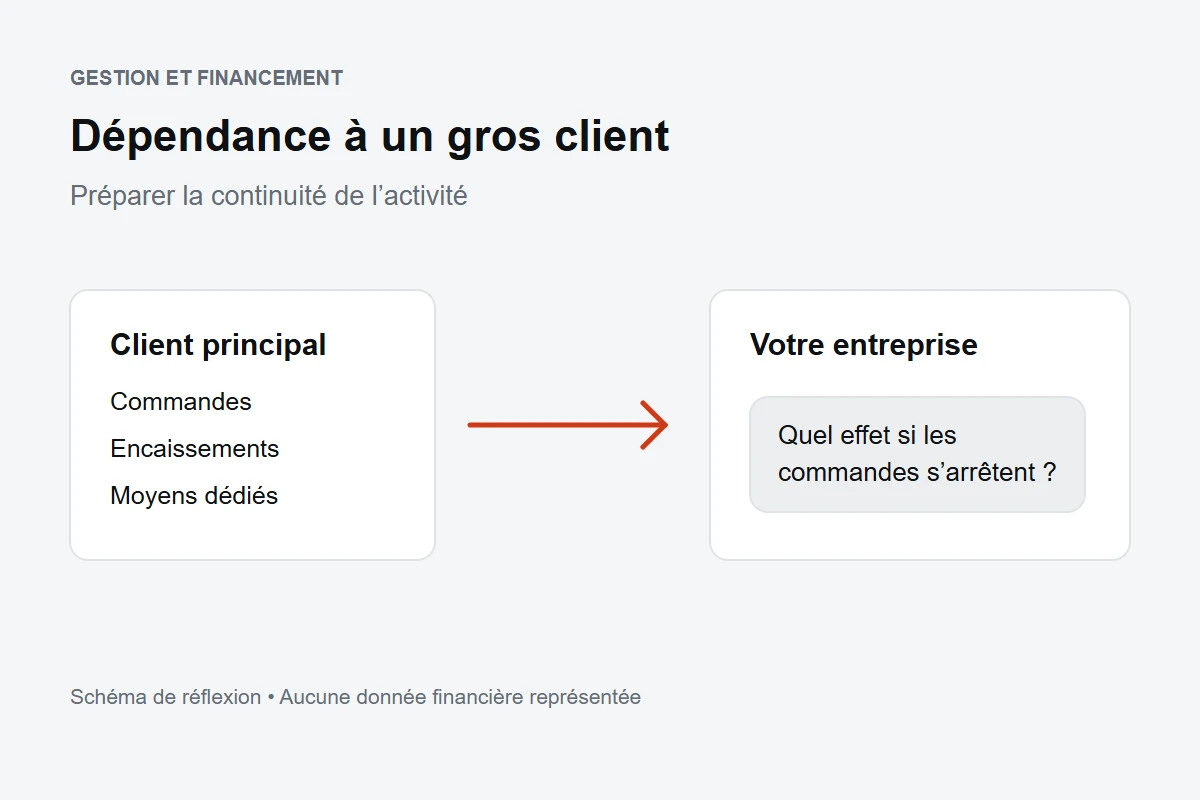
Un client remplit votre planning, mobilise votre équipe et apporte une part importante des ventes. La relation peut être rentable et durable. Pour mesurer votre dépendance, posez une question concrète : quelles dépenses resteraient à payer si ses commandes s’arrêtaient ?
Pour une entreprise au Maroc, cette revue sert à préparer des décisions commerciales et de trésorerie. La méthode proposée ici est un outil de gestion : elle ne fixe aucun pourcentage réglementaire ni niveau de risque universel. Elle distingue le poids du client, l’argent encore à encaisser et les moyens engagés pour le servir.
Mesurer le poids du client sur une période comparable
Partez du détail de vos ventes, rapproché d’une tenue comptable à jour. Regroupez les factures et les avoirs par client, en conservant la même période et la même base de calcul pour tous. Ne comparez pas les ventes hors taxes d’un client à un total toutes taxes comprises.
Divisez, pour suivre la concentration, les ventes nettes d’avoirs du client par les ventes nettes totales de la période. Exprimez le résultat en pourcentage si cela facilite la lecture. Le calcul décrit la répartition de vos ventes ; il ne mesure pas, à lui seul, la probabilité de perdre ce client. Si le total est nul ou négatif, le ratio n’est pas un indicateur de concentration exploitable.
Gardez également une vue par groupe économique lorsque plusieurs sociétés clientes dépendent du même centre de décision. Conservez le détail par entité pour la facturation et le recouvrement, mais examinez leur poids cumulé pour votre analyse commerciale. Plusieurs noms sur le fichier clients ne garantissent pas plusieurs décisions d’achat indépendantes.
Séparer le passé du carnet de commandes
Séparez les ventes réalisées des commandes à exécuter. Identifiez à part les simples discussions commerciales et les devis en attente. Pour une activité saisonnière, comparez aussi des périodes couvrant le même cycle : une photographie prise pendant un chantier important peut masquer la répartition habituelle des ventes.
Examiner ce que la relation mobilise vraiment
Ajoutez à votre fiche client les factures restant à encaisser, les dépenses déjà engagées et les ressources dédiées. Une commande importante peut demander un achat spécifique, de la sous-traitance ou une équipe difficile à redéployer. Ces éléments expliquent ce qui resterait à financer après une baisse d’activité.
- Relevez les encaissements attendus et distinguez les montants échus des montants dont l’échéance est encore à venir.
- Identifiez les achats réservés au client et les stocks qui pourraient être revendus ou réutilisés ailleurs.
- Notez les équipements, compétences ou créneaux de production mobilisés exclusivement pour cette relation.
- Relisez les engagements commerciaux et les conditions de fin du contrat avec la personne compétente pour votre dossier.
Le risque d’encaissement mérite une lecture séparée. Dans son rapport financier annuel 2025, Sonasid indique qu’une moindre recouvrabilité ou la défaillance de ses principaux clients pourrait peser sur ses résultats futurs. Cette information, publiée par l’émetteur et hébergée sur le site de l’AMMC, illustre un risque déclaré par une entreprise ; elle ne fournit pas une norme de gestion pour toutes les PME.
Pour votre propre revue, évitez de confondre arrêt des commandes et impayé. Dans le premier cas, vous perdez des ventes futures. Dans le second, de l’argent déjà attendu manque à la trésorerie. Préparez les scénarios séparément avant d’examiner leur éventuel cumul.
Simuler l’arrêt des nouvelles commandes
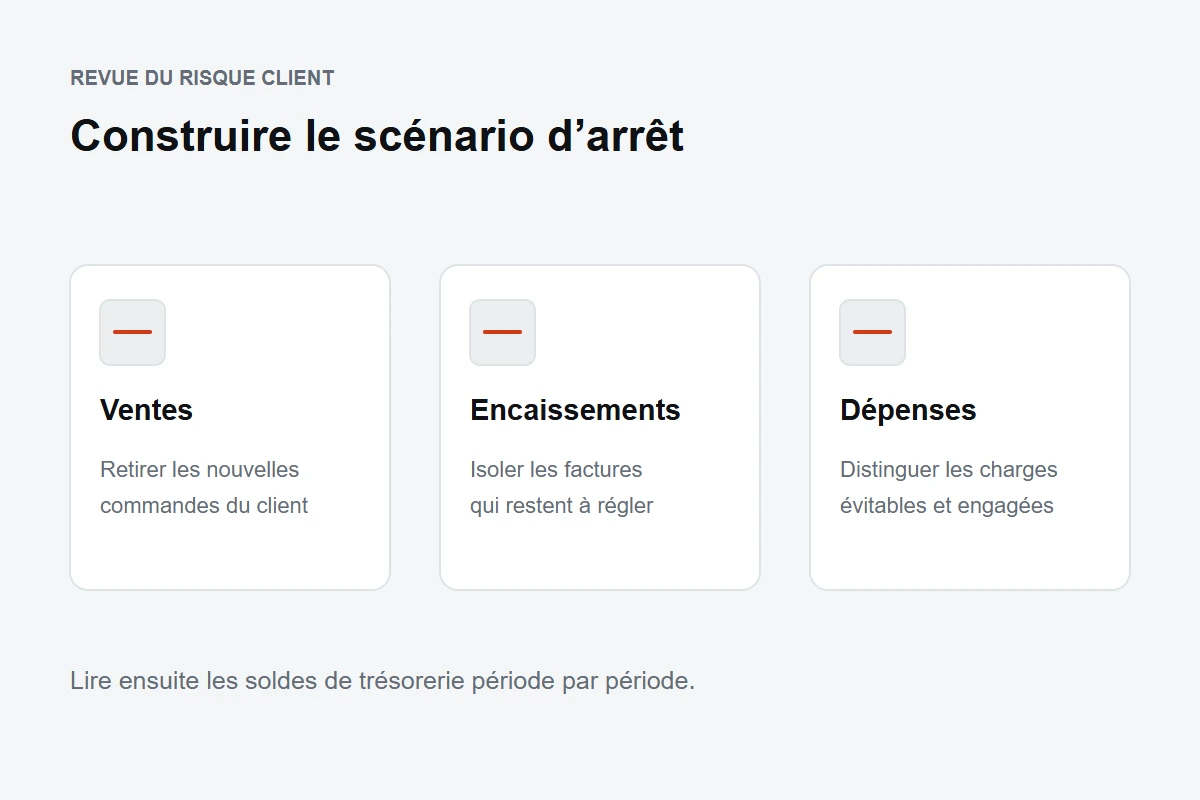
Dupliquez votre prévisionnel et retirez les nouvelles ventes du client étudié à partir d’une date de travail choisie. Gardez les encaissements des factures existantes selon les hypothèses de règlement retenues. Si vous voulez tester aussi leur retard ou leur non-paiement, faites-en une hypothèse distincte et visible.
Retirez ensuite les dépenses que l’entreprise éviterait réellement. Ne supprimez pas automatiquement une charge au motif qu’elle était affectée au client : vérifiez les engagements déjà pris, les conditions contractuelles et le temps nécessaire pour adapter l’organisation. Les conséquences juridiques d’une modification ou d’une rupture de contrat nécessitent un examen propre au dossier.
Lisez le solde de trésorerie période par période. Relevez le moment où les paiements prévus deviennent difficiles à couvrir, les dépenses qui provoquent cette tension et les actions encore possibles avant cette date. Inscrivez les hypothèses dans votre prévisionnel financier pour pouvoir refaire le calcul quand une commande ou un règlement change.
Cette simulation ne prédit pas la défaillance du client. Elle sert à savoir quelle décision préparer : différer un achat encore évitable, trouver une autre utilisation pour une capacité disponible ou accélérer la prospection sur une offre déjà maîtrisée.
Diversifier les décisions d’achat, pas seulement les noms
Choisissez les prospects en fonction de ce que votre entreprise peut fournir avec ses moyens actuels. Chercher un client très différent peut demander de nouveaux équipements ou une nouvelle organisation : inscrivez ces besoins dans le scénario avant de considérer la diversification comme acquise.
Examinez aussi l’origine des commandes. Plusieurs acheteurs peuvent arriver par un même intermédiaire ou une même plateforme. Dans son document de référence enregistré en janvier 2026, Risma décrit un risque lié aux plateformes de réservation : modification des conditions, interruption du service ou perte de visibilité. Le groupe expose également les moyens qu’il utilise pour limiter cette dépendance. Ce cas hôtelier, consultable dans le document publié sur le site de l’AMMC, rappelle l’intérêt d’examiner le canal d’accès aux clients en plus de leur identité.
Pour votre entreprise, notez les prospects accessibles directement, les partenaires qui apportent les affaires et les relations qui dépendent d’un seul interlocuteur. Gardez des créneaux de prospection même lorsque le planning est chargé. Fixez pour chaque piste une prochaine action précise, un responsable et une date de revue.
Transformer la revue en décisions suivies
Tenez une fiche courte par relation importante. Rassemblez les ventes réalisées, les commandes à venir, les sommes à encaisser et les moyens dédiés. Joignez le scénario d’arrêt. Conservez la date de mise à jour afin de distinguer une analyse récente d’un tableau devenu obsolète.
À chaque revue, cherchez ce qui a changé : renouvellement encore incertain, commande reportée, nouvel interlocuteur ou engagement supplémentaire demandé. Vérifiez les informations directement avec les personnes concernées avant de transformer un signal en certitude.
La revue de gestion peut servir à rapprocher ces éléments. Terminez le rendez-vous par une décision attribuée à une personne : revoir un achat, reprendre contact avec un prospect identifié ou faire examiner une clause du contrat. Inscrivez ensuite la preuve attendue de son exécution.
Questions fréquentes
À partir de quel pourcentage un client devient-il trop important ?
Nous n’avons pas pu vérifier sur une source officielle un seuil général de gestion applicable à toutes les entreprises marocaines. Cela ne permet pas de conclure à l’absence de règles particulières selon l’activité. Pour cette méthode, le signal d’alerte vient du scénario : l’entreprise peut-elle absorber l’arrêt des commandes avec les moyens et les engagements recensés ?
Un client qui paie toujours à l’heure présente-t-il un risque ?
La ponctualité des règlements renseigne sur les encaissements passés. Pour préparer l’avenir, examinez séparément la continuité des commandes, les conditions contractuelles et les dépenses dédiées. Le suivi proposé ne suppose pas que le client rencontrera des difficultés.
Faut-il refuser une nouvelle commande du plus gros client ?
Pas sur la seule base de son poids dans les ventes. Étudiez ce que cette commande ajoute en marge, en besoins de trésorerie et en engagements difficiles à réutiliser. Comparez son intérêt au scénario de réduction ou d’arrêt de la relation avant de décider.
Sources
- Sonasid, Rapport financier annuel 2025, comptes consolidés, rubrique « Dépréciation des créances clients et des prêts », p. 157 : risque déclaré concernant la recouvrabilité et la défaillance des principaux clients.
- Risma, Document de référence relatif à l’exercice 2024 et au premier semestre 2025, enregistré le 13 janvier 2026 sous la référence EN/EM/001/2026, rubrique I.6 « Risque de dépendance aux plateformes de réservation en ligne », p. 306.
Ces documents d’émetteurs sont hébergés par l’Autorité marocaine du marché des capitaux. Ils servent d’illustrations, sans constituer des prescriptions de l’AMMC pour les PME. Les calculs et les étapes de revue proposés dans ce guide sont des recommandations éditoriales de gestion, sans seuil légal ni statistique sectorielle annoncés.
Dernière mise à jour :