
Créer une entreprise de nettoyage au Maroc : démarches, budget et conditions
Le nettoyage professionnel se vend au contrat : bureaux, commerces, cliniques, copropriétés, remise en état après travaux. On peut démarrer avec un fourgon, deux personnes et un client, puis grossir au rythme des signatures. Le matériel est rarement ce qui décide de la suite. La forme juridique choisie au départ, le coût réel d’une heure de prestation et les règles qui s’appliquent dès le premier salarié pèsent bien davantage.
Ce guide porte sur le nettoyage de locaux au Maroc : structure, immatriculation, budget, obligations d’employeur, fiscalité. Chaque règle citée renvoie au texte qui la porte, Code du travail ou Code général des impôts, pour que vous puissiez la vérifier plutôt que nous croire.
Ce que l’activité recouvre, et ce qu’elle ne recouvre pas
Sous le mot « nettoyage » vivent des métiers assez différents : l’entretien courant de bureaux, la vitrerie, le nettoyage de fin de chantier, l’entretien des parties communes d’une copropriété, le nettoyage industriel. Ils partagent une organisation — des équipes qui interviennent chez le client, souvent tôt le matin ou après la fermeture — et des coûts de même nature.
Deux activités voisines relèvent d’autres régimes. Le gardiennage a le sien : si vous comptez proposer aussi de la surveillance, traitez-la comme une activité distincte et renseignez-vous sur son cadre avant de l’inscrire dans votre objet social. L’entretien au domicile de particuliers, ensuite, ne se règle pas comme une prestation vendue à une entreprise ; la relation de travail y obéit à d’autres textes.
Faut-il une autorisation pour exercer ? Nous n’avons trouvé aucun texte imposant un agrément propre au nettoyage de locaux. Cela ne prouve pas qu’il n’en existe pas, et cela ne remplace pas la vérification qui vous revient : posez la question au centre régional d’investissement au moment du dépôt, en décrivant précisément les prestations que vous comptez vendre.
Société ou auto-entrepreneur : ce que le choix change vraiment
L’auto-entrepreneur, et la limite qui surprend dans le nettoyage
Le régime de l’auto-entrepreneur est ouvert aux prestataires de services dont le chiffre d’affaires annuel encaissé ne dépasse pas 200 000 dirhams, et il suppose l’adhésion au régime de sécurité sociale (article 42 ter du Code général des impôts). L’impôt sur le revenu se calcule à 1 % du chiffre d’affaires encaissé, augmenté d’un droit complémentaire (article 73-III).
Une seconde limite compte davantage encore, et elle est faite pour l’activité récurrente. Lorsque le chiffre d’affaires de prestations de services encaissé auprès d’un même client dépasse 80 000 dirhams dans l’année, le surplus subit une retenue à la source de 30 %, opérée par ce client (article 42 bis, renvoyant à l’article 73-II-G-8°). Or le nettoyage se vend précisément par contrats mensuels reconduits : un seul immeuble facturé plus de 6 700 dirhams par mois franchit le seuil avant la fin de l’année. Le régime convient pour tester une activité avec plusieurs petits clients ; il tient mal dès qu’un contrat devient sérieux.
Le texte vise par ailleurs l’exercice « à titre individuel ». Ce n’est pas un cadre pensé pour porter une équipe.
La société, dès que vous recrutez
Une SARL, une SARL à associé unique ou une SAS séparent votre patrimoine de celui de l’activité, permettent d’embaucher, de facturer la taxe sur la valeur ajoutée et de répondre à des appels d’offres. L’impôt sur les sociétés est fixé à 20 %, le taux de 35 % ne visant que les bénéfices nets égaux ou supérieurs à cent millions de dirhams (article 19-I du Code général des impôts). La page quelle forme juridique choisir compare les options sur la responsabilité, la gouvernance et les obligations comptables.
Pour une entreprise de nettoyage qui recrute dès le premier contrat, la question se tranche vite : la société est le cadre normal, l’auto-entreprise une étape d’essai.
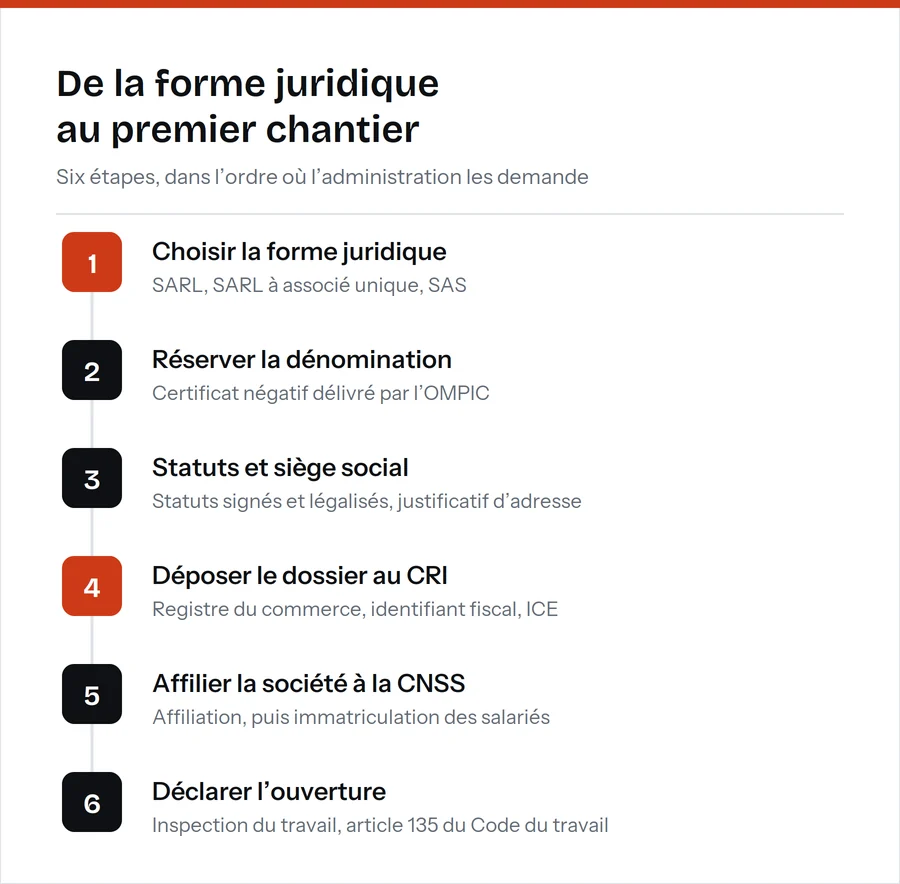
Les démarches d’immatriculation, dans l’ordre
Le parcours ne diffère pas de celui d’une autre société commerciale. Il se déroule dans un ordre que l’administration impose, et chaque étape conditionne la suivante.
- Arrêter la forme juridique, avec la répartition du capital et le nom du gérant.
- Réserver la dénomination : le certificat négatif est délivré par l’OMPIC, et rien ne s’immatricule sans lui.
- Rédiger et légaliser les statuts, et justifier l’adresse du siège : propriété, bail au nom de la société, ou domiciliation.
- Déposer le dossier au centre régional d’investissement, qui mène à l’inscription au registre du commerce, à l’identifiant fiscal et à l’ICE.
- Affilier la société à la CNSS, puis immatriculer chaque salarié.
- Déclarer l’ouverture à l’inspection du travail, obligation à part entière sur laquelle nous revenons plus bas.
Un point mérite l’attention au moment de la rédaction : l’objet social. Trop étroit, il vous oblige à le modifier dès que vous ajoutez la vitrerie ou la désinfection ; trop vague, il fait tiquer au dépôt. La liste des pièces attendues, avec la forme exacte qui les fait accepter, est détaillée sur la page documents à fournir. Le dépôt lui-même peut se faire en ligne.
Le budget : ce qu’il faut chiffrer avant de signer
Aucun montant type ne vaut ici. Le budget d’une équipe de deux personnes équipées d’un aspirateur et d’un chariot n’a rien à voir avec celui d’une société qui achète une autolaveuse et un utilitaire. Ce qui se transpose, c’est la liste des postes, et le poids relatif de chacun.
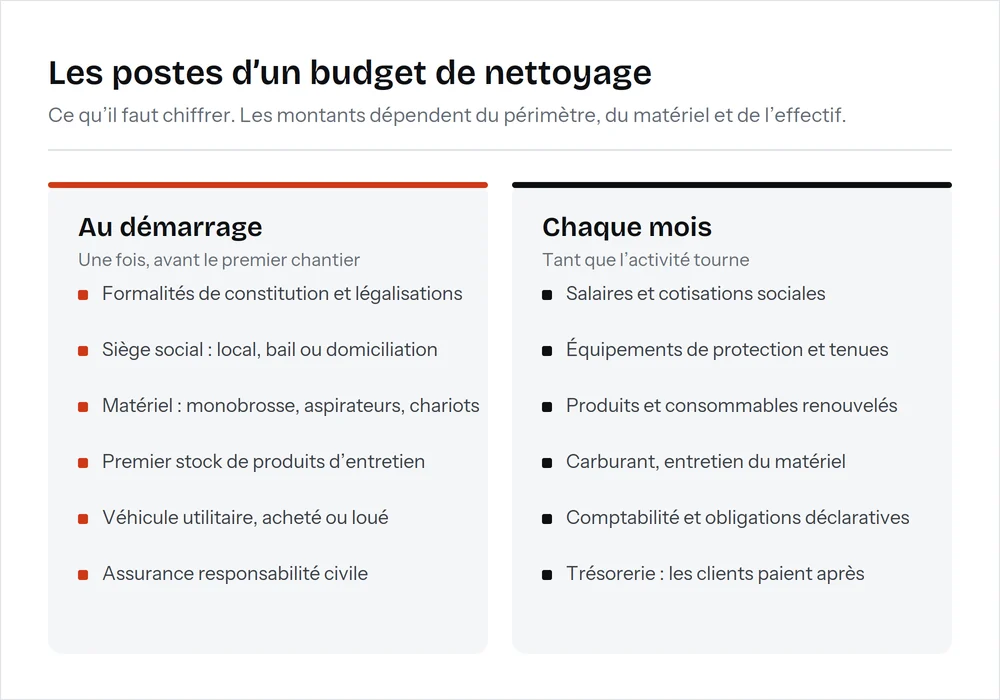
Au démarrage, vous chiffrez les formalités de constitution, le siège social, le matériel, un premier stock de produits, le véhicule et l’assurance. Le matériel est le seul poste où l’on peut réellement étaler la dépense : commencer avec du matériel manuel et louer une machine pour les remises en état coûte moins cher qu’un achat immédiat, au prix d’une marge plus faible sur les chantiers ponctuels.
Ensuite, chaque mois, un poste écrase tous les autres : la masse salariale, cotisations comprises. Le nettoyage est une activité de main-d’œuvre, et le prix de vente d’une heure se construit à partir du coût d’une heure travaillée, pas à partir du prix du concurrent. Trois éléments entrent dans ce coût et sont régulièrement oubliés : les majorations pour heures supplémentaires, qui atteignent 50 % entre 21 heures et 6 heures et 100 % le jour du repos hebdomadaire (article 201 du Code du travail) ; les équipements de protection et les tenues ; le temps de déplacement entre deux sites.
Dernier poste, souvent absent du tableur : la trésorerie d’avance. Vous payez les salaires du mois avant d’encaisser la facture du mois. Une entreprise de nettoyage qui signe plus vite qu’elle n’encaisse se retrouve à court, le carnet plein.
Devenir employeur : ce que le Code du travail impose
Déclarer l’ouverture, puis chaque changement
Toute personne qui envisage d’ouvrir une entreprise, un établissement ou un chantier où elle emploiera des salariés doit en faire la déclaration à l’agent chargé de l’inspection du travail (article 135). Une déclaration analogue est due lorsque l’entreprise embauche de nouveaux salariés, change d’activité, se transfère ailleurs, confie tout ou partie de son activité à un sous-traitant, ou occupe des salariés par embauche temporaire (article 136). Le manquement est puni d’une amende de 2 000 à 5 000 dirhams (article 137).
Pour cette activité, le mot « chantier » vise vos interventions sur les sites de vos clients.
Durée du travail et travail de nuit
La durée normale est fixée à 2288 heures par an, ou 44 heures par semaine, la journée ne pouvant dépasser dix heures lorsque l’année est répartie selon les besoins de l’entreprise (article 184). Les heures supplémentaires sont majorées de 25 % entre 6 heures et 21 heures, de 50 % entre 21 heures et 6 heures, et respectivement de 50 % et 100 % le jour du repos hebdomadaire du salarié (article 201).
Une part importante du nettoyage se fait avant l’ouverture des bureaux ou après leur fermeture. Ces majorations entrent donc dans le prix de revient de la plupart des contrats.
Hygiène et sécurité
L’employeur doit tenir les locaux de travail en bon état de propreté et de salubrité, et garantir l’approvisionnement normal en eau potable des chantiers (article 281). Les locaux sont aménagés pour garantir la sécurité, et les machines munies de dispositifs de protection reconnus efficaces (article 282). Les échafaudages portent des garde-corps rigides d’au moins 90 centimètres (article 285), ce qui concerne la vitrerie en hauteur. Les salariés doivent être informés des dangers liés aux machines, par affichage sur le lieu de travail (article 289).
Les seuils à connaître
Trois seuils changent vos obligations à mesure que l’effectif grandit :
- Dix salariés occupés habituellement : un règlement intérieur doit être établi dans les deux années suivant l’ouverture, puis soumis à l’approbation de l’autorité gouvernementale chargée du travail (article 138).
- Cinquante salariés : un comité de sécurité et d’hygiène est créé (article 336), et un service médical du travail indépendant également (article 304).
- Sans seuil d’effectif : ce même service médical s’impose aussi aux employeurs qui effectuent des travaux exposant les salariés au risque de maladies professionnelles (article 304, 2°). L’exposition régulière à des produits chimiques d’entretien mérite d’être examinée sous cet angle, avec le médecin du travail plutôt qu’au jugé.
Côté sécurité sociale, l’affiliation de la société à la CNSS et l’immatriculation des salariés se font après l’immatriculation au registre du commerce. La paie et les déclarations qui en découlent sont détaillées sur la page paie et déclarations sociales.
Sous-traiter, ou être sous-traitant
Le nettoyage se sous-traite beaucoup, dans les deux sens : une grande société vous confie un site, ou vous confiez un chantier à plus petit que vous. Le Code du travail encadre cette relation sous le nom de contrat de sous-entreprise.
Ce contrat est établi par écrit ; un entrepreneur principal y charge un sous-entrepreneur d’exécuter un travail ou de fournir des services (article 86). Le sous-entrepreneur, en tant qu’employeur, reste tenu d’observer la loi ainsi que les dispositions relatives à la sécurité sociale, aux accidents du travail et aux maladies professionnelles (article 87).
Le même article 87 porte une règle que les donneurs d’ordre connaissent mal : si le sous-entrepreneur n’est pas inscrit au registre du commerce et n’est pas propriétaire d’un fonds de commerce, c’est l’entrepreneur principal qui doit veiller au respect des dispositions du livre II à l’égard des salariés. Confier un chantier à une équipe non immatriculée ne transfère donc pas la responsabilité : elle revient vers vous.
Fiscalité courante
Les prestations de nettoyage relèvent du taux normal de la taxe sur la valeur ajoutée, soit 20 % (article 99-A du Code général des impôts). La périodicité de la déclaration suit le chiffre d’affaires taxable de l’année écoulée : mensuelle à partir d’un million de dirhams, trimestrielle en dessous. Un nouveau contribuable déclare au trimestre pour l’année civile en cours (article 108).
L’impôt sur les sociétés s’établit à 20 %. Le calendrier déclaratif, lui, se tient à la date : la page déclarations fiscales en détaille les échéances.
Trouver les premiers contrats
Quatre familles de clients, avec des cycles de décision très différents : les bureaux et commerces, où l’on signe vite et où l’on est remplacé vite ; les syndics de copropriété, plus lents à décider et plus fidèles ensuite ; les cliniques et les cabinets, exigeants sur les protocoles ; les entreprises du bâtiment, pour les remises en état de fin de chantier, ponctuelles par nature.
Ce que les donneurs d’ordre demandent tient en peu de choses : une société identifiable — registre du commerce et ICE —, une facture en règle, et des interlocuteurs stables. Les acheteurs publics ont leurs propres pièces à fournir : demandez-leur la liste plutôt que de la deviner.
Ce que BW prend en charge
Nous cadrons la forme juridique avec vous, préparons le dossier de création et le déposons, puis assurons la comptabilité si vous le souhaitez. Nous proposons également la domiciliation du siège social. Le détail des prestations retenues et leur prix figurent dans le devis écrit.
Nous ne vendons pas de matériel de nettoyage, et nous ne nous prononçons pas à la place de l’administration sur le périmètre de votre objet social : nous préparons le dossier et vous accompagnons au dépôt.
Questions fréquentes
Faut-il un agrément pour créer une entreprise de nettoyage au Maroc ?
Nous n’avons identifié aucun texte imposant un agrément propre au nettoyage de locaux. Nous ne l’écrivons pas comme une certitude : la question se pose au centre régional d’investissement lors du dépôt, sur la base de la liste précise de vos prestations. Le gardiennage, lui, relève d’un cadre distinct.
Peut-on démarrer en auto-entrepreneur ?
Oui, dans la limite de 200 000 dirhams de chiffre d’affaires annuel encaissé pour un prestataire de services, avec adhésion au régime de sécurité sociale (article 42 ter du Code général des impôts). Attention au second plafond : au-delà de 80 000 dirhams facturés à un même client dans l’année, le surplus subit une retenue à la source de 30 %.
Combien faut-il pour démarrer ?
Cela dépend du matériel, du véhicule et de l’effectif de départ, et aucun montant type ne serait honnête. Chiffrez les postes un par un, puis ajoutez la trésorerie nécessaire pour payer deux à trois mois de salaires avant les premiers encaissements.
Faut-il facturer la TVA ?
Les prestations de nettoyage relèvent du taux normal de 20 % (article 99-A du Code général des impôts). La déclaration est trimestrielle pour un nouveau contribuable, puis mensuelle si le chiffre d’affaires taxable atteint un million de dirhams (article 108).
Peut-on faire travailler les équipes la nuit ?
Oui, en payant les majorations prévues : 50 % entre 21 heures et 6 heures, et 100 % le jour du repos hebdomadaire du salarié (article 201 du Code du travail).
Sources
- Loi n° 65-99 relative au Code du travail, Bulletin officiel n° 5210 du 6 mai 2004 — texte publié par le Secrétariat général du gouvernement : articles 86, 87, 135, 136, 137, 138, 184, 201, 281, 282, 285, 289, 304, 336, 356.
- Code général des impôts, édition 2026, ministère de l’Économie et des Finances / Direction générale des impôts : articles 19, 42 bis, 42 ter, 73, 99, 108.
Dernière mise à jour :